top of page

Geride bıraktığımız hafta global piyasalar devam eden ABD-İran arasında devam eden jeopolitik riskler ve açıklanan önemli makro veriler ile yön buldu. Asya borsaları, teknoloji hisseleri öncülüğünde haftaya güçlü bir başlangıç yaptı. Çin, Güney Kore ve Avustralya'daki resmi tatiller nedeniyle Asya piyasalarında Çarşamba gününe kadar işlem hacmi düşük seyretti. Meksika Körfezi'ne yönelen fırtına ve Suudi Arabistan ile Yemenli Husiler arasındaki gerilimin tırmanması, arz endişelerini artırarak petrol fiyatlarını yukarı taşıdı. Yükselen enerji maliyetleri, Asya piyasaları üzerinde baskı oluşturdu. Büyük teknoloji şirketlerinin yapay zekâ yatırımlarını finanse etmek amacıyla milyarlarca dolarlık borçlanmaya yöneldiğine ilişkin haberler, tahvil piyasalarındaki gerginliği artırdı. Sınırlı finansman kaynakları için artan rekabet, yatırımcıların risk iştahını olumsuz etkiledi. Haftanın başındaki kazanımlara rağmen Asya borsaları; yüksek enerji fiyatları, tahvil piyasalarındaki oynaklık ve yapay zekâ yatırımlarının finansmanına ilişkin endişeler nedeniyle geriledi ve üst üste ikinci haftayı kayıpla tamamladı. ABD hisse senetleri, haftanın ilk günlerinde teknoloji hisseleri öncülüğünde yükselişini sürdürürken, ilerleyen günlerde artan tahvil getirileri ve teknoloji sektöründeki satışlarla geriledi. ABD'nin uzun vadeli Hazine tahvili getirileri 2002'den bu yana en yüksek seviyelere ulaşırken, yüksek borçlanma maliyetleri hisse senedi piyasaları üzerinde baskı oluşturdu. Fed toplantı tutanakları, yetkililerin enflasyonla mücadele kapsamında faiz artışı konusunda görüş ayrılığı yaşadığını, ancak yıl sonuna kadar yeni bir faiz artışının olası görüldüğünü ortaya koydu. İran kaynaklı jeopolitik gerilimler ve Hürmüz Boğazı'ndaki gelişmeler petrol fiyatlarında dalgalanmaya yol açarken, yükselen enerji maliyetleri enflasyon endişelerini artırdı. Yapay zekâ yatırımlarının finansman ihtiyacı ve OpenAI'ın gelir beklentilerine ilişkin haberler teknoloji hisseleri üzerinde baskı yaratırken, büyük teknoloji şirketlerinin olası borçlanma planları da yatırımcıların odağında kaldı. Genel olarak yüksek enerji fiyatları, faiz artışı beklentileri ve tahvil piyasasındaki satış baskısı, ABD piyasalarında oynaklığı artırarak haftanın ilerleyen günlerinde risk iştahının zayıflamasına neden olsa da haftayı primli tamamladı. Dolar endeksi, Fed tutanaklarının, yetkililerin enflasyonu ekonomik görünüme yönelik en büyük risk olarak gördüğünü göstermesinin ardından primli seyrini koruyarak haftayı %0,28 primle 102,213 seviyesinden tamamladı. Euro dolar karşısında haftayı %0,46 kayıpla 1,1201 dolar seviyesinden, sterlin dolar paritesi ise haftayı %0,08 kayıpla 1,3231 dolar seviyesinden tamamladı. Brent ham petrolünün en yakın vadeli varil fiyatı geride bıraktığımız hafta, Basra Körfezi ve Hürmüz Boğazı'nda saldırıların artmasının Ortadoğu'dan petrol arzına ilişkin endişeleri sürdürmesiyle haftayı %2,42 primle 104,72 dolardan tamamladı. 3M LME bakır, geride bıraktığımız hafta 14.272 – 14.646,5 dolar/ton aralığında seyretti. ABD faiz oranlarının artırılmasına dair beklentilerin azalması ve Şili'de maden grevleri ihtimalinin güçlenmesi ve Teknoloji odaklı ABD borsa rallisinin sağladığı ivme ve piyasaların Fed’in bu ay faiz artıracağına dair beklentilerinin azalmasıyla yükseldi, hafta sonuna yaklaşırken güçlü doların ve Petrol fiyatlarındaki keskin yükselişin endüstriyel metallere yönelik talep görünümü üzerinde baskı yaratmasıyla kazanımlarının bir kısmını geri vererek haftayı %1,99 primle 14.550 dolar/ton seviyesinden tamamladı. Ayrıca, dünyanın en büyük bakır madeni olan BHP'ye ait Escondida madenindeki yöneticiler bir toplu iş sözleşmesi teklifini reddederek, orada da olası bir grevin önünü açmış oldu. Yeni haftaya Asya borsaları, bilanço sezonu yaklaşırken dalgalı başladı, ayrıca Ortadoğu'da yayılan çatışmalar risk iştahını olumsuz etkiledi. ABD tarafında ise yatırımcılar Çarşamba günkü TÜFE verisi ve Salı günü büyük bankalarla başlayan bilanço sezonu öncesinde pozisyon almaktan kaçındı ve yeni haftanın ilk işlem gününü karışık tamamladı. Dolar endeksi, ABD'de bazı piyasaların kapalı kaldığı resmi tatilin ardından Asya işlemlerinde gerilerken tahvil getirileri ve petrol fiyatları da küresel hisselere paralel geriledi ve bugün 102,274 seviyesinden %0,31 kayıpla işlem görüyor. Euro 1,1191 dolar seviyesinden %0,34 primle, sterlin ise %0,31 primle 1,3247 dolar seviyesinden işlem görüyor. Rusya'dan ek dizel arzı beklentileriyle gerileyen petrol fiyatları bir haftanın ardından ilk kez düşerken, ek dizel arzının Suudi Arabistan'a yönelik saldırılardan kaynaklanan arz risklerini de dengelemesi bekleniyor. Brent ham petrolünün en yakın vadeli varil fiyatı %1,89 gerileyerek 104,63 dolar/varil seviyesinde işlem gördü. 3M LME Bakır dün, devam eden arz riskleri ve talebe dair iyimserliğin piyasayı desteklemesiyle günü %0,49 primle 14.621,5 dolar/ton seviyesinden tamamladı. Bakır fiyatları, en büyük üretici Şili'deki arz endişelerinin sağladığı desteğini güçlenen ABD dolarının dengelemesiyle bugün %0,17 kayıpla 14.597 dolar/ton seviyesinden işlem görüyor. HABERLER Devlete ait Şilili maden şirketi Codelco'nun bakır üretimi, devlet bakır komisyonu Cochilco'nun verilerine göre, Ağustos ayında yıllık bazda yaklaşık %9 artışla 101.700 metrik tona yükseldi. - BHP kontrolündeki Escondida madeninde üretim %27,6 azalarak 76.100 tona gerilerken, Collahuasi'nin üretimi %25,1 düşüşle 26.500 tona indi. Codelco yaptığı açıklamada, 2024 ve 2025 yıllarına ait bakır üretiminin olduğundan yüksek gösterildiğine dair yeni bulguları incelediğini duyurdu; bu soruşturma, üretimini artırmakta zorlanan şirketin üretim rakamlarının güvenilirliğine ilişkin sektördeki endişeleri daha da körükleyebilir. - Codelco, 2030 yılına kadar yılda 1,7 milyon metrik ton bakır üretmeyi hedefliyor; ancak şirket yönetimi, önümüzdeki yıllarda üretimin muhtemelen mevcut seviyelerde kalacağını belirtiyor. Codelco'nun kendi madenlerindeki geçen yılki üretim miktarı 1,33 milyon ton olarak gerçekleşmişti. Güney Amerika ülkesinin madencilik düzenleyici kurumu SERNAGEOMIN'e göre, Şili devlet maden şirketi Codelco, bir işçinin sağ kurtulduğu ancak ikisinin hayatını kaybettiği heyelanın ardından Pazar günü El Teniente madenindeki faaliyetlerini kısmen durdurdu. Şili'deki Antofagasta Centinela bakır madeninde örgütlü işçi sendikası, devam eden grevin Kasım ayında üretimi olumsuz etkilemeye başlayacağını ve üretimin yarı yarıya düşebileceğini belirtti. Antofagasta daha önce grevin etkisini önemsememişti. Commerzbank bir notunda, "Bu anlaşmazlık, potansiyel olarak daha büyük çaplı tedarik kesintilerine dair endişeleri artırıyor. Söz konusu endişeler, dünyanın en büyük bakır madeni olan Escondida'da hükümet aracılığıyla yürütülen ücret görüşmelerinin de halihazırda devam ediyor olması nedeniyle bilhassa önem taşıyor," ifadelerini kullandı. ING Emtia Stratejisti Ewa Manthey, "Bakır, hisse senedi piyasalarındaki iyimser havadan destek buluyor; teknoloji hisselerindeki yükseliş de veri merkezleri ve enerji altyapısından kaynaklanacak gelecekteki talebe dair iyimserliği artırıyor," dedi. 3ay vadeli LME bakır fiyatı ve LME bakır stoklarına ait grafik aşağıda sunulmuştur; Hazırlayan: ER-BAKIR A.Ş. Ticari Grup Müdürlüğü, Hedging Şefliği NOT: Bu çalışma; ER-BAKIR tarafından düzenli olarak izlenen kaynakların derlenmesi ve LME Brokerleri ile yapılan günlük piyasa değerlendirmeleri sonucunda hazırlanmış olup, sadece bir gösterge niteliği taşımaktadır. Bu çalışmada yer alan her türlü tablo ve grafikler, Er-bakır A.Ş. tarafından herhangi bir maddi menfaat temin edilmeksizin genel anlamda bilgi vermek amacıyla hazırlanmıştır. Söz konusu tablo ve grafikler, güvenilir olduğu düşünülen kaynaklardan derlenmekle birlikte; doğrulukları tarafımızca garanti edilmemekte olup belli bir getirinin sağlanmasına yönelik olarak verilmemektedir. Bu nedenle, bu çalışmada yer alan LME bilgilerinin yer aldığı tablo ve grafiklerdeki hatalardan, eksikliklerden ya da bu tablolara dayanılarak yapılan işlemlerden doğacak doğrudan veya dolaylı her türlü maddi/manevi zararlar ve masraflardan ve her ne şekilde olursa olsun üçüncü kişilerin uğrayabileceği her türlü zarar ve masraflardan dolayı Er-bakır A.Ş. sorumlu tutulamaz.

Geride bıraktığımız hafta global piyasalar ABD-İran arasında devam eden jeopolitik riskler ve açıklanan önemli makro veriler ile yön buldu. Asya borsaları, ABD-İran arasında ateşkes beklentilerinin zayıflaması ve petrol fiyatlarındaki yükselişle haftaya baskılı başlarken, Çin’in yeni ekonomik destek adımları ve beklentilerin üzerinde gelen imalat PMI verisi piyasaları destekledi. Japonya’da sanayi üretiminin beklentilerin aksine gerilemesi ise olumsuz bir gelişme olarak öne çıktı. Haftanın son bölümünde ABD PCE verisinin faiz artışı beklentilerini azaltmasına rağmen, ABD istihdam verileri öncesinde tahvil ve döviz piyasalarındaki dalgalanma Asya borsalarında kazanımların geri verilmesine neden oldu. Bölge piyasaları haftayı genel olarak kayıplarla tamamlarken, Çin’de 1-7 Ekim tarihleri arasındaki tatil nedeniyle işlemlerin sakin seyretmesi bekleniyor. Geride bıraktığımız hafta başında Başkan Trump'ın İran'ın Hürmüz Boğazı'nı yeniden açmaya yönelik son teklifini reddetmesi ve Tahran'ın önerisinden geri adım atmaması, piyasalara yeni bir faiz şoku olarak yansıdı. ABD piyasaları, petrol fiyatlarının yüksek seyri ve enerji maliyetlerinin enflasyon üzerinden Fed’i daha sıkı politikaya yöneltebileceği endişeleriyle haftaya boyunca baskılandı, beklentilerin altında kalan PCE enflasyonu faiz artışı beklentilerini zayıflattı. Eylül tarım dışı istihdamın 90 bin olan beklentilerin oldukça altında 29 bin artması ve işsizlik oranının %4,2’ye yükselmesi de Fed’in ekim ayında faiz artırmayacağı beklentisini güçlendirdi. Teknoloji ve yapay zekâ hisseleri piyasaları desteklese de tahvil satışları ve yüksek petrol fiyatları risk iştahını sınırladı ve ABD endeksleri haftayı karışık görünümle tamamladı. Dolar endeksi, enflasyon endişeleri karşısında tahvil piyasalarındaki sert satışların küresel borçlanma maliyetlerini son yılların zirvesine çıkarmasıyla haftayı %0,95 primle 101,932 seviyesinden tamamladı. Euro dolar karşısında haftayı %1,21 kayıpla 1,1253 dolar seviyesinden tamamladı. Sterlin dolar paritesi ise haftayı %0,08 kayıpla 1,3241 dolar seviyesinden tamamladı. Brent ham petrolünün en yakın vadeli varil fiyatı geride bıraktığımız hafta, Basra Körfezi'nden ham petrol ihracatındaki toparlanma ve ABD ham petrol stoklarının beklenmedik artışının artmasının arz endişelerini hafifletmesiyle haftayı %1,98 kayıpla 102,25 dolardan tamamladı. 3M LME bakır, geride bıraktığımız hafta 14.213,5 – 14.586 dolar/ton aralığında seyretti. Çin'deki 1-7 Ekim tarihleri arasında gerçekleşecek resmi tatil öncesi risk iştahı zayıflasa da Çin'deki fabrika faaliyetlerinin Eylül ayında yeniden büyümeye geçtiğini gösteren verilerle bir miktar toparlandı. Fakat, güçlü dolar, yüksek petrol fiyatları ve Çin'deki talebe ilişkin endişeler yükseliş eğilimini baskı altında kaldı ve haftayı %2,50 kayıpla 14.266,5 dolar/ton seviyesinden tamamladı. Ayrıca, Dünyanın en büyük bakır madeni olan Şili'deki Escondida madeninde çalışan denetçiler, toplu iş sözleşmesi teklifini reddederek olası bir greve zemin hazırladı ve arz endişelerini artırdı. Eylül ayında 3M LME bakır 13.926-14.875 dolar/ton aralığında seyretti. Bakır fiyatları geride bıraktığımız aya güçlü başlayarak Eylül ayının ilk günü 14.441,5 dolar/ton ile 29 Ocak tarihinden beri en yüksek seviyeyi test etti. Bakır fiyatları güçlü seyrine devam ederek arzın daralmasıyla birlikte yatırımcıların metallerin ABD’ye akışına odaklanması ve Orta Doğuda devam eden çatışmaların artırdığı arz endişeleriyle 10.09.2026 Perşembe günü 14.875 dolar/ton ile rekor seviyeyi test etti. Bu yükselişi Çin'den gelen güçlü talep beklentisi ve Çin'de ekonomik aktivitenin ve bakır tüketiminin güçlü kalacağı beklentisi destekledi. Beyaz Saray'ın bakıra yönelik gümrük vergisi konusunda henüz karar vermediğine ilişkin haberlerin etkisiyle geri çekildi. ABD'nin olası tarife uygulamasının küresel ticaret ve özellikle Çin'in bakır talebi üzerindeki etkisine ilişkin belirsizlik fiyatların rekor seviyelerden gerilemesine neden olsa da, Çin'deki güçlü fiziksel talep ve düşük stok beklentileri bakır fiyatlarında aşağı yönlü hareketi sınırladı. Eylül ayı biterken, Çin'deki fabrika faaliyetlerinin Eylül ayında yeniden büyümeye geçtiğini gösteren verilerin ardından bakır fiyatları yükselse de en büyük metal tüketicisi olan Çin'deki bir haftalık tatil öncesinde işlem hacmi düşük kaldı ve Eylül ayını %0,84 primle 14.405 dolar/ton seviyesinden tamamladı. Küresel borsalar haftaya güçlü bir başlangıç yaparken, Çin’in resmi tatilde olması sebebiyle Asya’da işlem hacmi düşük kaldı. Çin’de piyasalar, resmi tatil nedeniyle Çarşamba gününe kadar kapalı olacak. ABD hisse senetleri, tahvil piyasasındaki satış dalgasına rağmen teknoloji liderliğinde yükselişini sürdürdü. Uzun vadeli Hazine getirileri yeni bir katalizör olmaksızın geçen haftaki zirvelerini aşarak 2002'den bu yana en yüksek seviyelere ulaşırken, hisse tarafı yaklaşan haftaya başlayacak bilanço sezonuna ilişkin güçlü kazanç beklentilerine tutundu. Euro, euro bölgesi genelindeki siyasi belirsizlik ve mali kaygıların baskısıyla 17 ayın dip seviyesine yakın seyrederken, dolar ABD tahvil getirilerindeki yükselişten destek bularak güçlü yükselişini sürdürmeye çalıştı. Dolar endeksi ise bugün 101,802 seviyesinden %0,36 kayıpla işlem görüyor. Euro dün dolar karşısında 1,1264 dolar seviyesinden %0,38 primle, Sterlin ise %0,39 kayıpla 1,3271 dolar seviyesinden işlem görüyor. Petrol fiyatları, Ortadoğu'da ham petrol ihracatının güçlü seyretmesi ve G7 ülkelerinin acil petrol stoklarını piyasaya sürmesinin arz kaygılarını hafifletmesiyle bugün ham petrolünün en yakın vadeli varil fiyatı %2,86 kayıpla 97,45 dolar/varil seviyesinde işlem gördü. 3M LME Bakır dün, ABD faiz oranlarının artırılmasına dair beklentilerin azalması ve Şili'de maden grevleri ihtimalinin güçlenmesi, güçlü doların yarattığı baskıyı gölgede bırakarak günü %0,94 primle $14.401 seviyesinden tamamladı. Bakır fiyatları, Teknoloji odaklı ABD borsa rallisinin sağladığı ivme ve piyasaların Fed’in bu ay faiz artıracağına dair beklentilerinin azalmasıyla erken saatlerde destek bulsa da güçlü doların baskısıyla bugün %0,02 kayıpla $14.398 seviyesinden işlem görüyor. HABERLER Japonya merkezli Dowa Holdings, yaptığı açıklamada, 2026 mali yılının ikinci yarısında bir önceki yıla kıyasla %12 artışla 4.321 metrik ton rafine bakır üretmeyi öngördüğünü belirtti. Japonya merkezli Nittetsu Mining, Perşembe günü yaptığı açıklamada, 2026 mali yılının ikinci yarısında bir önceki yıla kıyasla %2 artışla 23.923 metrik ton rafine bakır üretmeyi planladığını duyurdu. Japon izabe tesisi işletmecisi Furukawa, Perşembe günü yaptığı açıklamada, 2026 mali yılının ikinci yarısında, bir önceki yılın aynı dönemine kıyasla %3 düşüşle 21.497 metrik ton rafine bakır üretmeyi planladığını duyurdu. Japonya merkezli Mitsubishi Materials Corp, Perşembe günü yaptığı açıklamada, 2026 mali yılının ikinci yarısında 142.284 metrik ton rafine bakır üretmeyi planladığını; bu miktarın bir önceki yılın aynı dönemine kıyasla %18 daha düşük olduğunu belirtti. - Ülkede mali yılın ikinci yarısı, Ekim ile Mart ayları arasındaki dönemi kapsamaktadır. Arz tarafında Centinela ve Escondida’daki ücret görüşmeleri haftanın en önemli gündem maddesiydi. Centinela’da grev ihtimali devam ederken iş güvenliğiyle ilgili talepler de görüşmelerin bir parçası haline geldi. Cobre Panama konusunda ise geçici yeniden açılış ihtimali konuşulsa da süreç hala belirsiz. Madenin yeniden devreye girmesi halinde bile bunun hızlı bir arz artışı yaratması beklenmiyor. 3ay vadeli LME bakır fiyatı ve LME bakır stoklarına ait grafik aşağıda sunulmuştur; Hazırlayan: ER-BAKIR A.Ş. Ticari Grup Müdürlüğü, Hedging Şefliği NOT: Bu çalışma; ER-BAKIR tarafından düzenli olarak izlenen kaynakların derlenmesi ve LME Brokerleri ile yapılan günlük piyasa değerlendirmeleri sonucunda hazırlanmış olup, sadece bir gösterge niteliği taşımaktadır. Bu çalışmada yer alan her türlü tablo ve grafikler, Er-bakır A.Ş. tarafından herhangi bir maddi menfaat temin edilmeksizin genel anlamda bilgi vermek amacıyla hazırlanmıştır. Söz konusu tablo ve grafikler, güvenilir olduğu düşünülen kaynaklardan derlenmekle birlikte; doğrulukları tarafımızca garanti edilmemekte olup belli bir getirinin sağlanmasına yönelik olarak verilmemektedir. Bu nedenle, bu çalışmada yer alan LME bilgilerinin yer aldığı tablo ve grafiklerdeki hatalardan, eksikliklerden ya da bu tablolara dayanılarak yapılan işlemlerden doğacak doğrudan veya dolaylı her türlü maddi/manevi zararlar ve masraflardan ve her ne şekilde olursa olsun üçüncü kişilerin uğrayabileceği her türlü zarar ve masraflardan dolayı Er-bakır A.Ş. sorumlu tutulamaz.

Geride bıraktığımız haftada global piyasaların gündeminde ABD-Çin ticaret ilişkileri, yapay zekâ ve çip sektörü, tahvil getirileri, faiz beklentileri ve jeopolitik gelişmeler öne çıktı. Haftanın genelinde yapay zekâ sektörüne yönelik güçlü talep, teknoloji ve çip şirketlerinin hisselerini desteklerken, ABD endekslerinde pozitif görünüm korundu. Yapay zekâ teması küresel piyasaların önemli destekleyicilerinden biri oldu. ABD-İran ilişkileri de petrol ve küresel risk iştahı açısından yakından izlendi. Donald Trump'ın İran ile görüşmeye açık olduğu yönündeki açıklamaları diplomatik çözüm beklentilerini artırırken, petrol fiyatlarındaki gerileme piyasalardaki enflasyon endişelerinin bir miktar hafiflemesine katkı sağladı. Buna karşın ABD tahvil piyasasındaki satış baskısı haftanın en önemli risk unsurlarından biri oldu. Uzun vadeli ABD tahvil getirilerindeki yükseliş, küresel borçlanma maliyetlerinin artmasına ve yüksek değerlemeli hisse senetleri üzerindeki baskının güçlenmesine neden oldu. Faiz beklentileri piyasaların diğer önemli gündem maddesi oldu. Yüksek seyreden enflasyon ve tahvil getirileri, merkez bankalarının faiz politikasına ilişkin beklentilerin yeniden şekillenmesine neden olurken, yatırımcılar ABD'den gelecek ekonomik verileri yakından takip etti. ABD borsaları teknoloji ve yapay zekâ hisselerinin desteğiyle haftayı primli tamamladı. Ayrıca, ABD-Çin ilişkileri haftanın en önemli gündem maddelerinden biri oldu. ABD Başkanı Donald Trump ile Çin Devlet Başkanı Xi Jinping arasında gerçekleştirilen görüşmede iki ülke arasındaki ticaret ateşkesinin uzatılmasına yönelik anlaşma sağlanması piyasalar tarafından yakından takip edildi. Görüşmelerde ticaret ilişkilerinde ilerleme sağlanmasına rağmen, yapay zekâ, Tayvan ve İran gibi daha kapsamlı ve hassas başlıklarda belirgin bir ilerleme sinyali alınmadı. Ticaret ateşkesinin uzatılması beklentileri destekleyici unsur olurken, küresel faiz ve tahvil piyasalarındaki hareketler Asya piyasaları üzerinde baskı oluşturdu. Asya borsaları haftanın ilk bölümünde teknoloji hisseleri öncülüğünde yükselse de haftayı kayıplarla tamamladı. Yüksek tahvil getirileri, faiz beklentileri ve küresel risk iştahındaki dalgalanma Asya piyasalarında baskının artmasına neden oldu. Piyasaların önümüzdeki dönemde odağında ise ABD-Çin ticaret ilişkileri, Fed'in faiz politikası, ABD tahvil getirileri, petrol fiyatları ve Ortadoğu'daki gelişmeler olmaya devam edecek. Dolar endeksi, tahvil getirilerinin yükselmesi ve faiz artışı beklentilerinin kuvvetlenmesinin etkisiyle haftayı %0,75 primle 100,971 seviyesinden tamamladı. Euro dolar karşısında haftayı %0,80 kayıpla 1,1391 dolar seviyesinden tamamladı. Sterlin dolar paritesi ise haftayı %1,06 kayıpla 1,3251 dolar seviyesinden tamamladı. Brent ham petrolünün en yakın vadeli varil fiyatı geride bıraktığımız hafta, piyasaların Husilerin Suudi Arabistan'a düzenlediği saldırılarla artan arz endişeleriyle yükselirken ABD ile İran arasında anlaşmaya varılması olasılığına odaklanmasıyla hafif haftayı %8,65 primle 104,61 dolardan tamamladı. 3M LME bakır, geride bıraktığımız hafta 14.522,5 – 14.833 dolar/ton aralığında seyretti. Fed’in önceki haftaki faiz arttırımı aylardır süren faiz oranları belirsizliğini ortadan kaldırması ve Çin’deki güçlü talebin desteği ile LME bakır geride bıraktığımız haftaya primli başladı. Ayrıca, Çin'deki talep, ülkedeki izabe tesislerinin planlanan duruşları öncesinde yapılan alımlar sayesinde desteklendi. Çin'deki yaklaşan tatil dönemleri 25-27 Eylül ve 1-7 Ekim tarihleri arasında gerçekleşecek. Hafta sonu yaklaşırken yükselen bakır fiyatlar, güçlenen dolar ve enflasyona ilişkin endişelerle baskı altında kaldı. Arz endişelerini artıran bir diğer gelişme olarak, dünyanın en büyük bakır madeni olan Şili’deki BHP Escondida madeni, Çarşamba günü bir işçinin hayatını kaybettiği kazanın ardından faaliyetlerini durdurdu. Bu kayıpların ardından 3M LME Bakır Çin’deki tatil öncesinde kazanımları koruyarak geride bıraktığımız haftayı %0,48 primle 14.632 dolar/ton seviyesinden tamamladı. Yeni haftaya küresel borsalar ABD ile İran'ın yakın zamanda ateşkese varılacağına ilişkin şüphelerin artması üzerine kayıplarla başladı. Asya rafında ise dünkü kayıpların ardından Çin hükümetinin, ekonomideki yavaşlamayı sınırlamak amacıyla yeni destek politikaları uygulamaya koyacağını ve gayrimenkul piyasasını istikrara kavuşturacak önlemleri değerlendireceği açıklamalarıyla yönünü pozitif tarafa çevirdi. ABD tarafında ise haftanın ilk işlem gününde Başkan Trump'ın İran'ın Hürmüz Boğazı'nı yeniden açmaya yönelik son teklifini reddetmesi ve Tahran'ın önerisinden geri adım atmaması, piyasalara yeni bir faiz şoku olarak yansıdı ve piyasalar kayıplarla karşılaştı. Dolar endeksi, dalgalı seyreden petrol fiyatları ve tahvil getirilerindeki sert yükselişin desteğiyle iki ayın zirvesine yakın seyretse de ABD'de bu hafta açıklanacak ve Fed'in gelecek adımlarına ilişkin ipucu verebilecek ekonomik veriler öncesinde kazanımlar sınırlayarak bugün 101,332 seviyesinden %0,13 primle işlem görüyor. Euro dün dolar karşısında 1,1351 dolar seviyesinden %0,17 kayıpla Sterlin ise %0,07 kayıpla 1,3243 dolar seviyesinden işlem görüyor. Petrol fiyatları, Ortadoğu'da toparlanma sinyali veren petrol ihracatına rağmen, ABD ile İran arasındaki çatışmalardan kaynaklanan arz kesintisi endişelerinin devam etmesiyle erken saatlerde yükselse de bugün ham petrolünün en yakın vadeli varil fiyatı %0,51 yükselerek 104,74 dolar/varil seviyesinde işlem gördü 3M LME Bakır dün, ABD'nin İran barış anlaşmasını reddetmesinin ardından yükselen petrol fiyatları ve güçlenen ABD dolarının endüstriyel metaller üzerinde baskı yaratmasıyla günü %1,05 kayıpla $14.478 seviyesinden tamamladı. Bakır fiyatları, güçlü dolar, yüksek petrol fiyatları ve Çin'deki talebe ilişkin endişeler yükseliş eğilimini baskı altında kaldı ve bakır fiyatları bir önceki seansta yaşanan sert satışların ardından bugün de %0,23 kayıpla $14.443 seviyesinden işlem görüyor. HABERLER Uluslararası Bakır Çalışma Grubu (ICSG), son aylık bülteninde, küresel rafine bakır piyasasının Temmuz ayında 51.000 metrik ton açık verdiğini; Haziran ayındaki açığın ise 74.000 metrik ton olduğunu belirtti. - ICSG, yılın ilk 7 ayında piyasanın 32.000 metrik ton fazlalık verdiğini; bir önceki yılın aynı döneminde ise bu fazlalığın 157.000 metrik ton seviyesinde olduğunu ifade etti. - Temmuz ayında dünya rafine bakır üretimi 2,41 milyon metrik ton, tüketim ise 2,46 milyon metrik ton olarak gerçekleşti. Enerji ve Maden Bakanlığı yaptığı açıklamada, dünyanın en büyük üçüncü bakır üreticisi olan Peru'da bakır üretiminin Temmuz ayında yıllık bazda %3,7 artarak 236.515 metrik tona ulaştığını belirtti. - Bakanlık ayrıca, Ocak-Temmuz döneminde üretimin yıllık bazda %2,2 artışla 1,6 milyon metrik tona yükseldiğini ekledi. İstatistik bürosu verileri, Kazakistan'ın Ocak-Ağustos dönemindeki rafine bakır üretiminin yıllık bazda %1,7 azalarak 312,284 metrik ton seviyesine gerilediğini gösterdi. Reuters tarafından görülen resmi bir rapora göre, Demokratik Kongo Cumhuriyeti'nin bakır ihracatı 2026'nın ilk yarısında 1,72 milyon metrik tonla rekor seviyeye ulaşırken; Kinşasa'nın kritik mineral ihracatını Çin dışındaki pazarlara yönlendirerek çeşitlendirme çabaları sonucunda, ABD ve Avrupa'ya gönderilen miktarın payı 2025 seviyelerine kıyasla iki katına çıktı. Peru Enerji ve Maden Bakanı Reuters'a verdiği demeçte; Güney Amerika'da kritik minerallere yönelik yoğun rekabet ortamında Çinli ve ABD'li şirketlerin yatırım olanaklarını değerlendirdiği bir dönemde, Peru'nun yeni madencilik projeleri sayesinde önümüzdeki 5 ila 6 yıl içinde yıllık bakır üretimini yaklaşık 1 milyon metrik ton artırmayı hedeflediğini belirtti. - Dünyanın en büyük üçüncü bakır üreticisi olan Peru'nun Bakanı Guillermo Shinno, düşen cevher tenörleri ve süregelen toplumsal anlaşmazlıklar nedeniyle üretimin bu yıl 2,5 milyon ila 2,7 milyon ton aralığında kalmasının ve 2023 yılına kıyasla neredeyse hiç değişmemesinin beklendiğini ifade etti. 3ay vadeli LME bakır fiyatı ve LME bakır stoklarına ait grafik aşağıda sunulmuştur; Hazırlayan: ER-BAKIR A.Ş. Ticari Grup Müdürlüğü, Hedging Şefliği NOT: Bu çalışma; ER-BAKIR tarafından düzenli olarak izlenen kaynakların derlenmesi ve LME Brokerleri ile yapılan günlük piyasa değerlendirmeleri sonucunda hazırlanmış olup, sadece bir gösterge niteliği taşımaktadır. Bu çalışmada yer alan her türlü tablo ve grafikler, Er-bakır A.Ş. tarafından herhangi bir maddi menfaat temin edilmeksizin genel anlamda bilgi vermek amacıyla hazırlanmıştır. Söz konusu tablo ve grafikler, güvenilir olduğu düşünülen kaynaklardan derlenmekle birlikte; doğrulukları tarafımızca garanti edilmemekte olup belli bir getirinin sağlanmasına yönelik olarak verilmemektedir. Bu nedenle, bu çalışmada yer alan LME bilgilerinin yer aldığı tablo ve grafiklerdeki hatalardan, eksikliklerden ya da bu tablolara dayanılarak yapılan işlemlerden doğacak doğrudan veya dolaylı her türlü maddi/manevi zararlar ve masraflardan ve her ne şekilde olursa olsun üçüncü kişilerin uğrayabileceği her türlü zarar ve masraflardan dolayı Er-bakır A.Ş. sorumlu tutulamaz.

DEĞERLENDİRMELER & BEKLENTİLER Küresel piyasalarda ABD ve Çin arasındaki ticaret ilişkileri, merkez bankalarının faiz politikaları, jeopolitik gelişmeler ve emtia fiyatları ana gündem maddeleri oldu. ABD tarafında yatırımcılar Fed'in faiz politikasına ilişkin beklentileri ve enflasyon görünümünü takip ederken, ABD-Çin arasındaki ticaret ilişkilerinde yeni tarife kararlarına yönelik belirsizlik piyasalar üzerinde etkili oldu. Çin tarafında ise ekonomik aktivite ve iç talebe ilişkin beklentiler izlenirken, ABD ile ticari gerilimin seyri özellikle sanayi metalleri açısından önemini korudu. Asya piyasalarında Çin ve Hong Kong borsalarında genel olarak pozitif bir görünüm öne çıkarken, teknoloji hisseleri küresel risk iştahını destekleyen başlıca unsurlardan biri oldu. Avrupa piyasalarında da faiz indirimlerinin devam edip etmeyeceğine ilişkin beklentiler ve küresel ticaret görünümü takip edildi. Döviz tarafında dolar, ABD faiz beklentileri ve küresel merkez bankalarının para politikalarına ilişkin farklılaşmanın etkisiyle güçlü seyrederken, Euro/dolar 1,15 seviyesinin altında kaldı.Petrol piyasasında ise jeopolitik gelişmeler, küresel talep beklentileri ve arz görünümü fiyatlamalarda etkili oldu. LME bakır, Çin'den gelen güçlü talep beklentisi ve arz tarafındaki sıkışıklığın desteğiyle yüksek seviyelerini korudu. Çin'de ekonomik aktivitenin ve bakır tüketiminin güçlü kalacağı beklentisi fiyatları desteklerken, 10 Eylül'de 14.875 $/ton ile rekor seviyeye ulaşan bakır, sonrasında Beyaz Saray'ın bakıra yönelik gümrük vergisi konusunda henüz karar vermediğine ilişkin haberlerin etkisiyle geri çekildi. ABD'nin olası tarife uygulamasının küresel ticaret ve özellikle Çin'in bakır talebi üzerindeki etkisine ilişkin belirsizlik fiyatların rekor seviyelerden gerilemesine neden olsa da, Çin'deki güçlü fiziksel talep ve düşük stok beklentileri bakır fiyatlarında aşağı yönlü hareketi sınırladı. Yeni haftanın ilk iki işlem gününde küresel piyasalarda risk iştahı yeniden güçlendi. Petrol fiyatlarındaki sert geri çekilme ve ABD ile İran arasında olası görüşmelere yönelik beklentiler, jeopolitik risk priminin azalabileceği beklentisiyle piyasaları destekledi. ABD Başkanı Donald Trump'ın, Birleşmiş Milletler Genel Kurulu için New York'a gitmesi beklenen İran Cumhurbaşkanı Mesud Pezeşkiyan ile görüşmeye açık olduğunu açıklaması, ABD-İran ilişkilerinde diplomatik çözüm ihtimalini artırarak yatırımcıların risk iştahına olumlu yansıdı. Petrol fiyatlarında bu gelişmenin yanı sıra önceki dönemde oluşan yüksek seviyelerin ardından kâr satışları da etkili oldu; Brent petrol önceki seansta %3'ün üzerinde gerileyerek kısa süreliğine 100 $/varilin altına indi ve ardından 100,22 $/varil seviyesinde yatay seyretti. ABD tarafında piyasaların ana gündemlerinden biri ise Perşembe günü yapılması beklenen Trump-Xi görüşmesi oldu. Dünyanın iki büyük ekonomisinin liderleri arasındaki görüşmede ticaret ateşkesi anlaşmasının uzatılması ve iki ülke arasındaki ticari gerilimin daha fazla tırmanmasının önlenmesine yönelik beklentiler öne çıktı. Ayrıca yapay zekâ alanında potansiyel bir ABD-Çin iş birliği ihtimali de teknoloji şirketleri ve genel risk iştahı açısından olumlu değerlendirildi. Xi Jinping'in on yılı aşkın sürenin ardından Washington'a yapacağı ziyaret, ABD-Çin ilişkilerinin seyri açısından piyasalar tarafından yakından takip edilirken, görüşmeden çıkacak mesajların küresel ticaret, teknoloji şirketleri ve sanayi emtiaları açısından önemli olması bekleniyor. Asya piyasalarında Çin'de CSI300 %0,51, Hong Kong Hang Seng %0,40 yükselirken, teknoloji hisselerindeki yükseliş küresel piyasaları destekledi. ABD tarafında Nasdaq vadeli işlemleri %0,37, Avrupa vadeli işlemleri ise %0,30 yükseldi. Japonya piyasaları resmi tatil nedeniyle kapalı olurken, yen güçlü dolar karşısında baskı altında kaldı. Döviz piyasasında dolar endeksi 100,368 seviyesinde bulunurken, EUR/USD %0,11 yükselişle 1,1475 seviyesine geldi. Doların güçlü seyri, ABD'de enflasyonun kontrol altına alınması için daha fazla sıkı para politikası gerekebileceği beklentileriyle desteklendi. Çin tarafında ise önümüzdeki dönemde başlayacak tatiller öncesinde fiziksel bakır talebinin artacağı beklentisi emtia piyasalarında öne çıktı. LME bakır, Çin'deki güçlü talebin desteğiyle yükselişini üst üste altıncı seansa taşıdı. Bugün 3m LME bakır $14.799 seviyesine kadar yükseldi. Çinli alıcıların 25 Eylül ve 1-7 Ekim tarihleri arasındaki tatiller öncesinde stoklarını yeniden oluşturmasının beklenmesi, kısa vadede bakır talebine ilişkin olumlu beklentiyi güçlendirdi. Böylece geçen hafta ABD'nin olası gümrük vergilerine ilişkin belirsizlik nedeniyle yaşanan geri çekilmenin ardından bakır fiyatlarında yeniden yukarı yönlü hareket görüldü. Bununla birlikte, bakırın 10 Eylül'de ulaştığı 14.875 $/ton rekor seviyesine yakın seyretmesi nedeniyle ABD'nin tarife politikasına ilişkin gelişmeler ve Trump-Xi görüşmesi fiyatlamanın yönü açısından kritik olmaya devam ediyor. Bu hafta Euro Bölgesi ve ABD imalat PMI verileri takip edilecek. ABD tarafında haftalık işsizlik başvuruları, yeni konut satışları, dayanıklı mal siparişleri ve Michigan tüketici güveni öne çıkıyor. HABERLER Bakır arzı Küresel bakır madeni üretiminin 2026'da yaklaşık 10 yıl içinde ilk kez düşmesi bekleniyor. 2026'nın ilk yarısında dünya maden üretimi yıllık bazda %1,1 azaldı. Grasberg (Endonezya) ve Kamoa-Kakula (Kongo) madenlerindeki sorunlar yaklaşık 600.000 tonluk üretim kaybına yol açtı. Bu kayıp, yıllık küresel maden arzının yaklaşık %2,5'i. Yeni maden Yüksek bakır fiyatları madencilik yatırımlarını cazip hale getiriyor. Ancak yeni bir bakır madeninin keşiften üretime geçmesi ortalama 17,5 yıl sürüyor. Dolayısıyla fiyatların yükselmesi, kısa vadede yeni bakır arzını hızlı şekilde artıramıyor. Madenciler bu nedenle önce; mevcut madenleri genişletmeye, ortaklıklara, satın almalara, mevcut operasyonların kapasitesini artırmayayöneliyor. Şili Şili, dünya bakır üretiminin yaklaşık %23'ünü gerçekleştiriyor. Ülkede 2026'nın ilk yarısında üretim %6,6 düştü. Temmuz ayında yıllık üretim düşüşü %9,4 oldu. Şili'nin 2026 üretim beklentisi 5,27 milyon tona indirildi. Bu rakam 2025'e göre %2,6 daha düşük. Codelco ve Escondida Şili devlet şirketi Codelco, 2026 üretim hedefinden vazgeçti. El Teniente madenindeki ölümcül kaza üretimi olumsuz etkiledi. Andes Norte bölümündeki çalışmaların iki yıla kadar durabileceği belirtiliyor. Dünyanın en büyük bakır madeni Escondida'da üretimin düşmesi bekleniyor. Escondida'nın üretimi; Mali 2026: 1,26 milyon ton iken Mali 2027 beklentisi: 1-1,1 milyon ton Bu durumun temel nedenlerinden biri cevher tenörlerinin düşmesi. ABD ve gümrük vergileri Rafine bakır piyasasında şu anda tamamen bir arz açığı bulunmuyor. 2026'nın ilk yarısında rafine bakır üretimi %2,4 arttı. Kullanım ise %2,3 arttı. İlk hesaplamaya göre piyasada 131.000 ton arz fazlası vardı. Çin stoklarındaki değişimler dikkate alındığında fazla yaklaşık 98.000 ton. Fakat bakırın nerede olduğu önemli. ABD'nin bakır katot ithalatı temmuz ayında rekor kırarak 223.000 tona ulaştı. Normalde temmuz aylarında yaklaşık 37.000-80.000 ton ithalat görülüyordu. Traderlar olası ABD gümrük vergileri nedeniyle bakırı ABD'ye taşıdı. COMEX bakır stokları Şubat 2025-Ağustos 2026 arasında %712 arttı. Aynı dönemde Londra ve Şanghay stokları azaldı. Bakır talebi Elektrik şebekeleri daha fazla bakır istiyor. Yapay zekâ veri merkezleri daha fazla bakır kullanıyor. Savunma sektörünün talebi de artıyor. Buna karşılık yeni maden arzı çok yavaş geliyor. Mevcut büyük madenlerde ise; üretim kesintileri, düşük cevher tenörleri, kazalar, hava koşulları gibi sorunlar yaşanıyor. Hazırlayan: ER-BAKIR A.Ş. Ticari Grup Müdürlüğü, Hedging Şefliği NOT: Bu çalışma; ER-BAKIR tarafından düzenli olarak izlenen kaynakların derlenmesi ve LME Brokerleri ile yapılan günlük piyasa değerlendirmeleri sonucunda hazırlanmış olup, sadece bir gösterge niteliği taşımaktadır. Bu çalışmada yer alan her türlü tablo ve grafikler, Er-bakır A.Ş. tarafından herhangi bir maddi menfaat temin edilmeksizin genel anlamda bilgi vermek amacıyla hazırlanmıştır. Söz konusu tablo ve grafikler, güvenilir olduğu düşünülen kaynaklardan derlenmekle birlikte; doğrulukları tarafımızca garanti edilmemekte olup belli bir getirinin sağlanmasına yönelik olarak verilmemektedir. Bu nedenle, bu çalışmada yer alan LME bilgilerinin yer aldığı tablo ve grafiklerdeki hatalardan, eksikliklerden ya da bu tablolara dayanılarak yapılan işlemlerden doğacak doğrudan veya dolaylı her türlü maddi/manevi zararlar ve masraflardan ve her ne şekilde olursa olsun üçüncü kişilerin uğrayabileceği her türlü zarar ve masraflardan dolayı Er-bakır A.Ş. sorumlu tutulamaz.

Geride bıraktığımız hafta global piyasalar devam eden jeopolitik riskler ve açıklanan önemli makro veriler ile yön buldu. Asya piyasaları haftaya, teknoloji hisselerindeki yükseliş ve Çin’in ekonomiyi destekleyici adımlarının etkisiyle primli başladı. Çin, finansal sistemin gücünü ve kredi akışını desteklemek amacıyla büyük bankalar ve sigorta şirketlerine 54 milyar dolar sermaye aktarımı kararı aldı. Çin’den gelen ekonomik veriler ise karışık bir görünüm sergiledi. Ticaret dengesi 199,09 milyar dolar ile beklentilere paralel gerçekleşirken, ithalat %28,2 arttı ve beklentilerin altında kaldı. Ağustos ayında ÜFE yıllık bazda %3,8 yükselerek beklentileri aşarken, TÜFE %0,8 arttı. Haftanın ilerleyen günlerinde Orta Doğu’da artan jeopolitik gerilim ve petrol fiyatlarındaki yükseliş piyasalar üzerinde baskı oluşturdu. Brent petrolün 100 doların üzerine çıkması, küresel enflasyon ve enerji maliyetlerine ilişkin endişeleri artırdı. Artan riskten kaçışla birlikte Asya borsaları haftayı kayıplarla tamamladı. ABD borsaları 7 Eylül Pazartesi günü resmi tatil nedeniyle işlem görmedi. Haftanın devamında petrol fiyatlarındaki yükseliş ve Orta Doğu’daki artan gerilim, küresel enerji arzı ve enflasyona ilişkin endişeleri güçlendirdi. Brent petrolün 100 doların üzerine çıkması, hisse senetleri ve tahviller üzerinde satış baskısı oluştururken, Fed’in yakın dönemde faiz artırabileceğine yönelik beklentiler de arttı. ABD hisse senedi piyasalarında haftanın büyük bölümünde satıcılı seyir izlenirken, teknoloji hisselerindeki görece direnç ve bakır fiyatlarındaki güçlü görünüm risk iştahının tamamen kaybolmadığını gösterdi. Haftanın son işlem gününde ABD enflasyon verisinin beklentilerin üzerinde gelmesine rağmen petrol fiyatlarındaki sert düşüş, piyasaları rahatlattı ve ABD borsaları haftanın son gününde toparlandı. Bu toparlanmaya rağmen ABD hisse senedi piyasaları haftayı kayıplarla tamamladı. Dolar endeksi, ABD'de faiz artırımı beklentilerinin güçlenmesine rağmen, Ortadoğu geriliminin küresel enflasyon baskılarını artırabileceği endişeleri ve petrol fiyatlarını yükselmesiyle baskı altında kalsa da ABD'de üretici fiyatlarının Ağustos'ta beklentilere paralel olarak açıklanmasıyla bir miktar kayıplarını telafi ederek haftayı %0,05 kayıpla 99,122 seviyesinden tamamladı. Euro dolar karşısında haftayı %0,13 kayıpla 1,1598 dolar seviyesinden tamamladı. Sterlin dolar paritesi ise haftayı %0,02 kayıpla 1,3518 dolar seviyesinden tamamladı. Brent ham petrolünün en yakın vadeli varil fiyatı geride bıraktığımız hafta, Ortadoğu'daki önemli deniz taşımacılığı rotalarında saldırıların artmasıyla haftayı %8,65 primle 104,61 dolardan tamamladı. 3M LME bakır, geride bıraktığımız hafta 14.147 – 14.875 dolar/ton aralığında seyretti. Bakır fiyatları geride bıraktığımız haftaya güçlü başlayarak ABD dolarındaki düşüş, arzın daralmasıyla birlikte yatırımcıların metallerin ABD’ye akışına odaklanması ve Orta Doğuda devam eden çatışmaların artırdığı arz endişeleriyle 10.09.2026 Perşembe günü 14.875 dolar/ton ile rekor seviyeyi test etmesinin ardından, Reuters'ın Beyaz Saray'ın rafine bakır tarifeleri konusunda henüz karar vermediğini ve yetkililerin daha yüksek fiyatların üretim maliyetlerini artırabileceği endişelerini değerlendirdiğini bildirmesinin ardından rekor seviyeden sert gerileyerek haftayı %1,06 kayıpla 14.226 dolar/ton seviyesinden tamamladı. Yeni haftada, yatırımcılar Ortadoğu'daki gerilim ve yapay zekâ (AI) geliştirme alanındaki yavaşlama çağrılarını yakından izlerken, Asya borsaları baskı altında kaldı. Ayrıca, Çin Merkez Bankası (PBOC), yuanın referans kurunu üst üste beşinci gün güçlendirerek, ABD Başkanı Donald Trump ile Çin Devlet Başkanı Şi Cinping’in bu ay gerçekleştirmesi beklenen zirvesi öncesinde doların son dönemdeki yükselişini dengelemeyi hedefliyor. Çin Ulusal İstatistik Bürosu’nun (NBS) açıkladığı verilere göre, perakende satışlar ağustosta yıllık bazda %0,4 arttı. Sanayi üretimi ise Ağustosta yıllık %5,2 yükseldi. Fed günün ilerleyen saatlerinde iki günlük para politikası toplantısına başlayacak; piyasalar, Fed'in %90 olasılıkla faiz artışına giderek, politika faizini 2023 ortasından bu yana ilk kez yükselteceğini fiyatlıyor. ABD hisse senedi piyasaları haftanın ilk işlem gününü teknoloji ve özellikle yarı iletken hisselerindeki sert satışların öncülüğünde negatif tamamladı. Teknoloji hisselerindeki satışlara ek olarak yüksek petrol fiyatları ve Fed’in yaklaşan faiz kararı da hisse piyasaları üzerinde baskı yarattı. Dolar endeksi, artan petrol fiyatları tahvil getirilerini yükselterek Fed'in yarın sona erecek toplantısında faiz artışına gideceği beklentilerini kuvvetlendirdi ve bugün 99,588 seviyesinden %0,20 primle işlem görüyor. EUR/USD paritesi 1,1541 dolar seviyesinden %0,05 kayıpla, GBP/USD paritesi ise %0,07 kayıpla 1.3486 dolar seviyesine geriledi. Petrol piyasasında, Suudi Arabistan'ın enerji altyapısına yönelik saldırıların doğu-batı boru hattını devre dışı bırakmasının ardından arz aksamalarına yönelik endişelerin sürmesi ve Körfez'deki deniz taşımacılığı risklerini azaltma çabalarına ilişkin şüphe oluşmasıyla desteklenerek bugün %0,31 yükselerek 106,01 dolar/varil seviyesinde işlem görüyor. 3M LME Bakır dün Rafine bakıra yönelik olası ABD gümrük vergilerine ilişkin belirsizliğin piyasa algısı üzerinde baskı oluşturmaya ve gümrük vergisi kaynaklı stok hareketlerine dair görünümü belirsizleştirmeye devam etmesiyle günü %1,42 kayıpla 14.024,5 dolar/ton seviyesinden tamamladı. Bakır fiyatları, düşük seviyelerin en büyük tüketici Çin'deki fiziksel alıcıları yeniden piyasaya çekmesiyle üç haftanın en düşük seviyesinden toparlanırken; Londra Metal Borsası'ndaki stok artışı ve spot fiyat iskontosu, kısa vadeli arz sıkışıklığının hafiflediğine işaret etti. Bakır fiyatları bugün %0,267 primle 14.062 dolar/ton seviyesinden işlem görüyor. HABERLER Devlet bakır komisyonu Cochilco tarafından açıklanan verilere göre, dünyanın en büyük bakır üreticilerinden biri olan Şilili devlet maden şirketi Codelco'nun bakır üretimi, Temmuz ayında bir önceki yılın aynı dönemine kıyasla %5 azalarak 112.800 metrik tona geriledi. - Codelco'nun son bakır üretim verileri, şirketin kilit madenlerde yaşadığı operasyonel aksaklıklarla mücadele ettiği zayıf performans dönemini sürdürdüğünü gösteriyor. - Dünyanın en büyük bakır madeni olan ve BHP tarafından işletilen Escondida'daki üretim %22,1 düşüşle 89.400 tona geriledi. - Anglo American ve Glencore'un ortak mülkiyetindeki Collahuasi'de ise üretim %12,3 artarak 38.400 tona yükseldi. - Şili'nin toplam bakır üretimi Temmuz ayında %9,4 azalırken; istatistik kurumu bu düşüşün nedenleri olarak ülkenin kuzeyindeki zorlu hava koşullarını ve büyük tesislerdeki bakım çalışmalarını gösterdi. - Cochilco, Ağustos ayında yaptığı açıklamada, Şili'nin bakır üretiminin 2026 yılında yaklaşık %2,5 oranında düşmesini, ardından gelecek yıl yeniden toparlanmasını beklediğini belirtmişti. ING analistleri bir notta, "Artan stoklar ve yakın vadeli fiyat farklarının (spreads) gevşemesi, LME piyasasındaki aşırı sıkışıklığın hafiflemeye başladığına işaret ediyor" dedi. - ING yayınladığı başka bir notta, "Yükseliş giderek politika odaklı görünüyor" dedi ve gümrük vergilerinin ertelenmesi veya tamamen ortadan kaldırılması durumunda, talebin düşük kalması halinde fiyatların keskin bir şekilde düşebileceğini ekledi. Çinli aracı kurum Everbright Futures analistleri, "Hâlâ yüksek seyreden COMEX-LME fiyat farkı, fiziksel bakırın ABD'ye akmaya devam ettiğini ve bunun da ABD dışındaki piyasalarda arz sıkışıklığını derinleştirdiğini gösteriyor," dedi. 3ay vadeli LME bakır fiyatı ve LME bakır stoklarına ait grafik aşağıda sunulmuştur; Hazırlayan: ER-BAKIR A.Ş. Ticari Grup Müdürlüğü, Hedging Şefliği NOT: Bu çalışma; ER-BAKIR tarafından düzenli olarak izlenen kaynakların derlenmesi ve LME Brokerleri ile yapılan günlük piyasa değerlendirmeleri sonucunda hazırlanmış olup, sadece bir gösterge niteliği taşımaktadır. Bu çalışmada yer alan her türlü tablo ve grafikler, Er-bakır A.Ş. tarafından herhangi bir maddi menfaat temin edilmeksizin genel anlamda bilgi vermek amacıyla hazırlanmıştır. Söz konusu tablo ve grafikler, güvenilir olduğu düşünülen kaynaklardan derlenmekle birlikte; doğrulukları tarafımızca garanti edilmemekte olup belli bir getirinin sağlanmasına yönelik olarak verilmemektedir. Bu nedenle, bu çalışmada yer alan LME bilgilerinin yer aldığı tablo ve grafiklerdeki hatalardan, eksikliklerden ya da bu tablolara dayanılarak yapılan işlemlerden doğacak doğrudan veya dolaylı her türlü maddi/manevi zararlar ve masraflardan ve her ne şekilde olursa olsun üçüncü kişilerin uğrayabileceği her türlü zarar ve masraflardan dolayı Er-bakır A.Ş. sorumlu tutulamaz.

Geride bıraktığımız hafta global piyasalar devam eden jeopolitik riskler ve Fed Beige Book açıklamaları ile yön buldu. Küresel piyasalar, haftaya ABD-İran arasında yeniden başlayan çatışmalar ve Fed'in faiz artırım beklentilerindeki yükselişin etkisiyle baskı altında başladı. Orta Doğu'da artan jeopolitik tansiyon, yatırımcıların risk iştahını zayıflatırken; ABD'nin İran'a yönelik operasyonları ve İran'ın bölgedeki ABD müttefiklerine karşılık vermesi, çatışmaların yeniden tırmanabileceğine ilişkin endişeleri artırdı. ABD Başkanı Donald Trump'ın İran'a yönelik yeni saldırı tehdidinde bulunması, jeopolitik riskleri gündemde tutarken, petrol fiyatlarındaki yükseliş de piyasalarda enflasyon endişelerini destekledi. Haftanın ikinci yarısında ise petrol fiyatlarındaki yükselişin hız kesmesi, düşük seviyelerden gelen alımlar ve güçlü şirket bilançoları küresel piyasalarda toparlanmayı destekledi. Fed Beige Book, ABD ekonomik aktivitesinin son iki ayda ılımlı şekilde arttığına işaret ederken, özellikle veri merkezi yatırımlarından kaynaklanan talebin büyümeye katkısı öne çıktı. Fed Yönetim Kurulu Üyesi Christopher Waller'ın, enflasyonun yavaşlamaya devam etmesi halinde mevcut faiz seviyesinin korunmasını destekleyebileceğine yönelik açıklamaları, piyasalardaki faiz baskısını kısmen hafifletti. Öte yandan, geride bıraktığımız haftanın son gününde ABD'de beklentilerin oldukça üzerinde açıklanan Ağustos ayı tarım dışı istihdam verisi, Fed'in faiz politikası açısından yeni bir belirsizlik unsuru oldu. İstihdamın 55 bin artacağı beklentilerinin üzerinde 162 bin kişi artması, faiz artırım beklentilerini güçlendirerek risk iştahını olumsuz etkiledi. Güçlü istihdam verisinin ardından Donald Trump'ın Fed üzerindeki faiz indirimi yönündeki baskısını artırması dikkat çekerken, piyasaların odağı gelecek hafta açıklanacak enflasyon verilerine çevrildi. Genel olarak küresel piyasalar, haftanın ilk bölümündeki kayıplarını kısmen telafi etse de jeopolitik riskler, faiz beklentileri ve enflasyon endişeleri nedeniyle haftayı karışık bir görünümle tamamladı. Dolar endeksi, ABD'de faiz artırımı beklentilerinin güçlenmesine rağmen, Ortadoğu geriliminin küresel enflasyon baskılarını artırabileceği endişeleriyle baskı altında kalarak haftayı %0,53 kayıpla 99,176 seviyesinden tamamladı. Euro dolar karşısında haftayı %0,25 primle 1,1613 dolar seviyesinden tamamladı. Sterlin dolar paritesi ise haftayı %0,10 kayıpla 1,3521 dolar seviyesinden tamamladı. Brent ham petrolünün en yakın vadeli varil fiyatı geride bıraktığımız hafta, ABD ile İran arasında yeniden alevlenen çatışmaların Ortadoğu'da arz risklerine ilişkin endişeleri kuvvetlendirmesiyle haftayı %7,80 primle 96,28 dolardan tamamladı. 3M LME bakır, geride bıraktığımız hafta 14.092 – 14.441,5 dolar/ton aralığında seyretti. Bakır fiyatları geride bıraktığımız haftaya güçlü başlayarak 01.09.2026 Salı günü $14.441,5 ile 29 Ocak tarihinden beri en yüksek seviyeyi test etmesinin ardından yüksek seviyeden gelen satış, güçlü dolar ve küresel tahvil satışlarının baskısı ile kazanımlarının bir kısmını geri verse de ABD dışındaki azalan stokların etkisi ve jeopolitik risklerin tekrar alevlenmesiyle artan arz endişeleriyle desteklenerek haftayı %0,65 primle 14.378,5 dolar/ton seviyesinden tamamladı. Yeni haftada, Asya borsaları, Orta doğudaki gerginliğin devam etmesiyle tedirgin işlemler görülse de Çin’den gelen ekonomiyi destekleyici adım açıklamaları ve karışık verilerle yönünü yukarı çevirdi. Ayrıca, Çin, ekonomik büyümenin yavaşladığı bir dönemde finansal sisteminin gücünü desteklemek ve kredi akışının devamını sağlamak amacıyla ülkedeki en büyük bankalar ile sigorta şirketlerine 54 milyar dolar sermaye aktarma kararı aldı. Makro veri tarafında, Çin’de açıklanan ticaret dengesi ise 199,05B olan beklentilere yakın 199,09B olarak açıklandı. Çin ticaret dengesi, ihracatın beklentilere paralel 0,25% artması ve ithalatın %0,30 artacağı beklentilerinin altında %28,20 artmasıyla gerçekleşti. İran ise gerçekleşebilecek yeni saldırılara karşılık olarak bölgedeki enerji altyapısını vuracağını açıkladı. ABD borsaları resmi tatil sebebiyle 07.09.2026 Pazartesi günü kapalı kaldı. Dolar endeksi dün, günü hafta açıklanacak ABD tüketici fiyat endeksi verisi öncesinde günü yatay tamamlamasının ardından bugün 98,844 seviyesinden %0,33 kayıpla işlem görüyor. EUR/USD paritesi 1,1622 dolar seviyesinden %0,01 primle, GBP/USD paritesi ise %0,01 kayıpla 1.3536 dolar seviyesine geriledi. Petrol piyasasında, İran'ın olası yeni saldırılara karşı bölgedeki enerji altyapısını vuracağı tehdidinin ardından Ortadoğu'daki çatışmaların devam edeceği riskiyle bugün % 0.61 yükselerek 97.59 dolar/varil seviyesinde işlem görüyor. 3M LME bakır dün ABD dolarındaki düşüş ve ABD dışındaki arz sıkıntısı, Fed’in faiz artırımı beklentilerini artıran beklenenden daha güçlü istihdam verilerinin yarattığı baskıyı dengelemesiyle günü %0,80 primle 14.494 dolar/ton seviyesinden tamamladı Bakır fiyatları bugün diğer bölgelerde arzın daralmasıyla birlikte metalin Amerika Birleşik Devletleri'ne akışına odaklanmaya 14.624,5 dolar/ton ile rekor seviyeyi test etmesinin ardından %0,80 primle 14.610 dolar/ton seviyesinden işlem görüyor. HABERLER Çin'in işlenmemiş bakır ve bakır ürünleri ithalatı Temmuz ayındaki 425.000 tondan Ağustos ayında 382.000 tona düştü. İşlenmemiş bakır ve bakır ürünleri ithalatı Ocak-Ağustos döneminde bir önceki yıla göre %6,7 düşüşle 3,30 milyon ton olarak gerçekleşti. - Bakır konsantresi ithalatı, bir önceki yılın aynı dönemindeki 20,06 milyon tondan ilk sekiz ayda 19,49 milyon tona geriledi. Resmi verilere göre, Amerika Birleşik Devletleri Temmuz ayında rekor düzeyde 225.094 metrik ton rafine bakır ve bakır alaşımı ithal etti. Bu durum, olası bir gümrük vergisi uygulanmasından önce tüccarların büyük miktarlarda metal sevkiyatına devam etmesinden kaynaklanıyor. - ABD Ticaret Bakanlığı tarafından açıklanan Temmuz ayı rakamı, Trade Data Monitor verilerine göre, 1990'dan beri tutulan kayıtlardaki en yüksek aylık toplam oldu. Bir önceki aya göre %78, yıllık bazda ise %8 artış gösterdi. ABD’de olası tarifeler öncesinde metalin COMEX depolarında toplanmaya devam etmesi piyasada bölgesel ayrışmayı artırıyor. COMEX stokları geçen hafta 700 bin tona yaklaşarak yeni bir rekor seviyeye ulaştı. Kopenhag'daki Saxo Bank'ın emtia stratejisi başkanı Ole Hansen, "Endüstriyel metallerde asıl odak noktası, arzın dar görünmesidir" dedi. - "Yükselen getiriler ve potansiyel finansman maliyetlerindeki artış konusunda endişeler var, ancak bu durum, arz sıkıntısı yaşanan emtiaların, talep görünümüne ilişkin bazı endişeler olduğunda fırtınayı atlatabileceğini gösteriyor." Codelco başta olmak üzere büyük üreticilerden gelen zayıf rakamlar, yüksek fiyatlara rağmen maden arzından güçlü bir karşılık gelmediğini gösteriyor. Düşük cevher kalitesi ve devam eden operasyonel sorunlar rafine üretim tarafındaki konsantre sıkışıklığının devam etmesine neden oluyor. 3ay vadeli LME bakır fiyatı ve LME bakır stoklarına ait grafik aşağıda sunulmuştur; Hazırlayan: ER-BAKIR A.Ş. Ticari Grup Müdürlüğü, Hedging Şefliği NOT: Bu çalışma; ER-BAKIR tarafından düzenli olarak izlenen kaynakların derlenmesi ve LME Brokerleri ile yapılan günlük piyasa değerlendirmeleri sonucunda hazırlanmış olup, sadece bir gösterge niteliği taşımaktadır. Bu çalışmada yer alan her türlü tablo ve grafikler, Er-bakır A.Ş. tarafından herhangi bir maddi menfaat temin edilmeksizin genel anlamda bilgi vermek amacıyla hazırlanmıştır. Söz konusu tablo ve grafikler, güvenilir olduğu düşünülen kaynaklardan derlenmekle birlikte; doğrulukları tarafımızca garanti edilmemekte olup belli bir getirinin sağlanmasına yönelik olarak verilmemektedir. Bu nedenle, bu çalışmada yer alan LME bilgilerinin yer aldığı tablo ve grafiklerdeki hatalardan, eksikliklerden ya da bu tablolara dayanılarak yapılan işlemlerden doğacak doğrudan veya dolaylı her türlü maddi/manevi zararlar ve masraflardan ve her ne şekilde olursa olsun üçüncü kişilerin uğrayabileceği her türlü zarar ve masraflardan dolayı Er-bakır A.Ş. sorumlu tutulamaz.

Geride bıraktığımız hafta global piyasalar devam eden jeopolitik riskler, Nvidia başta olmak üzere, teknoloji şirketlerinden beklenen bilanço açıklamaları ve Fed Başkanı Kevin Warsh'ın yıllık Jackson Hole toplantısında yapacağı konuşma ile yön buldu. Geride bıraktığımız haftaya global piyasalar yatay bir görünümle başlarken, yatırımcıların odağında ABD’nin İran’a yönelik açıklaması beklenen yeni yaptırımlarının detayları yer aldı. ABD-İran geriliminin ekonomik yaptırım boyutuna taşınması, küresel ticarette yeni bir tarife savaşının yeniden gündeme gelebileceğine yönelik endişeleri artırarak risk iştahı üzerinde baskı oluşturdu. ABD Hazine Bakanı Scott Bessent’in İran’ı küresel ekonomiden izole etmeye yönelik planına ilişkin açıklamaları yakından takip edilirken, çip üreticilerinde önceki dönemde başlayan satış baskısının hafta boyunca da devam ettiği görüldü. Hafta ortasında Nvidia’nın beklentilerin üzerinde gerçekleşen finansal sonuçları, özellikle teknoloji ve yapay zeka temalı hisselerde alımları destekledi. Şirketin güçlü bilançosu, teknoloji sektöründeki satış baskısının azalmasına ve global borsalarda toparlanma eğiliminin güçlenmesine katkı sağladı. Nvidia’nın gelecek mali yılda gelirlerinin yaklaşık %70 artmasını beklediğini açıklaması, yapay zeka hesaplama altyapısına yönelik talebin güçlü kalmaya devam ettiğine işaret ederek yatırımcıların teknoloji sektörüne ilişkin beklentilerini destekledi. ABD’de açıklanan ekonomik veriler de piyasaların yönü üzerinde belirleyici oldu. Özellikle kişisel tüketim harcamaları (PCE) verisinin güçlü seyrini koruması, ABD ekonomisinin dayanıklılığına ilişkin beklentileri destekledi. ABD’de PCE endeksinin Temmuz ayında aylık bazda %0,2 artış göstermesi, enflasyonist baskıların tamamen ortadan kalkmadığına işaret ederken, piyasalarda Fed’in para politikasına ilişkin beklentilerin yeniden şekillenmesine neden oldu. Güçlü ekonomik veriler ABD ekonomisinin dirençli görünümünü koruduğunu gösterirken, bu tablo şirket gelirleri ve tüketim harcamaları açısından olumlu değerlendirildi. Bununla birlikte, ekonomik aktivitenin güçlü kalması Fed’in para politikasını yeniden sıkılaştırabileceği endişelerini de beraberinde getirdi. Bu gelişmeler paralelinde ABD hisse senedi piyasalarında hafta boyunca dalgalı ve yön arayışının öne çıktığı bir görünüm izlendi. Yatırımcılar bir taraftan güçlü şirket bilançolarını ve ekonomik aktiviteyi fiyatlarken, diğer taraftan yüksek faiz ve enflasyon risklerini değerlendirdi. Haftanın son bölümünde piyasaların odağı Fed Başkanı Kevin Warsh’ın Jackson Hole Sempozyumu’nda gerçekleştireceği konuşmaya çevrildi. Warsh’ın Jackson Hole’daki konuşması piyasalarda belirgin biçimde şahin olarak değerlendirildi. Warsh, yaz döneminde açıklanan enflasyon verilerinin beklentilerin üzerinde seyrettiğine dikkat çekerek, enflasyonla mücadelenin henüz tamamlanmadığı mesajını verdi. Warsh’ın “Bu yazın enflasyon verisi beklentilerin üzerinde seyretse de bana altta yatan eğilimlerin anlamlı ölçüde iyileştiğini söylemeyin” yönündeki açıklaması, Fed’in enflasyon konusunda temkinli duruşunu koruduğuna işaret etti. Warsh’ın açıklamaları sonrasında küresel risk iştahı kısa vadede baskı altında kalırken, hisse senedi piyasalarındaki satış baskısının kalıcı olmadığı görüldü. Haftanın son bölümünde borsalar kazanımlarını büyük ölçüde koruyarak haftayı primli tamamladı. Böylece güçlü şirket bilançoları ve ekonomik aktiviteye ilişkin olumlu beklentiler, Fed’in daha sıkı para politikası uygulayabileceğine yönelik endişelerin yarattığı baskıyı kısmen dengeledi. Dolar endeksi, Fed Başkanı Warsh'ın sıkılaştırma yanlısı görülen açıklamalarının ardından faiz artışı beklentileri kuvvetlenirken haftayı %0,91 primle 99,702 seviyesinden tamamladı. Euro dolar karşısında haftayı %0,81 primle 1,1584 dolar seviyesinden tamamladı. Sterlin dolar paritesi ise haftayı %0,73 primle 1,3534 dolar seviyesinden tamamladı. Brent ham petrolünün en yakın vadeli varil fiyatı geride bıraktığımız hafta, İran ile Katar arasındaki görüşmelerin Hürmüz Boğazı'nın yeniden trafiğe açılmasıyla sonuçlanabileceği ve Ortadoğu'daki arz kesintilerini hafifletebileceği beklentileriyle kayıplarla karşılaşsa da ABD Başkanı Donald Trump'ın İran ile anlaşma şartlarına dönmek istemediğine yönelik haberlerin ardından kayıplarını sınırladı ve haftayı %5,38 kayıpla 89,31dolardan tamamladı. 3M LME bakır, geride bıraktığımız hafta 14.137 – 14.437 dolar/ton aralığında seyretti. Bakır fiyatları geride bıraktığımız haftaya en büyük metal tüketicisi Çin'in ekonomik büyümeyi güçlendirmek için mali politika önlemleri taahhüt etmesiyle primli başladı, zaman zaman doların değer kazanması ve Orta Doğu’da devam eden gerginlikle baskı altında kalsa da hafta boyunca devam eden LME depolarından gelen bir dizi çekim talebinin arz endişelerini artırmasıyla kayıplarını telafi ederek haftayı %0,70 primle 14.285 dolar/ton seviyesinden tamamladı. Ağustos ayında 3M LME bakır 13,796-14,437 dolar/ton aralığında seyretti. Ağustos ayında bakır fiyatlarını yukarı taşıyan temel faktörler küresel arz endişeleri, LME stoklarındaki düşüş, ABD’ye artan bakır sevkiyatı ve Çin’den gelen ekonomik destek beklentileri oldu. Buna karşılık güçlü dolar ve jeopolitik riskler zaman zaman yükselişi sınırladı. Bakır fiyatları Ağustos ayında arz endişeleri nedeniyle güçlü seyretti. ABD’nin olası gümrük vergileri öncesinde bakırın ABD’ye yönelmesi, LME stoklarının Ocak ayından bu yana en düşük seviyelere gerilemesine neden oldu. Demokratik Kongo Cumhuriyeti’nin bakır ve kobalt konsantresi ihracatını yasaklaması küresel arz endişelerini artırdı. Endonezya’daki Freeport Indonesia’nın Smelting Gresik tesisini bakım nedeniyle geçici olarak durdurması da arz tarafındaki baskıyı güçlendirdi. Çin’in ekonomik büyümeyi desteklemek için mali teşvikler açıklaması, bakır talebi açısından olumlu karşılandı. Doların zaman zaman güçlenmesi, ABD enflasyon verileri ve Orta Doğu’daki gerilimler fiyatları baskılasa da bu etkiler kalıcı olmadı. LME bakır 26 Ağustos’ta 14.437 dolar/ton ile 26 Ocak 2026’dan bu yana en yüksek seviyeyi gördü ve Ağustos ayını %3,49 artışla 14.285 dolar/ton seviyesinden tamamladı. Yeni haftada, Cuma günkü Warsh’ın şahin açıklamalarının gelecek ay faiz artırımı beklentilerini güçlendirmesi ve ABD ile İran arasında tekrar başlayan çatışmaların ardından global borsalar baskı altında kaldı. ABD hisse senedi piyasalarında da global piyasalara paralel, ABD ile İran arasında yaklaşık bir ayın ardından yeniden başlayan karşılıklı saldırıların jeopolitik riskleri artırması ve enflasyona ilişkin endişeleri yeniden gündeme taşımasıyla haftanın ilk işlem gününde satıcılı bir görünüm izlendi. Dolar endeksi dün, günü %0,27 kayıpla tamamlamasının ardından bugün 99,620 seviyesinden %0,19 primle işlem görüyor. EUR/USD paritesi 1,1592 dolar seviyesinden %0,21 kayıpla, GBP/USD paritesi ise %0,12 kayıpla 1,3531 dolar seviyesine geriledi. Petrol piyasasında, Ortadoğu'da ABD ile İran arasında yeniden başlayan saldırıların başlıca petrol üreticilerinden olan bölgede arz kesintisi endişelerini yinelemesiyle bugün %2,30 yükselerek 92,57 dolar/varil seviyesinde işlem görüyor. Londra Metal Borsası 31 Ağustos tarihinde resmi tatil (Summer Bank Holiday) nedeniyle, kapalı kaldı. Bakır fiyatları bugün ise devam eden arz endişeleri ile erken işlemlerde yükselse de doların güçlenmesi ve yüksek seviyeden gelen satışların baskısıyla %0,27 kayıpla $14.247 seviyesinden işlem görüyor. HABERLER Dünyanın en büyük bakır üreticisi Şili'de, madencilik faaliyetlerinin yoğunlaştığı bölgelerde yaşanan şiddetli fırtınalar nedeniyle bakır üretimi Temmuz ayında bir önceki yıla göre %9,4 düştü. - İstatistik kurumu INE yaptığı açıklamada, bu düşüşün nedeninin Şili'nin bakır üretiminin 403.424 metrik ton olduğunu, bir önceki yılın aynı ayında ise 445.322 ton olduğunu belirtti. - INE'nin raporuna göre, bakır madenciliği ve işlenmesindeki düşüş, "ülkenin kuzey kesimindeki olumsuz hava koşullarının normal üretim sürecini engellemesinden" kaynaklanıyor. Geçtiğimiz haftalarda, dünyanın önde gelen bakır üreticilerinden Freeport, 2. çeyrek üretiminde yıllık bazda %18,4, düşüş açıklamıştı. Geçen hafta bilanço açıklayan Codelco ise aynı dönem için %13,5 düşüş açıkladı. Şirketin ilk yarı üretimi de operasyonel kısıtlar ve düşük cevher kalitesi nedeniyle %11 azaldı. BNP Paribas'ın metal stratejisi başkanı David Wilson, "Bakır ticareti yapan birçok geleneksel olmayan kaynak var ve veri açıklamalarıyla birlikte çok miktarda hızlı para akışı gerçekleşiyor" dedi. Metal Intelligence Centre araştırma başkanı Sandeep Daga, "Evet, Çin dışında fiziksel bir arz sıkıntısı var, ancak geçen yılki kadar kötü değil ve mevcut fiyatları haklı çıkarmıyor" dedi. ING'nin emtia stratejisti Ewa Manthey, "Bakırdaki son geri çekilme, temel göstergelerde bir bozulmadan ziyade, aşırı bir sıkışmanın soğuması gibi görünüyor" dedi. - "Kısa vadeli oynaklığın devam etmesini bekliyoruz, ancak düşük stoklar ve süregelen arz endişeleri bakır fiyatlarını desteklemeye devam etmeli." 3ay vadeli LME bakır fiyatı ve LME bakır stoklarına ait grafik aşağıda sunulmuştur; Hazırlayan: ER-BAKIR A.Ş. Ticari Grup Müdürlüğü, Hedging Şefliği NOT: Bu çalışma; ER-BAKIR tarafından düzenli olarak izlenen kaynakların derlenmesi ve LME Brokerleri ile yapılan günlük piyasa değerlendirmeleri sonucunda hazırlanmış olup, sadece bir gösterge niteliği taşımaktadır. Bu çalışmada yer alan her türlü tablo ve grafikler, Er-bakır A.Ş. tarafından herhangi bir maddi menfaat temin edilmeksizin genel anlamda bilgi vermek amacıyla hazırlanmıştır. Söz konusu tablo ve grafikler, güvenilir olduğu düşünülen kaynaklardan derlenmekle birlikte; doğrulukları tarafımızca garanti edilmemekte olup belli bir getirinin sağlanmasına yönelik olarak verilmemektedir. Bu nedenle, bu çalışmada yer alan LME bilgilerinin yer aldığı tablo ve grafiklerdeki hatalardan, eksikliklerden ya da bu tablolara dayanılarak yapılan işlemlerden doğacak doğrudan veya dolaylı her türlü maddi/manevi zararlar ve masraflardan ve her ne şekilde olursa olsun üçüncü kişilerin uğrayabileceği her türlü zarar ve masraflardan dolayı Er-bakır A.Ş. sorumlu tutulamaz.

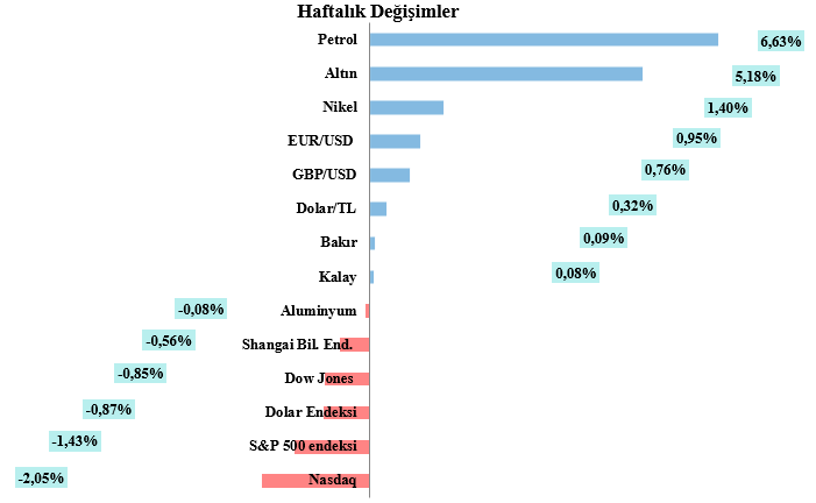
Geride bıraktığımız hafta global piyasalar, devam eden jeopolitik riskler ve açıklanan önemli makroekonomik veriler doğrultusunda yön buldu. Asya borsaları, ABD-İran savaşının sona erdirilememesi ve petrol fiyatlarındaki yükselişin enflasyon endişelerini artırmasıyla haftayı genel olarak baskı altında geçirdi. Çin ekonomisinde Temmuz ayında sanayi üretimi, tüketim ve yatırımların beklentilerin üzerinde yavaşlaması, büyüme görünümüne ilişkin endişeleri artırdı. Çin Merkez Bankası, 1 ve 5 yıllık LPR faiz oranlarını sabit tuttu. Küresel tahvil getirileri, artan kamu borcu endişeleriyle yükselirken hisse senedi piyasalarında satış baskısı görüldü. Asya teknoloji ve yarı iletken hisseleri, ABD'deki teknoloji hisselerine paralel olarak geriledi. Japonya'da ise Temmuz ayında ithalat %27,8, ihracat %23,2 artarken, manşet enflasyon %1,9'a yükselerek yılın en yüksek seviyesine çıktı. Hafta boyunca baskı altında kalan Asya borsaları haftayı kayıplarla tamamladı. ABD hisse senedi piyasaları haftaya jeopolitik riskler, yükselen petrol fiyatları ve tahvil getirilerinin baskısıyla başladı. ABD-İran geriliminin yeniden tırmanması ve Hürmüz Boğazı'na ilişkin belirsizlikler petrol fiyatlarını yukarı çekerken, artan tahvil faizleri özellikle teknoloji ve yapay zekâ hisselerinde satışları güçlendirdi. Fed tutanaklarında, enflasyonun %2 hedefinin üzerinde kalmasına yönelik endişelerin arttığı ve bazı üyelerin gerekmesi hâlinde faiz artışını destekleyebileceği görüldü. Bu gelişmeler küresel risk iştahını sınırladı. Haftanın son işlem gününde güçlü ekonomik verilerin desteğiyle toparlanma yaşansa da ABD hisse senedi piyasaları haftayı kayıpla tamamladı. Jeopolitik riskler, yüksek petrol fiyatları, yükselen tahvil getirileri ve Fed'in temkinli duruşu piyasaların ana gündemini oluşturdu. Dolar endeksi, ABD Hazine Bakanlığı'nın tahvil geri alımlarını artırma kararının yatırımcılar tarafından geçici bir çözüm olarak değerlendirilmesi ve yetkililerin giderek daha müdahaleci hâle gelen tutumlarına ilişkin endişelerin artmasıyla haftayı %0,87 kayıpla 98,800 seviyesinden tamamladı. Euro, dolar karşısında haftayı %0,95 primle 1,1679 seviyesinden tamamlarken, sterlin/dolar paritesi %0,76 yükselişle 1,3633 seviyesine ulaştı. Brent ham petrolünün en yakın vadeli varil fiyatı, ABD-İran savaşının petrol arzını aksatmaya devam etmesiyle haftayı %6,63 primle 94,39 dolardan tamamladı. 3M LME bakır, geride bıraktığımız hafta 13.856,5–14.396 dolar/ton aralığında seyretti. Bakır fiyatları; Çin'den gelen ve hayal kırıklığı yaratan sanayi üretimi verisi, ABD-İran ateşkesinin uzun vadeli bir barış anlaşması olmadan sona ermesi ve LME depolarındaki stoklarda yaşanan güçlü artış nedeniyle baskı altında kaldı. Bununla birlikte, dolardaki geri çekilmeden destek bulan bakır fiyatları haftayı %0,09 primle 14.185 dolar/ton seviyesinden tamamladı. Yeni haftada global borsalar; ABD-İran geriliminin ekonomik yaptırım boyutuna taşınması, tarife savaşlarının yeniden alevlenebileceğine yönelik endişeler, Nvidia'nın açıklayacağı bilanço ve Fed Başkanı Kevin Warsh'ın Cuma günü Jackson Hole Sempozyumu'nda yapacağı konuşmaya odaklandı. Yatırımcılar, ABD Hazine Bakanı Bessent'in İran'ı küresel ekonomiden izole etme planını değerlendirirken, çip üreticilerindeki satış dalgası petrol fiyatlarındaki düşüşü gölgede bıraktı. Haftanın ilk işlem gününde küresel hisse senedi piyasalarında, teknoloji hisseleri öncülüğünde temkinli bir görünüm izlendi. Döviz piyasalarında dolar endeksi, ABD'nin İran'a yönelik yaptırımların kapsamını genişlettiğini açıklaması ve uzun vadeli tahvil getirileri üzerindeki baskıyı hafifletmeye yönelik adımlarını yinelemesinin ardından başlıca para birimleri karşısındaki kazanımlarını korumaya çalıştı. Dolar endeksi, dün günü %0,20 primle tamamlamasının ardından bugün 99,059 seviyesinden %0,06 primle işlem görüyor. EUR/USD paritesi %0,02 gerileyerek 1,1660 seviyesine, GBP/USD paritesi ise %0,05 primle1,3637 seviyesine geriledi. Petrol piyasasında, dün %2'nin üzerinde gerileyen fiyatlar bugün de kayıplarını sürdürdü, yatırımcılar ABD'nin İran'a yönelik açıkladığı yeni yaptırımların olası etkilerini değerlendiriyor. Brent ham petrolünün en yakın vadeli varil fiyatı bugün %0,59 kayıpla 91,63 dolar/varil seviyesinde işlem görüyor. Bakır piyasasında, üç ay vadeli LME bakır fiyatı dün, Londra Metal Borsası'nda teslimat için ayrılmış metallerin ve iptal edilen varantların sayısındaki artışın alımları desteklemesiyle günü yatay, 14.245 dolar/ton seviyesinden tamamladı. Bugün ise doların değer kazanması ve zayıf makroekonomik verilerin etkisiyle gerileyen bakır fiyatları, LME stoklarındaki çekim taleplerinin tetiklediği arz sıkıntısı endişelerinin etkisini gölgede bırakmasıyla %0,03 kayıpla 14.240,5 dolar/ton seviyesinde işlem görüyor. HABERLER Uluslararası Bakır Çalışma Grubu (ICSG), son aylık bülteninde, küresel rafine bakır piyasasının Haziran ayında 60.000 metrik tonluk bir arz açığı gösterdiğini, Mayıs ayında ise 15.000 metrik tonluk bir arz fazlası olduğunu belirtti. - ICSG'ye göre, yılın ilk 6 ayında piyasa, bir önceki yılın aynı dönemine göre 114.000 metrik tonluk bir arz fazlalığına karşılık 131.000 metrik tonluk bir arz fazlalığı gösterdi. - Haziran ayında dünya rafine bakır üretimi 2,37 milyon metrik ton, tüketimi ise 2,43 milyon metrik ton oldu. Ulusal İstatistik Bürosu verilerine göre, Çin'in rafine bakır üretimi Temmuz ayında bir önceki yıla göre %1,3 artarak 1,29 milyon metrik tona ulaştı. - Reuters'ın resmi verilere dayanarak yaptığı hesaplamalara göre, geçen ay günlük ortalama bakır üretimi 41.452 ton oldu. ANZ'nin kıdemli emtia stratejisti Daniel Hynes, bir notunda, "Çin'deki beklenenden zayıf ekonomik veriler, baz metaller sektöründeki genel havayı olumsuz etkiledi" dedi. Emtia araştırma şirketi CRU'nun baş analisti Craig Lang, düşüşün "esas olarak kötüleşen ithalat ekonomisini ve yüksek bakır fiyatları nedeniyle Çinli alıcıların kısa vadeli fiziksel talebinin azalmasını yansıttığını" söyledi. Marex danışmanı Ed Meir bir notunda, "Bakır stoklarındaki bu son artışın, bazı oyuncuların yakın zamanda bir gümrük vergisi kararı alınacağını sezdiklerini ve stok pozisyonlarını buna göre ayarladıklarını gösterip göstermediğini merak ediyoruz" diye yazdı. 3ay vadeli LME bakır fiyatı ve LME bakır stoklarına ait grafik aşağıda sunulmuştur; Uluslararası Bakır Çalışma Grubu (ICSG), son aylık bülteninde, küresel rafine bakır piyasasının Haziran ayında 60.000 metrik tonluk bir arz açığı gösterdiğini, Mayıs ayında ise 15.000 metrik tonluk bir arz fazlası olduğunu belirtti. - ICSG'ye göre, yılın ilk 6 ayında piyasa, bir önceki yılın aynı dönemine göre 114.000 metrik tonluk bir arz fazlalığına karşılık 131.000 metrik tonluk bir arz fazlalığı gösterdi. - Haziran ayında dünya rafine bakır üretimi 2,37 milyon metrik ton, tüketimi ise 2,43 milyon metrik ton oldu. Ulusal İstatistik Bürosu verilerine göre, Çin'in rafine bakır üretimi Temmuz ayında bir önceki yıla göre %1,3 artarak 1,29 milyon metrik tona ulaştı. - Reuters'ın resmi verilere dayanarak yaptığı hesaplamalara göre, geçen ay günlük ortalama bakır üretimi 41.452 ton oldu. ANZ'nin kıdemli emtia stratejisti Daniel Hynes, bir notunda, "Çin'deki beklenenden zayıf ekonomik veriler, baz metaller sektöründeki genel havayı olumsuz etkiledi" dedi. Emtia araştırma şirketi CRU'nun baş analisti Craig Lang, düşüşün "esas olarak kötüleşen ithalat ekonomisini ve yüksek bakır fiyatları nedeniyle Çinli alıcıların kısa vadeli fiziksel talebinin azalmasını yansıttığını" söyledi. Marex danışmanı Ed Meir bir notunda, "Bakır stoklarındaki bu son artışın, bazı oyuncuların yakın zamanda bir gümrük vergisi kararı alınacağını sezdiklerini ve stok pozisyonlarını buna göre ayarladıklarını gösterip göstermediğini merak ediyoruz" diye yazdı. 3ay vadeli LME bakır fiyatı ve LME bakır stoklarına ait grafik aşağıda sunulmuştur; Hazırlayan: ER-BAKIR A.Ş. Ticari Grup Müdürlüğü, Hedging Şefliği NOT: Bu çalışma; ER-BAKIR tarafından düzenli olarak izlenen kaynakların derlenmesi ve LME Brokerleri ile yapılan günlük piyasa değerlendirmeleri sonucunda hazırlanmış olup, sadece bir gösterge niteliği taşımaktadır. Bu çalışmada yer alan her türlü tablo ve grafikler, Er-bakır A.Ş. tarafından herhangi bir maddi menfaat temin edilmeksizin genel anlamda bilgi vermek amacıyla hazırlanmıştır. Söz konusu tablo ve grafikler, güvenilir olduğu düşünülen kaynaklardan derlenmekle birlikte; doğrulukları tarafımızca garanti edilmemekte olup belli bir getirinin sağlanmasına yönelik olarak verilmemektedir. Bu nedenle, bu çalışmada yer alan LME bilgilerinin yer aldığı tablo ve grafiklerdeki hatalardan, eksikliklerden ya da bu tablolara dayanılarak yapılan işlemlerden doğacak doğrudan veya dolaylı her türlü maddi/manevi zararlar ve masraflardan ve her ne şekilde olursa olsun üçüncü kişilerin uğrayabileceği her türlü zarar ve masraflardan dolayı Er-bakır A.Ş. sorumlu tutulamaz.
Geride bıraktığımız hafta global piyasalar, devam eden jeopolitik riskler ve açıklanan önemli makroekonomik veriler doğrultusunda yön buldu. Asya piyasaları, önceki haftanın son işlem gününde ABD’de beklentilerin altında açıklanan tarım dışı istihdam verisinin Fed’in faiz artırımı beklentilerini zayıflatmasının ardından haftaya yükselişle başladı. Çin’de açıklanan enflasyon verileri de piyasalardaki olumlu havayı destekledi. Temmuz ayında ÜFE %3,5, TÜFE ise %0,5 artarak beklentilerin altında gerçekleşti. Haftanın ortasında ABD-İran görüşmelerine ilişkin belirsizlik ve ABD enflasyon verisi öncesinde Asya piyasalarında temkinli seyir izlendi. Kuzey Kore’nin füze fırlatması bölgedeki jeopolitik riskleri artırarak piyasalar üzerinde baskı oluşturdu. ABD enflasyonunun beklentilerle uyumlu açıklanması ve Fed’in yakın vadede faiz artıracağı yönündeki beklentilerin zayıflaması ise piyasaları yeniden destekledi. Asya borsaları, hafta içinde yaşanan kayıplarını tamamen telafi edemeyerek haftayı karışık bir görünümle tamamladı. ABD piyasaları haftaya temkinli başlarken, Hürmüz Boğazı’na ilişkin belirsizliklerin petrol fiyatlarını yükseltmesi ve açıklanacak enflasyon verileri öncesinde risk iştahı baskı altında kaldı. Hafta ortasında da risk iştahı sınırlı seyretti. Hürmüz Boğazı’nın yeniden açılmasına yönelik somut bir anlaşma sağlanamaması ve devam eden diplomatik belirsizlikler yatırımcıların temkinli hareket etmesine neden oldu. ABD Başkanı Donald Trump’ın Hürmüz Boğazı üzerinde “tam kontrol” sağlandığı yönündeki açıklamasına karşın, İran tarafından boğazın hâlâ kapalı olduğu belirtildi. Temmuz ayı TÜFE verisi aylık %0,1, yıllık ise %3,4 artışla beklentilere paralel gerçekleşti. Ilımlı enflasyon verisi, Fed’in faiz artırımı yönündeki baskıyı azaltarak risk iştahını destekledi. ABD endeksleri, enflasyonda görülen ılımlı seyre rağmen haftayı karışık bir görünümle tamamladı. Döviz piyasalarında dolar endeksi, beklentilere paralel gelen TÜFE verisinin yakın vadede faiz artırımı beklentilerini zayıflatmasıyla yükselişini sınırlayarak haftayı %0,13 primle 99,667 seviyesinden tamamladı. Euro, dolar karşısında haftayı %0,10 primle 1,1569 seviyesinden tamamlarken, sterlin/dolar paritesi %0,31 yükselişle 1,3530 seviyesine ulaştı. Petrol piyasasında Brent ham petrolünün en yakın vadeli varil fiyatı, ABD ile İran arasındaki savaşın küresel petrol talebi üzerindeki olumsuz etkisi nedeniyle aşağı yönlü baskı altında kaldı. Bununla birlikte, devam eden çatışmaların neden olduğu arz endişeleri fiyatları destekledi. Brent petrol haftayı %5,95 primle 88,52 dolar/varil seviyesinden tamamladı. Bakır piyasasında 3M LME bakır fiyatı geride bıraktığımız hafta 13.955,5–14.262 dolar/ton aralığında işlem gördü. Fiyatlar, Endonezya’daki büyük bir bakır eritme tesisinin faaliyetlerini geçici olarak durdurması ve küresel bakır stoklarındaki düşüşün arz yönlü endişeleri artırmasıyla 14.262 dolar/ton seviyesine kadar yükseldi. Bununla birlikte, ABD enflasyon verilerinin Fed’in gelecek ayki faiz kararına ilişkin beklentiler üzerinde belirgin bir değişiklik yaratmaması ve doların güçlenmesi, bakır fiyatlarının kazanımlarının bir kısmını geri vermesine neden oldu. Bakır haftayı %1,07 primle 14.172,5 dolar/ton seviyesinden tamamladı. Arz tarafında, Freeport Indonesia’nın Smelting Gresik tesisindeki faaliyetlerini bakım ve onarım çalışmaları nedeniyle askıya alması, bakır piyasasındaki arz endişelerini artırdı. Öte yandan, tüccarların olası tarifelerin etkisinden kaçınmak amacıyla bakırı ABD’ye sevk etmesiyle LME bakır stokları Ocak ayından bu yana en düşük seviyesine geriledi. Bu gelişmeler, küresel bakır piyasasında arz-talep dengesine ilişkin endişelerin devam etmesine neden oldu. Yeni haftada global borsalar, ABD ile İran arasındaki ateşkes süresinin dolmasının ardından artan jeopolitik gerilim ve Umman’a yönelik sert açıklamalar nedeniyle baskı altında kaldı. Asya tarafında ise Çin’den gelen zayıf ekonomik veriler piyasalardaki satış baskısını artırdı. Asya piyasalarında, Çin ekonomisine ilişkin açıklanan veriler beklentilerin altında kalarak risk iştahını olumsuz etkiledi. Temmuz ayında sanayi üretimi, tüketim ve yatırımlardaki artışın beklentilerin üzerinde yavaşladığı görüldü. Çin ekonomisi ikinci çeyrekte yıllık bazda %4,3 büyüyerek Pekin’in %4,5–%5 aralığındaki yıllık büyüme hedefinin altında kaldı. Zayıf ekonomik görünüm, Çin ekonomisine yönelik büyüme endişelerini artırırken bölge piyasaları üzerinde de baskı oluşturdu. ABD piyasalarında ise Orta Doğu’da tırmanan jeopolitik gerilim ve yükselen petrol fiyatlarının enflasyonu yeniden tetikleyebileceğine yönelik endişeler risk iştahını baskıladı. ABD Başkanı Donald Trump’ın İran ile kalıcı barış anlaşmasına yönelik belirlenen 60 günlük mutabakat süresinin dolmasının ardından Umman’a yönelik sert açıklamalarda bulunması ve İran’ın savunma pozisyonundan tamamen taarruz pozisyonuna geçtiğini duyurması satış baskısını artırdı. Nasdaq endeksi %0,32, S&P 500 endeksi %0,52 ve Dow Jones endeksi %0,51 değer kaybederek haftanın ilk işlem gününü tamamladı. Döviz piyasalarında, dolar endeksi yatırımcıların Fed’in yakın vadede para politikasını sıkılaştıracağı yönündeki beklentilerinin zayıflaması ve devam eden jeopolitik gerilimlerin etkisiyle dün günü %0,03 kayıpla 99,637 seviyesinden tamamladı. Endeks bugün %0,02 primle 99,661 seviyesinde işlem görüyor. EUR/USD paritesi %0,05 kayıpla 1,1573 seviyesine gerilerken, GBP/USD paritesi %0,17 kayıpla 1,3517 seviyesinde bulunuyor. Petrol piyasasında, Brent petrolün en yakın vadeli kontratı, Orta Doğu’daki çatışmaları sona erdirecek bir anlaşmaya varılma ihtimalinin düşük görülmesi ve enerji arzına ilişkin endişelerin artmasıyla %0,03 yükselerek 90,90 dolar/varil seviyesinde işlem görüyor. Bakır piyasasında, üç ay vadeli LME bakır fiyatı dün arz sıkıntıları ve azalan LME stoklarının desteğiyle 14.396 dolar/ton seviyesine kadar yükseldi. Ancak yüksek seviyelerden gelen kâr satışlarının etkisiyle kazanımlarını geri veren bakır, günü %0,30 kayıpla 14.130,5 dolar/ton seviyesinden tamamladı. Bugün ise Çin’den gelen zayıf ekonomik veriler ve ABD-İran ateşkesinin uzun vadeli bir barış anlaşması sağlanamadan sona ermesinin etkisiyle baskı altında kalan bakır fiyatı %0,33 kayıpla 14.084,5 dolar/ton seviyesinde işlem görüyor. HABERLER Kazakistan İstatistik Bürosu'nun açıkladığı verilere göre, ülkenin Ocak-Temmuz döneminde rafine bakır üretimi bir önceki yıla göre %1,4 azalarak 278,037 metrik ton oldu. Devlet destekli araştırma kuruluşu Antaike'nin yaptığı açıklamaya göre, Çin'in rafine bakır üretimi Ağustos ayında, hammadde kıtlığı nedeniyle ikinci ay üst üste yıllık bazda düşüş gösterecek. - Antaike'ye göre, Çin'in toplam kapasitesinin %81,97'sini temsil eden ankete katılan şirketler arasında, enerji, inşaat ve imalatta kullanılan kırmızı metalin üretimi Ağustos ayında 1,05 milyon metrik ton olarak tahmin ediliyor; bu da bir önceki yıla göre %2,83'lük bir düşüş anlamına geliyor. - Antaike, Temmuz ayı üretiminin ise yıllık bazda %3,18 düşüşle yaklaşık 1,05 milyon ton olarak tahmin edildiğini ve daha önceki 1,07 milyon tonluk tahminin altında kaldığını belirtti. Şili devlet madencilik şirketi Codelco'nun durdurulan El Teniente bakır madeninde üretimin 2029'da başlaması planlanıyor, şirket yöneticisi Gustavo Reyes yaptığı açıklamada bunu belirtti. - Codelco, 4 Ağustos'ta, geniş yeraltı kompleksinin Andes Norte bölümünü geliştirmeyi amaçlayan projeyi, son çalışmaların madenin başlangıçta tahmin edilenden daha büyük bir deprem riski altında olduğunu göstermesinin ardından durdurduğunu açıklamıştı. - Ayrıca, Codelco’nun 2. Çeyrek üretiminin %14 düşerek 292 bin tona geriledi. - Antofagasta ise olumsuz hava koşulları nedeniyle 2026 üretim tahminini 650-700 bin tondan 625-655 bin ton bandına indirdi. 3ay vadeli LME bakır fiyatı ve LME bakır stoklarına ait grafik aşağıda sunulmuştur; Hazırlayan: ER-BAKIR A.Ş. Ticari Grup Müdürlüğü, Hedging Şefliği NOT: Bu çalışma; ER-BAKIR tarafından düzenli olarak izlenen kaynakların derlenmesi ve LME Brokerleri ile yapılan günlük piyasa değerlendirmeleri sonucunda hazırlanmış olup, sadece bir gösterge niteliği taşımaktadır. Bu çalışmada yer alan her türlü tablo ve grafikler, Er-bakır A.Ş. tarafından herhangi bir maddi menfaat temin edilmeksizin genel anlamda bilgi vermek amacıyla hazırlanmıştır. Söz konusu tablo ve grafikler, güvenilir olduğu düşünülen kaynaklardan derlenmekle birlikte; doğrulukları tarafımızca garanti edilmemekte olup belli bir getirinin sağlanmasına yönelik olarak verilmemektedir. Bu nedenle, bu çalışmada yer alan LME bilgilerinin yer aldığı tablo ve grafiklerdeki hatalardan, eksikliklerden ya da bu tablolara dayanılarak yapılan işlemlerden doğacak doğrudan veya dolaylı her türlü maddi/manevi zararlar ve masraflardan ve her ne şekilde olursa olsun üçüncü kişilerin uğrayabileceği her türlü zarar ve masraflardan dolayı Er-bakır A.Ş. sorumlu tutulamaz.
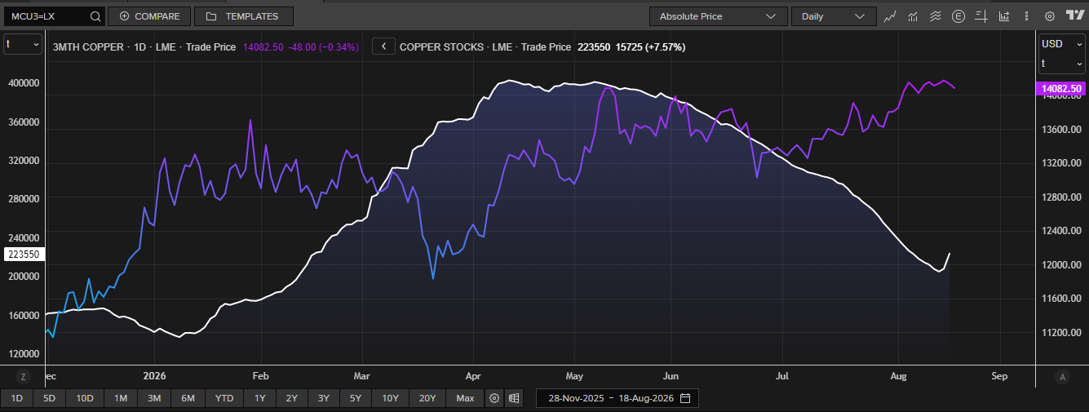
Geride bıraktığımız hafta global piyasalar, jeopolitik risklere ilişkin beklentiler, önemli şirketlerin bilanço açıklamaları ve makroekonomik verilerin etkisiyle yön buldu. Haftanın başında ABD ile İran arasındaki gerilimin azalabileceğine yönelik beklentiler risk iştahını destekledi ve global borsalarda güçlü yükselişler görüldü. İran’ın Hürmüz Boğazı üzerinden gemi geçişlerinin artırılmasına yönelik görüşmelerde ilerleme sağlandığını açıklaması ve ABD Başkanı Donald Trump’ın İran’a yönelik planlanan büyük bir saldırının durdurulduğunu belirtmesi, jeopolitik risklerin azalabileceği yönündeki beklentileri güçlendirdi. Trump, görüşmelerin ilk aşamasının Hürmüz Boğazı’nın tamamen açılmasına, ikinci aşamasının ise nükleer müzakerelere odaklanacağını ifade etti. Bu gelişmeler, ABD ile İran arasında Hürmüz Boğazı’nın yeniden açılmasına yönelik geçici bir anlaşmaya varılabileceği beklentisini artırarak piyasalarda risk iştahını destekledi. Ek olarak, enflasyon baskılarındaki azalma ve faiz beklentilerindeki gerileme, yatırımcıların Fed’in ilave faiz artırımlarına ilişkin beklentilerini aşağı çekti. Bu ortamda ABD hisse senedi piyasalarında yeni tarihi zirveler görüldü. Haftanın son bölümünde ise piyasaların odağı ABD tarım dışı istihdam verisine çevrildi. Veri öncesinde yatırımcıların temkinli pozisyon alması nedeniyle hisse senedi piyasalarındaki yükseliş ivmesi sınırlı kaldı. Ayrıca, Elon Musk’ın SpaceX şirketi ile Advanced Micro Devices’ın bilanço sonuçlarının ardından hisselerinde yaşanan düşüşler, teknoloji hisselerinde günlerdir süren yükselişin sonlanmasına neden oldu. ABD iş gücü piyasasında belirgin bir yavaşlama gözlendi; temmuz ayında tarım dışı istihdamın 80 bin kişi artması beklenirken istihdam 23 bin kişi azaldı. Zayıf istihdam verisi, Fed’in kısa vadede faiz artırma ihtimalini azaltarak endeksleri destekledi ve global piyasalar haftayı genel olarak pozitif seyirle tamamladı. Asya piyasalarında ise küresel yükseliş eğilimine ek olarak Çin’den gelen güçlü ticaret verileri primleri destekledi. Çin Gümrük İdaresi verilerine göre temmuz ayında ihracat yıllık bazda %22,2’lik beklentinin üzerinde %23,9 arttı. Aynı dönemde ithalat ise %27,9’luk beklentinin hafif altında kalarak %27,5 yükseldi. Dolar endeksi, Ortadoğu’daki çatışmalara ilişkin çözüm umutlarının artmasıyla baskı altında kalarak haftayı %0,38 düşüşle 99,539 seviyesinde tamamladı. Euro/dolar paritesi haftayı %0,27 yükselişle 1,1558 seviyesinde, sterlin/dolar paritesi ise %0,06 yükselişle 1,3488 seviyesinde kapattı. Brent petrolün en yakın vadeli varil fiyatı, ABD ile İran arasında olası bir barış anlaşması ve Hürmüz Boğazı’nın yeniden trafiğe açılmasına yönelik beklentilerin etkisiyle haftayı %7,29 düşüşle 83,55 dolar seviyesinde tamamladı. 3 ay vadeli LME bakır fiyatı ise hafta boyunca 13.796 – 14.369,5 dolar/ton aralığında işlem gördü. Rafine bakıra uygulanabilecek olası gümrük vergileri öncesinde daha fazla bakırın ABD’ye yönelmesi nedeniyle Londra Metal Borsası stoklarında yaşanan azalma, doların değer kaybetmesi ve Demokratik Kongo Cumhuriyeti’nin bakır ve kobalt konsantresi ihracatını yasaklamasının arz endişelerini artırması bakır fiyatlarını destekledi. Fiyatlar hafta içinde 14.369,5 dolar/ton ile 29 Ocak’tan bu yana en yüksek seviyesini gördü. Ancak yüksek seviyelerden gelen satışlarla kazanımlarının bir kısmını geri veren bakır, haftayı %1,59 yükselişle 14.022 dolar/ton seviyesinde tamamladı. Yeni haftada Asya borsaları, ABD’de beklentilerin altında gelen tarım dışı istihdam verisinin Fed’in faiz artırımı ihtimalini azaltmasının ardından Wall Street’te görülen yükselişe paralel olarak yukarı yönlü hareket etti. Ancak ABD ile İran arasında olası bir barış anlaşması ve Hürmüz Boğazı’nın yeniden trafiğe açılmasına yönelik müzakerelerin çıkmaza girmesi, bugün piyasalarda baskı yarattı. Ayrıca çarşamba günü açıklanacak ABD TÜFE verisi öncesinde yüksek enerji maliyetlerinin Fed’i bu yıl yeniden faiz artırmaya yöneltebileceğine ilişkin kaygılar, küresel risk iştahını sınırladı. Dolar endeksi, yatırımcıların Fed’in para politikasının seyrine ilişkin ipucu aradığı yarın açıklanacak ABD enflasyon verisi öncesinde dün günü %0,27 yükselişle tamamladı. Endeks bugün 99,835 seviyesinde yatay pozitif (%0,02 artıda) işlem görüyor. EUR/USD paritesi %0,04 düşüşle 1,1537 seviyesine gerilerken, GBP/USD paritesi %0,04 kayıpla 1,3498 seviyesinde bulunuyor. Brent petrolün en yakın vadeli kontratı, ABD ile İran arasında savaşın sona erdirilmesi ve Hürmüz Boğazı’nın yeniden trafiğe açılmasına yönelik anlaşma beklentilerinin zayıflamasıyla %0,15 yükselişle 87,85 dolar seviyesinde işlem görüyor. Üç ay vadeli LME bakır fiyatı ise dün, Demokratik Kongo Cumhuriyeti’nin bakır konsantresi ihracat yasağının arz üzerindeki etkisine ilişkin endişelerin azalması ve en büyük tüketici Çin’de bazı fiziksel göstergelerin zayıflaması nedeniyle dalgalı bir seyir izledi. Buna rağmen günü %0,70 yükselişle 14.120 dolar/ton seviyesinde tamamladı. Bugün ise devam eden arz endişeleri ve ABD faiz oranlarının uzun süre yüksek kalacağına ilişkin beklentilerin zayıflamasından destek bularak %0,52 artışla 14.194 dolar/ton seviyesinde işlem görüyor. HABERLER Çin Gümrük Genel İdaresi'nin açıkladığı verilere göre, Çin'in işlenmemiş bakır ve bakır ürünleri ithalatı Temmuz ayında bir önceki yıla göre %11,5 azalarak 425.000 metrik tona düştü. - 2026 yılının ilk yedi ayındaki ithalat ise yıllık bazda %6,2 azalarak 2,92 milyon tona geriledi. - Çin, Temmuz ayında 2,38 milyon ton bakır cevheri ve konsantresi ithal etti; bu da bir önceki yıla göre %7,1'lik bir düşüş anlamına geliyor. Ocak-Temmuz dönemindeki ithalat ise %1,8 azalarak 16,99 milyon tona düştü. Glencore yaptığı açıklamada, önemli operasyonlarındaki daha yüksek tenör sayesinde yılın ilk yarısında bakır üretiminin %15 arttığını belirtti. - İsviçre merkezli emtia tüccarı ve madencilik şirketi, Afrika operasyonlarındaki ve Peru'daki Antamina madenindeki daha iyi tenörler sayesinde yılın ilk altı ayında 397.000 metrik ton bakır üretti; bu rakam 2025 yılının aynı dönemindeki 343.900 tondu. Demokratik Kongo Cumhuriyeti, yerel işlemeyi zorlamak ve mineral kaynaklarından daha fazla değer elde etmek amacıyla bakır konsantresi ve kobalt konsantresi ihracatını yasakladı. 3ay vadeli LME bakır fiyatı ve LME bakır stoklarına ait grafik aşağıda sunulmuştur; Hazırlayan: ER-BAKIR A.Ş. Ticari Grup Müdürlüğü, Hedging Şefliği NOT: Bu çalışma; ER-BAKIR tarafından düzenli olarak izlenen kaynakların derlenmesi ve LME Brokerleri ile yapılan günlük piyasa değerlendirmeleri sonucunda hazırlanmış olup, sadece bir gösterge niteliği taşımaktadır. Bu çalışmada yer alan her türlü tablo ve grafikler, Er-bakır A.Ş. tarafından herhangi bir maddi menfaat temin edilmeksizin genel anlamda bilgi vermek amacıyla hazırlanmıştır. Söz konusu tablo ve grafikler, güvenilir olduğu düşünülen kaynaklardan derlenmekle birlikte; doğrulukları tarafımızca garanti edilmemekte olup belli bir getirinin sağlanmasına yönelik olarak verilmemektedir. Bu nedenle, bu çalışmada yer alan LME bilgilerinin yer aldığı tablo ve grafiklerdeki hatalardan, eksikliklerden ya da bu tablolara dayanılarak yapılan işlemlerden doğacak doğrudan veya dolaylı her türlü maddi/manevi zararlar ve masraflardan ve her ne şekilde olursa olsun üçüncü kişilerin uğrayabileceği her türlü zarar ve masraflardan dolayı Er-bakır A.Ş. sorumlu tutulamaz.
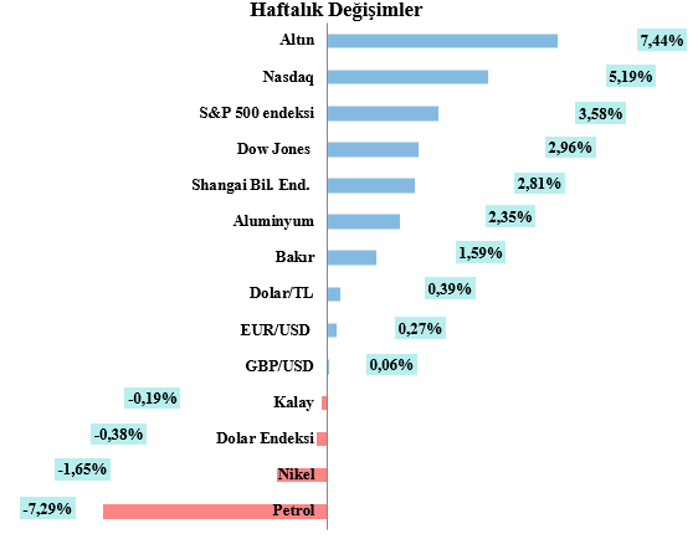
Geride bıraktığımız hafta küresel piyasalar; Orta Doğu’da artan jeopolitik gerilim, büyük teknoloji şirketlerinin finansal sonuçları ve ABD Merkez Bankası’nın (Fed) faiz kararı etkisiyle yön buldu. Asya borsaları haftaya, İran’ın ABD saldırılarının durması halinde çatışmalara ara verilebileceğine yönelik açıklamalarının petrol fiyatlarını aşağı çekmesiyle pozitif başladı. Şanghay’da çip üreticisi CXMT Corp’un 8,6 milyar dolarlık halka arzı, yılın Asya’daki en büyük halka arzı olarak bölge piyasalarını destekledi. Ancak hafta boyunca yapay zekâ temalı yükselişin sürdürülebilirliğine ilişkin endişeler ve çip üreticilerinde görülen kâr satışları Asya borsalarında dalgalı bir seyre neden oldu. Fed’in politika faizini sabit bırakması ancak gelecek döneme ilişkin net bir yönlendirme vermemesi yatırımcıların temkinli kalmasına yol açtı. Güney Kore borsası ise yapay zekâ yatırımlarının hissedar getirilerine etkisine ilişkin kaygılar nedeniyle negatif ayrıştı. Japonya Merkez Bankası (BOJ), politika faizini beklentilere paralel olarak %1 seviyesinde sabit tuttu. Bu gelişmelerin etkisiyle Asya piyasaları haftayı karışık bir görünümle tamamladı. ABD piyasaları haftaya, petrol fiyatlarındaki sert gerilemenin risk iştahını desteklemesine rağmen yapay zekâ yatırımları ve yarı iletken sektörüne yönelik endişelerin teknoloji hisseleri üzerinde baskı oluşturmasıyla başladı. Hafta içinde Başkan Trump’ın İran’a yönelik sert açıklamaları jeopolitik risk algısını artırırken yatırımcıların odağında Fed’in faiz kararı yer aldı. Fed, politika faizini %3,50–%3,75 aralığında sabit bıraktı; Eylül ayına ilişkin net bir yönlendirme yapılmaması ise piyasalardaki belirsizliği korudu. Haftanın ikinci yarısında Microsoft ve Amazon’un beklentilerin üzerinde gelen finansal sonuçları, yapay zekâ yatırımlarına ilişkin kaygıları azaltarak teknoloji ve çip hisselerinde alımları destekledi. Çekirdek PCE enflasyonunun beklentilerin üzerinde gerçekleşmesine rağmen güçlü şirket bilançolarının desteğiyle ABD borsaları haftayı yükselişle tamamladı. Dolar endeksi, Fed’in faizleri sabit bırakmasının ve Fed Başkanı Warsh’ın para politikası kurulundaki görüş ayrılıklarının seyrine ilişkin net bir sinyal vermemesinin ardından haftayı %1,53 düşüşle 99,914 seviyesinde tamamladı. Euro/dolar paritesi haftayı %1,41 yükselişle 1,1527 seviyesinde kapatırken, sterlin/dolar paritesi %1,21 artışla 1,3480 seviyesine yükseldi. Brent ham petrolünün en yakın vadeli kontratı, ABD ile İran arasındaki görüşmelerde belirgin bir ilerleme sağlanamamasına rağmen arz akışının devam etmesi nedeniyle haftayı %6,88 düşüşle varil başına 90,12 dolardan tamamladı. Üç ay vadeli LME bakır fiyatı ise hafta boyunca 13.567,5–13.883 dolar/ton bandında işlem gördü. Haftanın başında ABD’de faiz artırımlarının talebi zayıflatacağı yönündeki beklentiler nedeniyle baskı altında kalan bakır fiyatları, hafta sonuna yaklaşılırken Fed’in faiz oranlarını sabit bırakmasının ardından doların zayıflamasıyla kayıplarını geri aldı ve haftayı %1,41 yükselişle 13.803 dolar/ton seviyesinde tamamladı. Temmuz ayında 3 ay vadeli LME bakır fiyatları 13.103,5–13.934 dolar/ton aralığında seyretti. LME bakır fiyatları aya, rafine bakıra yönelik olası ABD gümrük vergilerinin piyasalarda yakından izlenmesi ve yatırımcıların risk iştahını azaltması nedeniyle baskı altında başladı. ABD ile İran arasındaki çatışmaların tırmanması ve Tahran’ın stratejik öneme sahip Hürmüz Boğazı enerji koridorunu yeniden kapattığını açıklaması da fiyatlar üzerinde baskı oluşturdu. Buna karşın, ABD enflasyon verilerinin beklentilerden zayıf gelmesi Fed’in daha güvercin bir politika izleyebileceği yönündeki beklentileri güçlendirdi. Ayrıca artan küresel arz endişeleri ve LME depolarındaki stok azalışı bakır fiyatlarına destek sağladı. Dalgalı bir seyir izleyen Temmuz ayında, ay sonuna doğru yönünü yukarı çeviren bakır fiyatları Çin’den gelen güçlü fiziki alımların etkisiyle yükselişini sürdürdü ve ayı %3,16 primle 13.803 dolar/ton seviyesinde tamamladı. Yeni haftada küresel piyasalar, Orta Doğu’da barışa yönelik umutların güçlenmesiyle pozitif bir başlangıç yaptı. İran’ın Hürmüz Boğazı’ndan gemi geçişlerinin artırılmasına ilişkin görüşmelerde ilerleme sağlandığını açıklaması ve ABD Başkanı Donald Trump’ın İran’a yönelik planlanan büyük bir saldırıyı durdurduğunu belirtmesi, jeopolitik risklerin sınırlanabileceği beklentisini destekledi. Dolar endeksi, dün günü %0,02 düşüşle tamamlamasının ardından bugün %0,12 yükselişle 100,012 seviyesinde işlem görüyor. EUR/USD paritesi %0,03 düşüşle 1,1504 seviyesinde, GBP/USD paritesi ise %0,01 düşüşle 1,3427 seviyesinde bulunuyor. Brent ham petrolünün en yakın vadeli kontratı, ABD ile İran arasında diplomatik bir çözüm ihtimalinin zayıf görülmesi nedeniyle Orta Doğu kaynaklı arz risklerinin devam edeceği endişeleriyle dün yaklaşık %7 gerilemişti. Bugün ise %1,53 yükselişle varil başına 85,05 dolar seviyesinde işlem görüyor. Üç ay vadeli LME bakır fiyatı, dün petrol fiyatlarındaki düşüşün ekonomik büyüme ve talep endişelerini azaltması ve piyasanın gerileyen stoklara odaklanmasıyla günü %0,33 artışla 13.848 dolar/ton seviyesinde tamamladı. Bugün ise azalan stokların desteğiyle yükselişini sürdürürken, ABD ve İran’dan gelen çelişkili açıklamaların aylardır süren çatışmaya diplomatik çözüm bulunabileceği beklentilerini zayıflatması nedeniyle kazanımlarını sınırladı ve %0,68 artışla 13.942 dolar/ton seviyesinde işlem görüyor. HABERLER İsviçre merkezli emtia tüccarı ve madencilik şirketi Glencore, Afrika operasyonlarındaki ve Peru'daki Antamina madenindeki daha iyi tenörler sayesinde yılın ilk altı ayında 397.000 metrik ton bakır üretti; bu rakam 2025 yılının aynı dönemindeki 343.900 tondan daha yüksek. Freeport MacMoran, Endonezya’daki Grasberg madeninin bu yılın ilk yarısında %65 üretim kapasitesini yakaladığını açıkladı. Madenin 2027 ortasına kadar %80, 2027 yılsonuna kadar tam kapasiteye yaklaşması bekleniyor. Britannia Global Markets bir notunda, "Bakır için temel görünüm destekleyici olmaya devam edecek gibi görünüyor. Hem Çin'deki hem de Londra Metal Borsası depolarındaki stoklar azalma eğiliminde." ifadelerine yer verdi. ANZ'nin kıdemli emtia stratejisti Daniel Hynes bir notunda, "[Bakır yatırımcıları] daha sıkı para politikası konusunda endişeli kalmaya devam ediyor" dedi. 3ay vadeli LME bakır fiyatı ve LME bakır stoklarına ait grafik aşağıda sunulmuştur; Hazırlayan: ER-BAKIR A.Ş. Ticari Grup Müdürlüğü, Hedging Şefliği NOT: Bu çalışma; ER-BAKIR tarafından düzenli olarak izlenen kaynakların derlenmesi ve LME Brokerleri ile yapılan günlük piyasa değerlendirmeleri sonucunda hazırlanmış olup, sadece bir gösterge niteliği taşımaktadır. Bu çalışmada yer alan her türlü tablo ve grafikler, Er-bakır A.Ş. tarafından herhangi bir maddi menfaat temin edilmeksizin genel anlamda bilgi vermek amacıyla hazırlanmıştır. Söz konusu tablo ve grafikler, güvenilir olduğu düşünülen kaynaklardan derlenmekle birlikte; doğrulukları tarafımızca garanti edilmemekte olup belli bir getirinin sağlanmasına yönelik olarak verilmemektedir. Bu nedenle, bu çalışmada yer alan LME bilgilerinin yer aldığı tablo ve grafiklerdeki hatalardan, eksikliklerden ya da bu tablolara dayanılarak yapılan işlemlerden doğacak doğrudan veya dolaylı her türlü maddi/manevi zararlar ve masraflardan ve her ne şekilde olursa olsun üçüncü kişilerin uğrayabileceği her türlü zarar ve masraflardan dolayı Er-bakır A.Ş. sorumlu tutulamaz.

Geride bıraktığımız hafta global piyasalar jeopolitik riskler, enerji fiyatlarındaki dalgalanmalar ve büyük teknoloji şirketlerinin bilanço açıklamalarıyla yön buldu. Asya borsaları, haftaya Ortadoğu'da artan jeopolitik gerilimler ve yükselen petrol fiyatlarının enflasyon endişelerini artırmasıyla temkinli ve satıcılı başladı. Çin Merkez Bankası'nın politika faizlerini beklentilere paralel olarak sabit bırakması, Çin piyasalarının bölge genelinden pozitif ayrışmasını sağladı. Hafta boyunca petrol fiyatlarının dalgalı seyri risk iştahını baskıladı. Petrol fiyatları geride bıraktığımız hafta 100 doların üzerine çıksa da hafta sonu yaklaşırken kazanımlarının bir kısmını geri verdi. Haftanın sonuna doğru ABD'li teknoloji şirketlerinin sermaye harcamalarını artıracaklarını açıklamaları, Asyalı çip üreticilerine yönelik olumlu beklentilerle teknoloji hisselerini destekledi. Jeopolitik gelişmeler ve petrol fiyatlarındaki dalgalanmaların yarattığı baskıya rağmen Asya borsaları, teknoloji sektörünün öncülüğünde haftayı genel olarak yükselişle tamamladı. ABD hisse senedi piyasaları, bilanço sezonu öncesinde temkinli bir görünüm sergilerken, ABD-İran hattında artan jeopolitik tansiyon ve yükselen enerji fiyatlarının enflasyon endişelerini artırmasıyla baskı altında kaldı. Petrol fiyatlarında görülen sert dalgalanmalar ve tahvil faizlerindeki yükseliş risk iştahını olumsuz etkilerken, teknoloji hisselerindeki toparlanma satışların derinleşmesini sınırladı. Yapay zekâ yatırımlarının getirisine ilişkin endişeler teknoloji ve yarı iletken hisselerinde baskı oluştururken, hafta içinde dip alımları toparlanmayı destekledi. Haftanın son işlem gününde çip üreticilerindeki satışlar, petrol fiyatlarındaki geri çekilme ve güçlü şirket kârlılığı beklentileriyle kısmen dengelendi. Ancak jeopolitik riskler, yüksek enerji fiyatları ve teknoloji hisselerindeki dalgalanmanın etkisiyle ABD borsaları haftayı kayıplarla tamamladı. Dolar endeksi, küresel ticaret geriliminin yeniden tırmanmasının enflasyon beklentilerini artırması ve yatırımcıların güvenli liman varlıklara yönelmesiyle haftayı %0,70 primle 101,468 seviyesinden tamamladı. Euro, dolar karşısında haftayı %0,63 kayıpla 1,1367 dolar seviyesinden tamamladı. Sterlin dolar paritesi ise haftayı %1,03 kayıpla 1,3319 dolar seviyesinden tamamladı. Brent ham petrolünün en yakın vadeli varil fiyatı haftayı, Kızıldeniz'den yakıt sevkiyatlarının sekteye uğraması ve ABD ile İran arasındaki gerilimin tırmanabileceği endişesiyle 100 doların üzerine çıksa da haftanın son gününde kazanımlarının bir kısmını geri vererek haftayı %9,85 primle 96,78 dolardan tamamladı. 3 ay vadeli LME bakır, geride bıraktığımız hafta 13.489 – 13.934 dolar/ton aralığında seyretti. Bakır fiyatları geride bıraktığımız hafta başında LME’de azalan stoklar, arzda daralma endişeleri ve Çin'in güçlü alımları sayesinde yükselerek 13.934 dolar/ton seviyesine kadar çıksa da hafta sonu yaklaşırken Orta Doğu'daki gerilimin tırmanmasının enflasyon endişelerini artırması ve küresel ekonominin makroekonomik görünümünü olumsuz etkileyebileceği kaygılarıyla kazanımlarının bir kısmını geri vererek haftayı %0,62 primle 13.611,5 dolar/ton seviyesinden tamamladı. Yeni haftaya petrol fiyatları, İran'ın ABD saldırılarını durdurursa çatışmalara ara verileceğini açıklamasının ardından düşüşle başlarken, Asya borsaları da bu düşüşten destek buldu. Ancak yapay zekâ sektöründeki büyük finansman taleplerine ilişkin endişeler nedeniyle bölge piyasaları bugün geriledi. Yatırımcılar, Fed’in bu hafta faiz artırabileceği ihtimaline karşı temkinli. İşlemciler, Fed'in yarınki para politikası toplantısında politika faizini %38 olasılıkla 25 baz puan artıracağını fiyatlıyor. Ayrıca ABD Başkanı Donald Trump, dün ABD'nin İran ile "iyi görüşmeler" yürüttüğünü ve bir anlaşma ihtimali bulunduğunu belirtti. Bu açıklamanın ardından sert gerileyen petrol fiyatları risk iştahını desteklese de, yapay zekâ yatırımlarının finansmanı ve yarı iletken sektörüne ilişkin artan soru işaretleri özellikle teknoloji hisseleri üzerinde baskı yarattı. Nasdaq endeksi haftanın ilk işlem gününü %0,18 kayıpla tamamlarken, S&P 500 endeksi %0,02 ve Dow Jones endeksi %0,51 yükseliş kaydetti. Dolar endeksi, dün günü %0,07 primle tamamlamasının ardından bugün düşen petrol fiyatlarının enflasyon endişelerini hafifletmesine rağmen yatırımcıların, düşük olasılık verilse de, Fed'in faiz artırma ihtimaline odaklanmasıyla seviyesini korumaya çalışarak %0,03 primle 101,568 seviyesinde işlem görüyor. EUR/USD paritesi %0,04 kayıpla 1,1363 dolar seviyesinde işlem görürken, GBP/USD paritesi %0,05 kayıpla 1,3280 dolar seviyesinde bulunuyor. Brent ham petrolünün en yakın vadeli varil fiyatı, ABD ile İran arasında anlaşma sağlanabileceğine yönelik beklentilerin etkisiyle kayıplarını sürdürdü ve %1,37 gerileyerek 87,15 dolar seviyesinde işlem gördü. 3 ay vadeli LME bakır, dün ABD ile İran arasındaki gerilimin kısmen yatışması ve petrol piyasasındaki rahatlamadan destek bularak günü %1,09 primle 13.759,5 dolar/ton seviyesinde tamamladı. Bugün ise ABD'de olası faiz artırımının talebi azaltabileceğine yönelik beklentilerin etkisiyle baskı altında kalarak %0,98 düşüşle 13.624 dolar/ton seviyesinde işlem görüyor. Ayrıca yatırımcılar, ABD'nin İran'a yönelik saldırılarında yeni bir duraklama olup olmadığını değerlendirmeyi sürdürüyor. HABERLER Uluslararası Bakır Çalışma Grubu (ICSG), son aylık bülteninde, küresel rafine bakır piyasasının Mayıs ayında 18.000 mt arz fazlası verdiğini, Nisan ayında ise 145.000 mt arz açığı oluştuğunu belirtti. - ICSG'ye göre, yılın ilk 5 ayında piyasa, bir önceki yılın aynı dönemine göre 117.000 mt bir fazlalığa kıyasla 221.000 mt bir fazlalık gösterdi. - Mayıs ayında dünya rafine bakır üretimi 2,43 milyon mt, tüketimi ise 2,41 milyon mt oldu. Ayrıca, Freeport MacMoran bilançosu öne çıktı. Şirket, yatırımcı sunumunda, Endonezya’daki Grasberg madeninin bu yılın ilk yarısında %65 üretim kapasitesini yakaladığını açıkladı. Madenin 2027 ortasına kadar %80, 2027 yılsonuna kadar tam kapasiteye yaklaşması bekleniyor. Antofagasta, yoğun yağış ve enerji kesintisi nedeniyle 18 Temmuz’da üretime ara veren Los Pelambres madeninin Cuma günü tekrar faaliyete başladığını duyurdu. Kesintiye rağmen önemli bir altyapı sorunu olmaması nedeniyle şirket yılsonu üretim beklentisini değiştirmedi. Yılsonu üretim hedefi 650-750 bin ton bandında. ING emtia stratejisti Ewa Manthey, "Bakır fiyatları, Çin pazarındaki daralma nedeniyle yükseliyor. Stoklar azalıyor, ithalat primleri artıyor ve mevsimsel yavaşlamaya rağmen fiziksel talep beklenenden daha güçlü kaldı" dedi. Citibank, önümüzdeki üç aylık dönem için bakır fiyatı hedefini $14.500, yıl sonu için $15.000 olarak açıkladı. 3ay vadeli LME bakır fiyatı ve LME bakır stoklarına ait grafik aşağıda sunulmuştur; Hazırlayan: ER-BAKIR A.Ş. Ticari Grup Müdürlüğü, Hedging Şefliği NOT: Bu çalışma; ER-BAKIR tarafından düzenli olarak izlenen kaynakların derlenmesi ve LME Brokerleri ile yapılan günlük piyasa değerlendirmeleri sonucunda hazırlanmış olup, sadece bir gösterge niteliği taşımaktadır. Bu çalışmada yer alan her türlü tablo ve grafikler, Er-bakır A.Ş. tarafından herhangi bir maddi menfaat temin edilmeksizin genel anlamda bilgi vermek amacıyla hazırlanmıştır. Söz konusu tablo ve grafikler, güvenilir olduğu düşünülen kaynaklardan derlenmekle birlikte; doğrulukları tarafımızca garanti edilmemekte olup belli bir getirinin sağlanmasına yönelik olarak verilmemektedir. Bu nedenle, bu çalışmada yer alan LME bilgilerinin yer aldığı tablo ve grafiklerdeki hatalardan, eksikliklerden ya da bu tablolara dayanılarak yapılan işlemlerden doğacak doğrudan veya dolaylı her türlü maddi/manevi zararlar ve masraflardan ve her ne şekilde olursa olsun üçüncü kişilerin uğrayabileceği her türlü zarar ve masraflardan dolayı Er-bakır A.Ş. sorumlu tutulamaz.
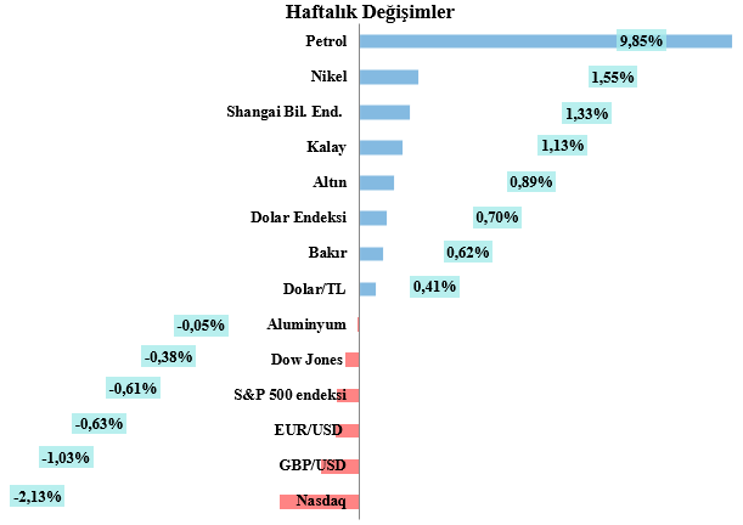
Geride bıraktığımız hafta global piyasalar ABD-İran arasındaki devam eden gerginlik ve açıklanan önemli makro veriler ile yön buldu. Asya borsaları haftaya, Basra Körfezi'nde artan jeopolitik gerilimler ve İran'ın Hürmüz Boğazı'nı kapattığını açıklamasının etkisiyle satıcılı başladı. Hafta boyunca, yapay zekâ temalı yükselişin sürdürülebilirliğine ilişkin endişeler ve Çin'den gelen zayıf veriler risk iştahını baskılarken, düşük seviyelerden gelen alımlarla zaman zaman toparlanma görüldü. Çin'de ihracat yıllık %27, ithalat %36 artarken, 125,6 milyar dolarlık ticaret fazlası kaydedildi. Bu rakam, ülke tarihindeki en yüksek ikinci ticaret fazlası oldu. Yarı iletken sektörü hafta boyunca piyasalarda belirleyici olurken, sektöre ilişkin zayıf görünüm ve TSMC'nin beklentilerin altında kalan bilançosu teknoloji hisselerinde satış baskısını artırdı. Yatırımcılar, çip hisselerinden güçlü bilanço açıklayan banka hisselerine yönelirken, teknoloji ağırlıklı Asya borsaları haftayı genel olarak kayıplarla tamamladı. ABD piyasaları haftaya, ABD-İran hattında artan jeopolitik gerilim ve bunun enerji fiyatları ile enflasyon beklentilerine etkisi nedeniyle satıcılı başladı. Yükselen enerji fiyatları, Fed'in faiz indirim sürecini geciktirebileceği endişelerini artırarak hisse senetleri üzerinde baskı oluşturdu. Hafta ortasında, çekirdek ÜFE'nin beklentilerin altında kalması ve enerji maliyetlerindeki gerileme, Fed'e ilişkin şahin beklentileri zayıflatarak Wall Street'te toparlanmayı destekledi. Ancak, Ortadoğu'da yeniden tırmanan gerilim ve yükselen petrol fiyatları, enflasyondaki iyileşmenin kalıcılığına yönelik endişeleri artırdı. Haftanın son bölümünde, yapay zekâ harcamalarına yönelik soru işaretleri ve yarı iletken hisselerindeki sert satışlar teknoloji hisselerini baskılarken, ABD endeksleri haftayı genel olarak kayıplarla tamamladı. Dolar endeksi, ABD'de beklenilenden iyi gelen enflasyon verilerinin faiz artış beklentilerini düşürmesiyle haftayı %0,19 kayıpla 100,765 seviyesinden tamamladı. Euro dolar karşısında haftayı %0,23 primle 1,1439 dolar seviyesinden tamamladı. Sterlin dolar paritesi ise haftayı %0,40 primle 1,3458 dolar seviyesinden tamamladı. Brent ham petrolünün en yakın vadeli varil fiyatı haftayı, Ateşkesin bozulması Hürmüz Boğazı'ndan petrol geçişini kısıtlarken, İran Husilerden Kızıldeniz'in giriş noktası olan Babülmendep Boğazı'nı kapatmaya hazır olmasını istemesiyle artan arz endişesinden destek bularak haftayı %15,91 primle 88,10 dolardan tamamladı. 3M LME bakır, geride bıraktığımız hafta 13.356 – 13.708,5 dolar/ton aralığında seyretti. Bakır fiyatları geride bıraktığımız hafta başında ABD ve İran arasında çatışmaların tırmanması ve Tahran'ın hayati önem taşıyan Hürmüz Boğazı enerji koridorunu bir kez daha kapattığını açıklamasıyla baskı altında kalsa da ABD enflasyon verilerinin zayıflaması ile Fed’in daha güvercinvari bir duruş sergileyeceğine dair beklentileri güçlendirmesi, hafta sonu yaklaşırken artan arz endişeleri ve LME depolarındaki azalış fiyatlara destek sağladı ve kayıplarını telafi ederek haftayı %0,32 primle 13.528 dolar/ton seviyesinden tamamladı. Asya borsaları, Basra Körfezi'nde tırmanan çatışmaların petrol fiyatlarını yükseltmesi ve enflasyon endişelerini canlandırmasıyla haftaya düşüşle başlasa da bugün kayıplarını telafi etti. Piyasalarda bir yandan jeopolitik riskler, diğer yandan bu hafta açıklanacak büyük teknoloji şirketlerinin bilançoları takip edilecek. ABD ile İran arasındaki çatışmalar sürerken, İran destekli Husilerin Suudi Arabistan'a deniz ablukası uygulayacağını açıklaması enerji arzına ilişkin endişeleri artırdı. Buna karşın, ABD ile İran arasında ateşkes sağlanmasına yönelik diplomatik girişimler yatırımcıların risk iştahını destekledi. Petrol fiyatlarında gün içerisinde görülen sert dalgalanmalar hisse senedi piyasaları üzerinde baskı oluştururken, teknoloji hisselerinde görülen toparlanma satışların daha derinleşmesini engelledi. Nasdaq endeksi %0,05, S&P 500 endeksi %0,19 ve Dow Jones endeksi %0,59 seviyesinde kayıplarla haftanın ilk işlem gününü tamamladı. Dolar endeksi dün günü %0,18 primle tamamlamasının ardından bugün Ortadoğu'da süren çatışmaların enerji arzına ilişkin endişeleri artırmasına karşın ateşkes umutlarının da canlı kalmasıyla bir haftanın en yüksek seviyelerine yakın 101,059 seviyesinden %0,11 primle işlem görüyor. EUR/USD paritesi 1,1411 dolar seviyesinden %0,03 kayıpla işlem görürken, GBP/USD paritesi %0,40 kayıpla 1,3374 dolar seviyesinde bulunuyor. Petrol fiyatları, ABD ile İran'ın karşılıklı saldırılarını sürdürmesi ve Husilerin Suudi Arabistan'a deniz ablukası tehdidinde bulunmasının ardından bugün %1,88 yükselerek 90,90 dolar seviyesinde işlem gördü. 3 ay vadeli LME bakır, dün LME’de azalan stoklar ve en büyük tüketici Çin'deki güçlü talep işaretleri, yoğun alımları tetikleyerek günü %0,86 primle 13.644,5 dolar/ton seviyesinde tamamladı. Bugün ise arzda daralma endişeleri ve Çin'in güçlü alımları sayesinde yükseldi; ancak ABD-İran savaşının tırmanmasından kaynaklanan makroekonomik talep endişeleri kazanımları sınırladı ve %1,15 primle 13.802 dolar/ton seviyesinde işlem görüyor. HABERLER Şili'nin devlete ait bakır madencilik şirketi Codelco'nun başkanı Bernardo Fontaine, şirketin 2030 yılına kadar yılda 1,7 milyon metrik ton üretim hedefine ulaşma yolunda olup olmadığı sorusuna yanıt olarak, önümüzdeki yıllarda üretimin mevcut seviyelere benzer kalmasını beklediklerini söyledi. - Şirket, üretimin son yirmi yılın en düşük seviyelerine düştüğü 2022 ve 2023 yıllarındaki düşüşten toparlanmaya çalışıyor. Codelco'nun kendi madenlerindeki geçen yılki üretim 1,33 milyon ton olarak gerçekleşti. Şilili madencilik şirketi Antofagasta, yaptığı açıklamada, iki önemli madenindeki düşük üretim nedeniyle bakır üretiminin yılın ilk yarısında %9,5 azalarak 285.000 metrik tona düştüğünü, ancak 2026 yılının geri kalanında daha yüksek üretim beklediğini belirterek yıllık tahminini teyit etti. Dünyanın en büyük bakır tüketicisi olan Çin, Haziran ayında 281.307 metrik ton bakır ithal etti; bu rakam bir önceki aya göre %0,5 artış gösterdi ve geçen Eylül ayından bu yana tek bir ay için en yüksek seviye oldu. Bu veriler, Gümrük Genel İdaresi tarafından açıklandı. Dünyanın üçüncü büyük bakır üreticisi olan Peru'nun bakır üretimi, Mayıs ayında bir önceki yıla göre %2,3 artarak yaklaşık 226.096 metrik tona ulaştı. - Ülkenin enerji ve maden bakanlığı yaptığı açıklamada, yılın ilk beş ayında bakır üretiminin bir önceki yıla göre %3,3 artarak 1,14 milyon tona yükseldiğini belirtti. - Sektör kaynaklarına göre, Peru'nun 2025 yılında yaklaşık 2,77 milyon ton bakır üretmesi bekleniyor; bu seviye, yeni projelerin olmaması, sosyal çatışmalar ve büyük madenlerdeki cevher kalitesinin düşmesi nedeniyle son üç yıldır aynı seviyede kaldı. BHP Grubu, yaptığı açıklamada, Escondida ve Pampa Norte'deki düşük üretimden kaynaklanan düşüşle birlikte, dördüncü çeyrek bakır üretiminde %5'lik bir azalma bildirdi ve gelecek yıl Şili bakır üretiminde de düşüş beklendiğini belirtti. - Dünyanın en büyük halka açık madencilik şirketi, 30 Haziran'da sona eren çeyrekte 491,9 bin metrik ton bakır üretti; bu rakam geçen yılın aynı dönemindeki 516,2 bin tona kıyasla biraz daha düşük. Bu rakam, Visible Alpha'nın 492,7 bin tonluk tahmininin biraz altında kaldı. 3ay vadeli LME bakır fiyatı ve LME bakır stoklarına ait grafik aşağıda sunulmuştur; Hazırlayan: ER-BAKIR A.Ş. Ticari Grup Müdürlüğü, Hedging Şefliği NOT: Bu çalışma; ER-BAKIR tarafından düzenli olarak izlenen kaynakların derlenmesi ve LME Brokerleri ile yapılan günlük piyasa değerlendirmeleri sonucunda hazırlanmış olup, sadece bir gösterge niteliği taşımaktadır. Bu çalışmada yer alan her türlü tablo ve grafikler, Er-bakır A.Ş. tarafından herhangi bir maddi menfaat temin edilmeksizin genel anlamda bilgi vermek amacıyla hazırlanmıştır. Söz konusu tablo ve grafikler, güvenilir olduğu düşünülen kaynaklardan derlenmekle birlikte; doğrulukları tarafımızca garanti edilmemekte olup belli bir getirinin sağlanmasına yönelik olarak verilmemektedir. Bu nedenle, bu çalışmada yer alan LME bilgilerinin yer aldığı tablo ve grafiklerdeki hatalardan, eksikliklerden ya da bu tablolara dayanılarak yapılan işlemlerden doğacak doğrudan veya dolaylı her türlü maddi/manevi zararlar ve masraflardan ve her ne şekilde olursa olsun üçüncü kişilerin uğrayabileceği her türlü zarar ve masraflardan dolayı Er-bakır A.Ş. sorumlu tutulamaz.
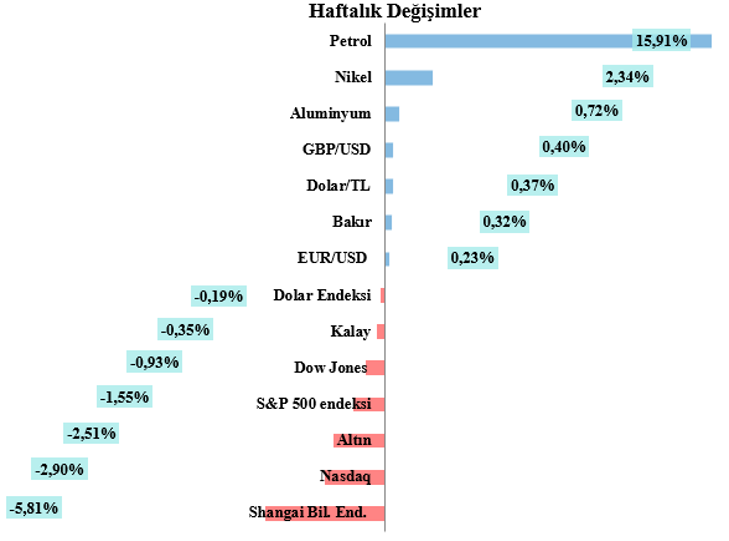
Geride bıraktığımız hafta global piyasalar, ABD-İran arasındaki devam eden jeopolitik gerilim ve açıklanan önemli makroekonomik verilerin etkisiyle yön arayışını sürdürdü. Asya borsaları haftaya, yapay zekâ ve yarı iletken sektörüne ilişkin bilanço beklentileri nedeniyle temkinli başladı. Samsung Electronics'in beklentilerin altında kalan kâr açıklaması teknoloji hisselerinde satış baskısı yaratırken, yapay zekâ hisselerinde de kâr realizasyonları görüldü. Haftanın devamında Çin'den gelen ekonomik verilerin beklentilere paralel gerçekleşmesiyle kayıpların bir kısmı telafi edildi. Ancak hafta sonuna doğru ABD-İran geriliminin yeniden tırmanması ve enerji arzına ilişkin endişelerin artması risk iştahını zayıflattı. Bu gelişmelerin etkisiyle Asya piyasaları haftayı sınırlı kayıplarla tamamladı. ABD borsaları haftaya, ikinci çeyrek bilanço sezonunda yapay zekâ yatırımlarının güçlü sonuçlar doğuracağı beklentisiyle pozitif başladı. Hafta içinde Hürmüz Boğazı'nda yaşanan tanker saldırıları ve ABD'nin İran petrolüne yönelik yaptırımları enerji arzına ilişkin endişeleri artırarak jeopolitik risklerin ön plana çıkmasına neden oldu. Fed'in geçen ay gerçekleştirdiği toplantıya ait Çarşamba günü yayımlanan tutanaklarda, fiyat baskılarının yaygınlaştığı ve ilave faiz artışı ihtimaline yönelik endişelerin güçlendiği görüldü. Yapay zekâ yatırımlarının sürdürülebilirliğine ilişkin soru işaretleri, Fed'den gelen şahin mesajlar ve yükselen enflasyon beklentileri risk iştahını sınırladı. Haftanın son bölümünde ise yatırımcıların odağı yeniden yaklaşan bilanço sezonuna ve yapay zekâ yatırımlarının şirket kârlılıklarına etkisine kaydı. ABD borsaları haftayı karışık bir görünümle tamamladı. Dolar endeksi, Basra Körfezi'nde gerilimin yeniden tırmanmasının güvenli liman talebini desteklemesi ve petrol fiyatlarındaki yükselişin faiz artışı beklentilerini güçlendirmesiyle değer kazandı ve haftayı %0,09 primle 100,952 seviyesinde tamamladı. Euro, dolar karşısında haftayı %0,19 kayıpla 1,1413 seviyesinde tamamlarken, sterlin ise %0,40 primle 1,3405 seviyesine yükseldi. Brent ham petrolünün en yakın vadeli varil fiyatı, Ortadoğu'da yeniden başlayan saldırıların Hürmüz Boğazı'ndaki sevkiyatları olumsuz etkileyebileceği ve arz sıkıntısı yaşanabileceği endişeleriyle yükseldi. Brent petrol haftayı %5,39 primle 76,01 dolar seviyesinde tamamladı. 3 ay vadeli LME bakır, geride bıraktığımız hafta 13.146–13.555 dolar/ton aralığında işlem gördü. Piyasalarda rafine bakıra yönelik olası ABD gümrük vergileri yakından takip edilirken, Ortadoğu'da yeniden yükselen jeopolitik riskler küresel büyüme ve metal talebine ilişkin endişeleri artırarak fiyatlar üzerinde baskı oluşturdu. Buna karşın dolar endeksindeki geri çekilme ve düşük seviyelerden gelen alımların desteğiyle bakır fiyatları kayıplarını telafi etti ve haftayı %0,95 primle 13.484,5 dolar/ton seviyesinde tamamladı. Asya borsaları, yeni haftaya Basra Körfezi'nde çatışmaların şiddetlenmesi ve İran'ın Hürmüz Boğazı'nı kapattığını açıklamasının etkisiyle kayıplarla başladı. Ancak gün içinde düşük seviyelerden gelen alımların desteğiyle yönünü pozitife çevirdi. ABD piyasalarında günün ana gündemini, ABD-İran hattında Hürmüz Boğazı üzerinden yeniden yükselen gerilim ve bunun enerji fiyatları aracılığıyla enflasyon beklentilerine etkisi oluşturdu. Artan enerji fiyatlarının Fed'in faiz patikasını yeniden daha şahin bir noktaya taşıyabileceği endişesiyle hisse senetlerinde satış baskısı öne çıktı. Nasdaq endeksi %1,55, S&P 500 endeksi %0,79 ve Dow Jones endeksi %0,26 kayıpla haftanın ilk işlem gününü tamamladı. Dolar endeksi, dün günü %0,28 primle tamamlamasının ardından bugün ABD'de açıklanacak enflasyon verisi öncesinde yatay bir görünüm sergileyerek %0,10 kayıpla 101,135 seviyesinde işlem görüyor. EUR/USD paritesi %0,09 primle 1,1391 seviyesinde işlem görürken, GBP/USD paritesi %0,15 yükselişle 1,3366 seviyesinde bulunuyor. Petrol fiyatları, ABD'nin İran'a yönelik deniz ablukasını yeniden uygulamaya alması ve Hürmüz Boğazı çevresindeki saldırıların yoğunlaşmasının arz endişelerini artırmasıyla yükselişini sürdürdü. Dün yaklaşık %10 değer kazanan Brent ham petrolünün en yakın vadeli varil fiyatı bugün de %4,89 yükselerek 87 dolar seviyesinde işlem görüyor. 3 ay vadeli LME bakır, dün ABD ile İran arasındaki gerilimin tırmanması ve Tahran'ın kritik enerji koridoru olan Hürmüz Boğazı'nı yeniden kapattığını açıklamasının ardından riskten kaçış eğiliminin etkisiyle günü %0,04 kayıpla 13.479 dolar/ton seviyesinde tamamladı. Bugün ise dolar endeksindeki zayıflamanın desteğiyle toparlanma gösteren bakır fiyatları, jeopolitik risklerin küresel büyüme ve enflasyon görünümüne ilişkin endişeleri artırması nedeniyle yükselişini sınırlı tuttu ve %0,91 primle 13.602 dolar/ton seviyesinde işlem görüyor. HABERLER Şili devlet bakır komisyonu Cochilco'nun Cuma günü yayınladığı verilere göre, büyük üreticilerin bakır üretimi Mayıs ayında keskin bir düşüş gösterdi; Codelco'nun üretimi yıllık bazda %18,3 azalarak 106.300 metrik tona geriledi. - BHP kontrolündeki Escondida'daki üretim %17,6 düşüşle 108.800 tona, Collahuasi madenindeki üretim ise %19,3 düşüşle 31.000 tona indi. Çin'in Ocak-Haziran döneminde işlenmemiş bakır ithalatı %5,3 azalarak 2,49 milyon metrik tona geriledi. Şili’de liman işçilerin tam görev bırakma eylemine gitmesi haftanın gelişmeleri arasında öne çıktı. - 2012’de başlayan ücret görüşmelerinin sonucunda bu noktaya varılmış olmasının konsantre bakır sevkiyatlarını aksatması bekleniyor. - Bunun yanı sıra Peru ve Avustralya’daki siyasi belirsizlik de bakır arzı için sorun oluşturmaya devam ediyor. 3ay vadeli LME bakır fiyatı ve LME bakır stoklarına ait grafik aşağıda sunulmuştur; Hazırlayan: ER-BAKIR A.Ş. Ticari Grup Müdürlüğü, Hedging Şefliği NOT: Bu çalışma; ER-BAKIR tarafından düzenli olarak izlenen kaynakların derlenmesi ve LME Brokerleri ile yapılan günlük piyasa değerlendirmeleri sonucunda hazırlanmış olup, sadece bir gösterge niteliği taşımaktadır. Bu çalışmada yer alan her türlü tablo ve grafikler, Er-bakır A.Ş. tarafından herhangi bir maddi menfaat temin edilmeksizin genel anlamda bilgi vermek amacıyla hazırlanmıştır. Söz konusu tablo ve grafikler, güvenilir olduğu düşünülen kaynaklardan derlenmekle birlikte; doğrulukları tarafımızca garanti edilmemekte olup belli bir getirinin sağlanmasına yönelik olarak verilmemektedir. Bu nedenle, bu çalışmada yer alan LME bilgilerinin yer aldığı tablo ve grafiklerdeki hatalardan, eksikliklerden ya da bu tablolara dayanılarak yapılan işlemlerden doğacak doğrudan veya dolaylı her türlü maddi/manevi zararlar ve masraflardan ve her ne şekilde olursa olsun üçüncü kişilerin uğrayabileceği her türlü zarar ve masraflardan dolayı Er-bakır A.Ş. sorumlu tutulamaz.
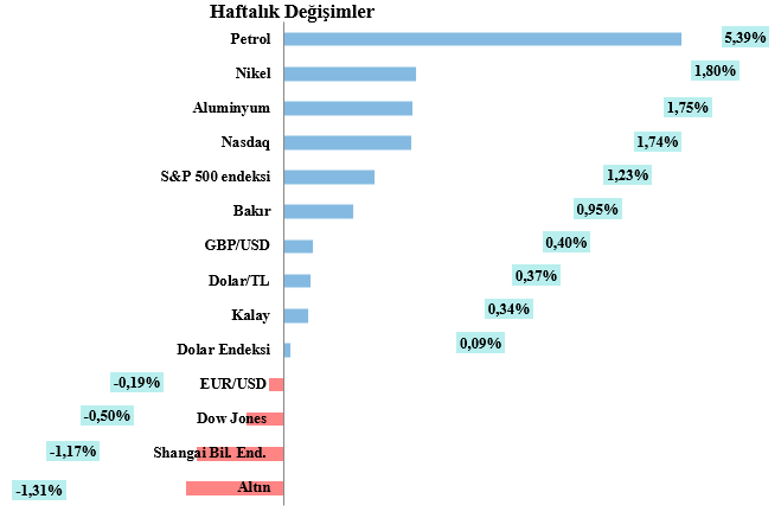
Geride bıraktığımız hafta global piyasalar ABD-İran arasındaki barış anlaşmasındaki belirsizlik ve açıklanan önemli makro veriler ile yön buldu. ABD hisse senedi piyasaları geçen haftaya teknoloji ve yapay zekâ hisseleri öncülüğünde güçlü alımlarla başladı. Çip üreticilerindeki yükseliş ve ekonomik verilerin dayanıklı görünümü risk iştahını desteklerken, hafta ortasında teknoloji hisselerinde görülen kâr satışları endekslerde dalgalanmaya neden oldu. Haftanın en önemli verisi olan Haziran ayı tarım dışı istihdamı 57 bin ile 110 binlik beklentinin altında gerçekleşirken, işsizlik oranı %4,2 seviyesine geriledi. Beklentilerin altında kalan istihdam verisi, Fed'in faiz artırım ihtimalini azaltarak para politikasına ilişkin beklentilerin daha güvercin yönde şekillenmesini sağladı. Zayıflayan istihdam görünümü ve gerileyen petrol fiyatlarının enflasyon baskılarını hafifletebileceği beklentisiyle risk iştahı yeniden güçlenirken, ABD borsaları haftayı genel olarak yükselişle tamamladı. Asya borsaları geçen haftaya, ABD-İran hattındaki jeopolitik belirsizliklerin etkisiyle temkinli başladı. Hafta içerisinde yapay zekâ ve çip sektörüne yönelik güçlü ilgi ile Çin'de imalat ve hizmet PMI verilerinin yeniden büyüme bölgesine geçmesi risk iştahını destekledi. Buna karşın, jeopolitik gelişmeler ve çip hisselerinde görülen kâr satışları piyasalarda dalgalı bir seyir oluşturdu. Haftanın sonunda ABD'de açıklanan beklentilerin altındaki tarım dışı istihdam verisinin Fed'in faiz artırımı beklentilerini zayıflatmasıyla risk iştahı güçlenirken, Asya borsaları haftalık kayıplarını telafi ederek haftayı genel olarak yükselişle tamamladı. Dolar endeksi, beklentilerin altında gelerek faiz artışı beklentilerini düşüren istihdam verilerinin ardından haftayı %0,49 kayıpla 100,857 seviyesinden tamamladı. Euro dolar karşısında haftayı %0,46 primle 1,1435 dolar seviyesinden tamamladı. Sterlin dolar paritesi ise haftayı %1,14 primle 1,3351 seviyesinden tamamladı. Brent ham petrolünün en yakın vadeli varil fiyatı haftayı, Katar'ın İran ile ABD'nin yapılan dolaylı görüşmelerde Hürmüz Boğazı'na odaklandıklarını ve ilerleme sağladıklarını açıklamasının ardından baskı altında kalsa da ABD-İran arasındaki barış anlaşmasındaki belirsizliğin devam etmesiyle haftayı %0,18 primle 72,12 dolardan tamamladı. 3M LME bakır, geride bıraktığımız hafta 13.103,5 – 13.452,5 dolar/ton aralığında seyretti. Haftaya olası ABD gümrük vergileri beklentisiyle yatırımcıların geri adım atmasıyla baskı altında kalsa da Çin'deki fabrika faaliyetlerindeki genişleme bakır fiyatlarını dengeledi. Hafta sonu yaklaşırken bakır fiyatları, ABD'den gelen beklenenden düşük istihdam verileri faiz artırımı beklentilerini azalttığı ve dolara baskı uygulamasıyla kayıplarının çoğunu geri kazanarak haftayı %0,27 primle 13.357,5 dolar/ton seviyesinden tamamladı. Haziran ayında 3M LME bakır 12.988-14.056 dolar/ton aralığında seyretti. LME bakır fiyatları Haziran ayına, ABD'nin gümrük vergilerine ilişkin belirsizliğinin devam etmesi ve bunun sonucunda ABD dışındaki arzın daralmasıyla primli başladı, Ayrıca, Orta Doğu barış görüşmeleri de gündemin odağında yer almaya devam etti, bunun yanında arzın daralmasına ilişkin endişeler ve Goldman Sachs'ın daha yüksek fiyat tahminiyle primli seyrini sürdürdü. Ayın ortalarında ise ABD-İran ön anlaşmasına rağmen Orta Doğu’daki belirsizliklerin sürmesi, yeni Fed Başkanı Kevin Warsh liderliğinde gerçekleştirilen ilk toplantıda politika faizinin sabit tutulmasına rağmen verilen şahin mesajlar ve yılın ilerleyen dönemlerine ilişkin faiz artışı beklentileri risk iştahını sınırladı. Ancak dalgalı seyreden Haziran ayının sonuna yaklaşırken ABD ile İran arasında imzalanan barış anlaşmasının Hürmüz Boğazı’ndaki ticareti yeniden canlandıracağı ve küresel enflasyon risklerini azaltacağı yönündeki beklentiler piyasalarda iyimserliği desteklese de Fed’in faiz artırımlarından kaynaklanabilecek potansiyel büyüme olumsuzlukları endişesi ve yaklaşan ABD gümrük vergileri beklentisiyle yatırımcıların geri adım atmasıyla kazanımlarını geri vererek Haziran ayını %1,70 değer kaybıyla 13.380 dolar/ton seviyesinden tamamladı. Asya borsaları yeni haftada yapay zekâ sektörü için kritik göstergelerin açıklanacağı bilanço dönemi öncesinde geriledi. Bugün ise Samsung Electronics'in ikinci çeyrek kârında büyük bir artış öngörmesinden de destek bulamayarak düşüşünü sürdürdü. ABD'nin üç başlıca borsa endeksi, ikinci çeyrekte yapay zekanın etkisiyle güçlü bir bilanço sezonu görüleceği beklentilerinin desteğiyle, Nasdaq endeksi %1,12, S&P 500 endeksi %0,72 ve Dow Jones endeksi %0,29 seviyesinde primlerle haftanın ilk işlem gününü tamamladı. Dolar endeksi dün günü yatay tamamlamasının ardından bugün 100,939 seviyesinden %0,09 primle işlem görüyor. EUR/USD paritesi 1,1434 dolar seviyesinden %0,05 kayıpla işlem görürken, GBP/USD paritesi %0,01 kayıpla 1.3388 dolar seviyesinde bulunuyor. Brent ham petrolünün en yakın vadeli varil fiyatı yükseldi ancak işlemcilerin jeopolitik gelişmeler yerine arz artışları ve talep beklentilerine odaklanmasıyla kazanımlar sınırlı kaldı ve %0,81 yükselerek 72,57 dolar seviyesinde işlem gördü. Bakır fiyatları ise, geçen hafta rafine bakıra yönelik olası gümrük vergileri konusunda Beyaz Saray'dan haber bekleyen yatırımcılar hayal kırıklığına uğradı, çünkü herhangi bir açıklama yapılmadı. Piyasa bekleme ve gözlemleme moduna geçti. Gümrük vergisi endişeleri, ABD depolarına malzeme çekerek bakırı destekledi. Yapay zeka altyapısı, şebeke iyileştirmeleri ve elektrikli araçlara bağlı talep artışı beklentileri de kırmızı metalin fiyatlarını destekledi. 3 ay vadeli LME bakır dün yatırımcıların ABD'nin rafine bakır ithalatına potansiyel bir gümrük vergisi getirme olasılığına ilişkin haberleri beklemesiyle günü %0,40 primle 13.411 dolar/ton seviyesinden tamamladı. Bakır fiyatları bugün doların güçlü seyrinin baskısıyla %0,21 kayıpla 13.383 dolar/ton seviyesinden işlem görüyor. HABERLER Dünyanın en büyük bakır üreticisi Şili'de bakır üretimi, Mayıs ayında bir önceki yıla göre %12,9 düşüşle 423.623 metrik tona geriledi. - İstatistik kurumu INE yaptığı açıklamada, And ülkesinde imalat üretiminin de aynı ayda yıllık bazda %7,2 azaldığını belirtti. Veriler beklenenden daha fazla düşüş gösterdi; Reuters tarafından yapılan ankette ekonomistler %2,5'lik bir düşüş bekliyordu. Avustralyalı madencilik şirketi BHP Group, Arizona'daki San Manuel mülkünü, Kanadalı madencilik şirketi Faraday Copper Corp'a %30 hisse karşılığında devretmeyi kabul etti. Faraday, bitişiğindeki Copper Creek projesi çevresinde bir bakır merkezi geliştirmeyi hedefliyor. ING'nin emtia stratejisti Ewa Manthey, "Şimdi asıl soru, önümüzdeki verilerin ABD ekonomisinde soğuma eğilimini sürdürüp sürdürmeyeceği. Bu durum, doları baskı altında tutmaya ve metaller için destekleyici olmaya devam edecektir." dedi. 3ay vadeli LME bakır fiyatı ve LME bakır stoklarına ait grafik aşağıda sunulmuştur; Hazırlayan: ER-BAKIR A.Ş. Ticari Grup Müdürlüğü, Hedging Şefliği NOT: Bu çalışma; ER-BAKIR tarafından düzenli olarak izlenen kaynakların derlenmesi ve LME Brokerleri ile yapılan günlük piyasa değerlendirmeleri sonucunda hazırlanmış olup, sadece bir gösterge niteliği taşımaktadır. Bu çalışmada yer alan her türlü tablo ve grafikler, Er-bakır A.Ş. tarafından herhangi bir maddi menfaat temin edilmeksizin genel anlamda bilgi vermek amacıyla hazırlanmıştır. Söz konusu tablo ve grafikler, güvenilir olduğu düşünülen kaynaklardan derlenmekle birlikte; doğrulukları tarafımızca garanti edilmemekte olup belli bir getirinin sağlanmasına yönelik olarak verilmemektedir. Bu nedenle, bu çalışmada yer alan LME bilgilerinin yer aldığı tablo ve grafiklerdeki hatalardan, eksikliklerden ya da bu tablolara dayanılarak yapılan işlemlerden doğacak doğrudan veya dolaylı her türlü maddi/manevi zararlar ve masraflardan ve her ne şekilde olursa olsun üçüncü kişilerin uğrayabileceği her türlü zarar ve masraflardan dolayı Er-bakır A.Ş. sorumlu tutulamaz.
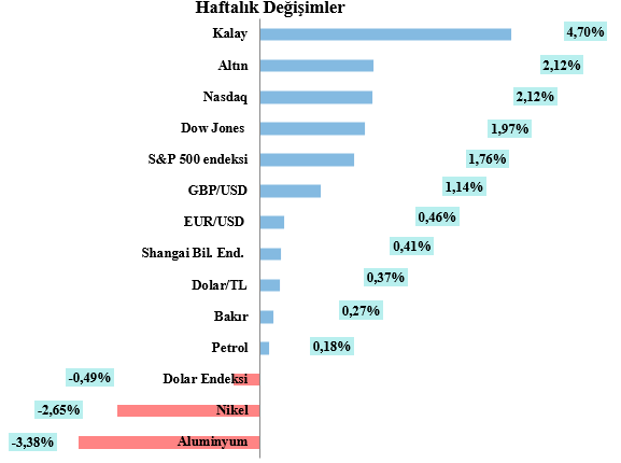
Geride bıraktığımız hafta global piyasalar ABD-İran arasındaki barış anlaşması ve teknoloji şirketlerinin açıkladığı bilançolar ile yön buldu. ABD piyasaları geride bıraktığımız haftada, teknoloji hisselerinde görülen kâr realizasyonlarının etkisiyle dalgalı ve negatif bir seyir izledi. Yapay zekâ odaklı hisselerde artan değerleme endişeleri satış baskısını artırırken, güçlü makroekonomik veriler ekonominin dayanıklılığını koruduğuna işaret ederek kayıpların derinleşmesini sınırladı. Öte yandan, enflasyon baskılarının sürmesi Fed'in faiz indirimlerinde temkinli kalacağı beklentisini destekledi. Hafta sonuna doğru Micron Technology'nin güçlü finansal beklentileri yapay zekâ temasına yönelik güveni artırsa da endekslerdeki kayıpları telafi etmeye yetmedi. Bunun yanında ise Apple'ın fiyat artışı kararı ve OpenAI'ın halka arzını erteleyebileceği haberleri risk iştahını sınırladı ve ABD endeksleri haftayı kayıplarla tamamladı. Asya piyasaları geride bıraktığımız haftada, ABD-İran görüşmelerine ilişkin olumlu haberlerin jeopolitik riskleri azaltmasıyla haftaya güçlü başladı. Ancak hafta ortasında kâr realizasyonları ve iyimserliğin zayıflaması endekslerde geri çekilmeye neden oldu. Micron ve Qualcomm'un güçlü finansal sonuçları ile yapay zekâ odaklı beklentiler teknoloji hisselerine destek sağlarken, haftanın son bölümünde Apple ve OpenAI hakkındaki haber akışı risk iştahını sınırladı. Sonuç olarak, Asya borsaları jeopolitik gelişmeler ve teknoloji sektöründeki haberlerin etkisiyle dalgalı ancak temkinli bir görünüm sergiledi. Dolar endeksi, ABD ekonomisindeki güçlü seyrin kısa vadeli faizlerindeki yükselişe destek verdiği beklentileriyle haftayı %0,50 primle 101,357 seviyesinden tamamladı. Euro dolar karşısında haftayı %0,74 kayıpla 1,1383 dolar seviyesinden tamamladı. Sterlin dolar paritesi ise haftayı %1,23 kayıpla 1,3201 dolar seviyesinden tamamladı. Brent ham petrolünün en yakın vadeli varil fiyatı haftayı, ABD ve İran arasındaki barış müzakerelerinin ardından Hürmüz Boğazı'nda trafiğin yeniden sağlanmasına dair kaydedilen ilerlemeyle %10,65 kayıpla 71,99 dolardan tamamladı. 3M LME bakır, geride bıraktığımız hafta 12.988 – 13.742 dolar/ton aralığında seyretti. ABD-İran görüşmelerinin tamamlanmasının ardından, Fed’in faiz artırımlarından kaynaklanabilecek potansiyel büyüme olumsuzlukları endişesiyle 12.988 dolar/ton seviyesine kadar gerilemesinin ardından düşük seviyeden gelen alımlar ve yapay zeka altyapısı, şebeke yatırımları ve elektrikli araçlardan kaynaklanacak büyük talep artışı öngörülerinden destekle kayıplarının bir kısmını telafi ederek haftayı %1,95 kayıpla 13.322 dolar/ton seviyesinden tamamladı. Yeni haftaya Asya borsaları, dalgalı başlasa da yapay zeka hisselerinde artış ve Çin’de açıklanan olumlu verilerle yükseldi. Çin'de resmi imalat satın alma yöneticileri endeksi Haziran ayında Mayıs ayındaki 50,0 seviyesinden 50,1'lik tahminlerin üzerinde 50,3'e yükselerek yeniden genişleme eğilimine girdi. ABD hisse senedi piyasaları haftanın ilk işlem gününde teknoloji hisseleri öncülüğünde güçlü yükseliş kaydederken, yatırımcılar yapay zekâ temalı son satış dalgasını alım fırsatı olarak değerlendirdi. Nasdaq endeksi %2,07, S&P 500 endeksi %1,18 ve Dow Jones endeksi %0,59 seviyesinde primlerle haftanın ilk işlem gününü tamamladı. Dolar endeksi, dün günü %%0,25 kayıpla tamamlamasının ardından ABD'de faizlerin gelecek seyrini etkileyebilecek istihdam verisi öncesinde bugün 101,337 seviyesinden %0,23 primle işlem görüyor. ABD Haziran tarım dışı istihdam ve işsizlik verisi Perşembe günü açıklanacak. EUR/USD paritesi 1.1399 dolar seviyesinden %0,18 kayıpla işlem görürken, GBP/USD paritesi %0,27 düşüşle 1.3220 dolar seviyesinde bulunuyor. Petrol fiyatları gerilerken ayı ekside kapamaya hazırlanıyor, yatırımcılar ise ABD ve İran arasında Doha'da yapılması beklenen görüşmeleri yakından izleyecek. Brent ham petrolünün en yakın vadeli varil fiyatı %0,15 primle 73,26 dolar seviyesinde işlem gördü. 3 ay vadeli LME bakır, dün İran ve ABD'nin karşılıklı saldırıları durdurma ve diplomasiye geri dönme konusunda anlaşmasının ardından günü %0,17 primle 13.344,5 dolar/ton seviyesinde tamamladı. Bugün ise bakır fiyatları güçlü dolar ve olası ABD gümrük vergileri beklentisiyle yatırımcıların geri adım atmasıyla erken saatlerde gerilese de Çin'deki fabrika faaliyetlerindeki genişlemeyi dengeledi ve %0,11 primle 13.359 dolar/ton seviyesinden işlem görüyor. HABERLER Uluslararası Bakır Çalışma Grubu (ICSG), son aylık bülteninde, küresel rafine bakır piyasasının Nisan ayında 145.000 metrik tonluk bir açık gösterdiğini, Mart ayında ise 23.000 metrik tonluk bir fazlalık olduğunu belirtti. - ICSG'ye göre, yılın ilk 4 ayında piyasa, bir önceki yılın aynı dönemine göre 47.000 metrik tonluk bir fazlalığa kıyasla 239.000 metrik tonluk bir fazlalık gösterdi. - Nisan ayında dünya rafine bakır üretimi 2,42 milyon metrik ton, tüketimi ise 2,57 milyon metrik ton oldu. - ICSG, Çin gümrük depolarındaki stoklardaki değişiklikler dikkate alındığında, Nisan ayında 156.000 metrik tonluk bir açık olduğunu, Mart ayında ise 15.000 metrik tonluk bir fazlalık olduğunu belirtti. Çin Ulusal İstatistik Bürosu'nun açıkladığı verilere göre, Çin'in rafine bakır üretimi Mayıs ayında bir önceki yıla göre %2,2 artarak 1,26 milyon metrik tona ulaştı. - Reuters'ın resmi verilere dayanarak yaptığı hesaplamalara göre, geçen ay günlük ortalama bakır üretimi 40.774 ton oldu. 3ay vadeli LME bakır fiyatı ve LME bakır stoklarına ait grafik aşağıda sunulmuştur; Hazırlayan: ER-BAKIR A.Ş. Ticari Grup Müdürlüğü, Hedging Şefliği NOT: Bu çalışma; ER-BAKIR tarafından düzenli olarak izlenen kaynakların derlenmesi ve LME Brokerleri ile yapılan günlük piyasa değerlendirmeleri sonucunda hazırlanmış olup, sadece bir gösterge niteliği taşımaktadır. Bu çalışmada yer alan her türlü tablo ve grafikler, Er-bakır A.Ş. tarafından herhangi bir maddi menfaat temin edilmeksizin genel anlamda bilgi vermek amacıyla hazırlanmıştır. Söz konusu tablo ve grafikler, güvenilir olduğu düşünülen kaynaklardan derlenmekle birlikte; doğrulukları tarafımızca garanti edilmemekte olup belli bir getirinin sağlanmasına yönelik olarak verilmemektedir. Bu nedenle, bu çalışmada yer alan LME bilgilerinin yer aldığı tablo ve grafiklerdeki hatalardan, eksikliklerden ya da bu tablolara dayanılarak yapılan işlemlerden doğacak doğrudan veya dolaylı her türlü maddi/manevi zararlar ve masraflardan ve her ne şekilde olursa olsun üçüncü kişilerin uğrayabileceği her türlü zarar ve masraflardan dolayı Er-bakır A.Ş. sorumlu tutulamaz.
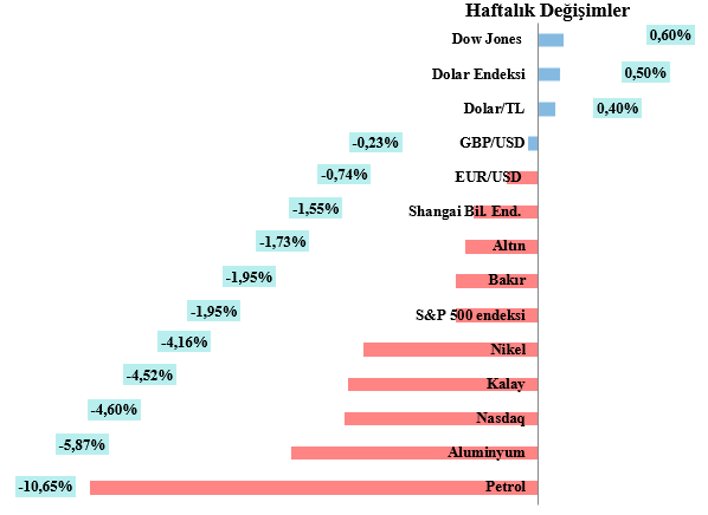
Geride bıraktığımız hafta küresel piyasalar, ABD-İran arasındaki barış anlaşması, açıklanan önemli makroekonomik veriler ve ABD Merkez Bankası (Fed) Başkanı Kevin Warsh liderliğinde gerçekleştirilen ilk politika toplantısının etkisiyle yön buldu. Asya borsaları, ABD ile İran arasında sağlanan geçici barış anlaşmasının enerji fiyatları ve enflasyon üzerindeki baskıyı azaltacağı beklentisiyle haftaya pozitif başladı. Ancak Çin’den gelen zayıf ekonomik veriler risk iştahını sınırladı. Mayıs ayında perakende satışların yıllık bazda %0,6 gerilemesi, Aralık 2022’den bu yana ilk düşüş olarak kaydedildi. Japonya Merkez Bankası (BOJ) ise politika faizini %0,75’ten %1,00’e yükselterek son 31 yılın en yüksek seviyesine çıkardı. Haftanın son bölümünde, ABD-İran anlaşmasının Hürmüz Boğazı’ndaki ticaret akışını destekleyeceği ve küresel enflasyon risklerini azaltacağı beklentisiyle Asya piyasaları toparlanarak kayıplarının önemli bir kısmını telafi etti. Buna rağmen, Tayvan, Çin ve Hong Kong piyasalarının tatil nedeniyle kapalı olduğu işlem gününde risk iştahı zayıf kaldı. ABD piyasalarında haftanın ana gündemi, ABD ile İran arasında Hürmüz Boğazı'nın yeniden açılmasına yönelik sağlanan barış anlaşması oldu. Bu gelişme, küresel ticaret ve enerji arzına ilişkin endişeleri azaltarak haftanın başında ABD endekslerinde güçlü yükselişleri destekledi. Ancak yeni Fed Başkanı liderliğinde gerçekleştirilen ilk toplantıda politika faizinin sabit tutulmasına rağmen verilen şahin mesajlar ve yılın ilerleyen dönemlerine ilişkin faiz artışı beklentileri risk iştahını sınırladı. İran kaynaklı jeopolitik gelişmelerin enflasyon üzerindeki olası etkileri de satış baskısını artırdı. Haftanın son bölümünde ise ABD-İran barış anlaşmasının Hürmüz Boğazı’ndaki deniz ticaretini canlandıracağı ve küresel enflasyon risklerini azaltacağı beklentisiyle piyasalarda güçlü bir toparlanma görüldü. ABD endeksleri kayıplarını telafi ederek haftayı artıda tamamladı. Dolar endeksi, ABD-İran anlaşmasının ardından Fed'in faizleri sabit tutması ve faiz artışı beklentilerinin güçlenmesinin etkisiyle haftayı %1,10 primle 100,849 seviyesinde tamamladı. Euro, dolar karşısında haftayı %0,86 kayıpla 1,1468 seviyesinden kapatırken, sterlin/dolar paritesi de %1,30 düşüşle 1,3232 seviyesine geriledi. Brent ham petrolünün en yakın vadeli varil fiyatı, ABD ve İran arasında imzalanan anlaşmanın ardından petrol tankerlerinin Hürmüz Boğazı’ndan geçmeye başlamasıyla arzın artacağı beklentilerinin etkisiyle haftayı %7,74 düşüşle 80,57 dolar seviyesinde tamamladı. 3 ay vadeli LME bakır, geride bıraktığımız hafta 13.523–13.893,5 dolar/ton aralığında işlem gördü. ABD-İran ön anlaşmasına rağmen Orta Doğu’daki belirsizliklerin sürmesi, Çin’de açıklanan zayıf perakende satış verileri ve Fed’in şahin mesajlarıyla birlikte ABD faiz oranlarının uzun süre yüksek kalacağı beklentisi bakır fiyatları üzerinde baskı yarattı. Ancak hafta sonuna doğru ABD ile İran arasında imzalanan barış anlaşmasının Hürmüz Boğazı’ndaki ticareti yeniden canlandıracağı ve küresel enflasyon risklerini azaltacağı yönündeki beklentiler piyasalarda iyimserliği destekledi. Bakır fiyatları hafta içinde kayıplarının bir kısmını telafi etse de, haftayı %0,92 düşüşle 13.587 dolar/ton seviyesinde tamamladı. Yeni haftaya Asya borsaları, İranlı müzakerecilerin ABD ile yürütülen barış görüşmelerinde ilerleme sağlandığını açıklamasının ardından, görüşmelerin çıkmaza girdiğine yönelik endişelerin azalmasıyla primli başladı. Ancak yatırımcıların kar realizasyonuna yönelmesi nedeniyle bugün satış baskısıyla karşı karşıya kaldı. ABD Başkan Yardımcısı JD Vance'in, İran ile İsviçre'de gerçekleştirilen görüşmelerin nihai bir anlaşma için sağlam bir zemin oluşturduğunu belirtmesinin ardından ABD, İran'a yönelik yaptırımlarını 60 gün süreyle askıya aldığını açıkladı. ABD endeksleri, anlaşmanın etkisiyle tarihi zirvelerine oldukça yakın seviyelerde işlem görmeye devam ederken, teknoloji hisselerinde görülen satış baskısı genel endeks performansını sınırladı. Nasdaq endeksi %1,32, S&P 500 endeksi %0,37 değer kaybederken, Dow Jones endeksi %0,29 primle haftanın ilk işlem gününü tamamladı. Dolar endeksi, dün günü %0,17 primle tamamlamasının ardından yatırımcıların Fed'in daha sıkı bir para politikası izleyeceği beklentilerinin etkisiyle bugün %0,15 yükselişle 101,176 seviyesinde işlem görüyor. EUR/USD paritesi %0,18 kayıpla 1,1406 seviyesinde işlem görürken, GBP/USD paritesi %0,25 düşüşle 1,3214 seviyesinde bulunuyor. Brent ham petrol, yatırımcıların ABD ile İran arasındaki barış görüşmelerinin ardından Hürmüz Boğazı'ndaki deniz trafiğinin yeniden normale dönmesine yönelik gelişmeleri yakından takip etmesiyle %0,67 düşüşle 77,38 dolar seviyesinde işlem gördü. 3 ay vadeli LME bakır, piyasanın ABD-İran barış görüşmelerinin ardından hafta sonu yaşanan gelişmeleri değerlendirmesiyle dünkü işlemleri %0,62 primle 13.671 dolar/ton seviyesinde tamamladı. Ancak bugün, ABD-İran görüşmelerinin sonuçlarının fiyatlanmasının ardından yatırımcıların Fed'in faiz artırımlarının küresel büyüme üzerindeki olası olumsuz etkilerine odaklanmasıyla %1,77 düşüşle 13.429,5 dolar/ton seviyesinde işlem görüyor. HABERLER Kazakistan İstatistik Bürosu verilerine göre, Ocak-Mayıs 2026 döneminde rafine bakır üretimi bir önceki yıla göre %0,4 oranında azalarak 192,622 metrik ton olarak açıklandı. JP Morgan, bakır fiyatlarının önümüzdeki çeyreklerde 15.000 dolar/ton seviyesine doğru yükselmeye devam edeceğini öngörüyor. BNP Paribas'ın metal stratejisi başkanı David Wilson, "LME bakır fiyatları bir yandan faiz ve enflasyon beklentilerine, diğer yandan Körfez'deki barış anlaşmasının getirdiği getirilere bağlı olarak hareket ediyor" dedi. ING emtia stratejisti Ewa Manthey, "Bakır fiyatlarındaki düşüş, temel faktörlerden ziyade makroekonomik olumsuzluklardan kaynaklanıyor. Orta Doğu'daki artan gerilimler, enflasyon korkularını ve faiz artırımı beklentilerini körüklüyor" dedi. Yılın ikinci yarısında açıklanması beklenen ABD bakır tarifelerine ilişkin karar, fiyatlara destek sağlamaya devam etti. ABD, 2027 yılının başından itibaren bakır ithalatına %15, 2028'den itibaren ise %30 oranında vergi uygulama olasılığını gündeme getirdi. 3ay vadeli LME bakır fiyatı ve LME bakır stoklarına ait grafik aşağıda sunulmuştur; Hazırlayan: ER-BAKIR A.Ş. Ticari Grup Müdürlüğü, Hedging Şefliği NOT: Bu çalışma; ER-BAKIR tarafından düzenli olarak izlenen kaynakların derlenmesi ve LME Brokerleri ile yapılan günlük piyasa değerlendirmeleri sonucunda hazırlanmış olup, sadece bir gösterge niteliği taşımaktadır. Bu çalışmada yer alan her türlü tablo ve grafikler, Er-bakır A.Ş. tarafından herhangi bir maddi menfaat temin edilmeksizin genel anlamda bilgi vermek amacıyla hazırlanmıştır. Söz konusu tablo ve grafikler, güvenilir olduğu düşünülen kaynaklardan derlenmekle birlikte; doğrulukları tarafımızca garanti edilmemekte olup belli bir getirinin sağlanmasına yönelik olarak verilmemektedir. Bu nedenle, bu çalışmada yer alan LME bilgilerinin yer aldığı tablo ve grafiklerdeki hatalardan, eksikliklerden ya da bu tablolara dayanılarak yapılan işlemlerden doğacak doğrudan veya dolaylı her türlü maddi/manevi zararlar ve masraflardan ve her ne şekilde olursa olsun üçüncü kişilerin uğrayabileceği her türlü zarar ve masraflardan dolayı Er-bakır A.Ş. sorumlu tutulamaz.

Geride bıraktığımız hafta global piyasalar SpaceX’in halka arzı, açıklanan önemli makro veriler, ABD- İsrail ve İran arasındaki devam eden çatışmaların gidişatı ile yön buldu. Asya borsaları haftaya, yapay zekâ hisselerindeki güçlü yükselişin ardından gelen kâr realizasyonları nedeniyle düşüşle başladı. Broadcom'un zayıf beklentileri ve ABD'de güçlü gelen tarım dışı istihdam verisi, faizlerin uzun süre yüksek kalabileceği beklentisini artırarak risk iştahını baskıladı. Hafta ortasında, Ortadoğu'da gerilimin azalması, İsrail ve İran'dan gelen saldırıları durdurma yönündeki açıklamalar ile yapay zekâ hisselerine artan ilgi ve Çin'in güçlü ekonomik verileri piyasaları destekledi. Çin'de mayıs ayında ihracat %19,4, ithalat %27,4 artarken, ÜFE %3,9 ile beklentilerin üzerinde, TÜFE ise %1,2 ile beklentilerin altında gerçekleşti. Haftanın son bölümünde yeniden yükselen jeopolitik riskler piyasalara baskı yaratsa da, olası bir barış anlaşmasına yönelik beklentiler sayesinde Asya borsaları haftayı pozitif bölgede tamamladı. ABD borsaları haftaya, düşük seviyelerden gelen alımlar ve yapay zekâ hisselerine yönelik artan ilgiyle pozitif başladı. ABD ekonomisinin güçlü görünümünü koruyacağı ve şirket kârlılıklarını destekleyeceği beklentisi risk iştahını artırdı. Hafta boyunca ABD-İran gerilimi gündemin odağında yer alırken, Elon Musk'ın şirketi SpaceX'in 75 milyar dolar fon topladığı ve 1,77 trilyon dolar değerlemeye ulaştığı halka arzı dikkat çekti. Donald Trump'ın İran'a ilişkin daha ılımlı açıklamaları ve planlanan hava saldırılarını iptal etmesi, jeopolitik risk algısını azalttı. ABD ile İran arasında Hürmüz Boğazı'nın yeniden açılmasına yönelik geçici ateşkes beklentileri de piyasaları destekledi. Azalan jeopolitik riskler ve güçlü şirket hikâyelerinin etkisiyle Wall Street endeksleri haftayı yükselişle tamamladı. Dolar endeksi, Ortadoğu'da yakın zamanda barış anlaşması imzalanabileceği yönünde haberlerin ardından baskılanarak haftayı %0,32 kayıpla 99,747 seviyesinden tamamladı. Euro dolar karşısında haftayı %0,43 primle 1,1568 dolar seviyesinden tamamladı. Sterlin dolar paritesi ise haftayı %0,50 primle 1,3406 dolar seviyesinden tamamladı. Brent ham petrolünün en yakın vadeli varil fiyatı haftayı, Trump'ın İran'a saldırıları iptal ederek hafta başında yaşanan karşılıklı saldırılar sonrasında gerilimin artacağı endişelerini hafifletmesiyle baskılanarak %6,19 seviyesinde kayıpla 87,33 dolardan tamamladı. 3M LME bakır, geride bıraktığımız hafta 13.378–13.813 dolar/ton aralığında seyretti. Bakır fiyatları Orta Doğu'daki çatışmadaki dalgalanma ve makroekonomik endişelerle dalgalı seyretse de hafta sonu yaklaşırken ABD ile İran arasında savaşı sona erdirecek bir barış anlaşmasının yakın olabileceğine dair iyimserlik dalgası, azalan stoklar ve dolardaki kayıplarla haftayı %1,45 primle 13.713,5 dolar/ton seviyesinden tamamladı. Asya borsaları yeni haftaya, piyasaların ABD ile İran arasında barış anlaşması haberlerinin yarattığı pozitif etkiyle yükselişle başlasa da bugün Çin’den gelen olumsuz verilerin ardından hafif geriledi. Çin Ulusal İstatistik Bürosu’nun açıkladığı verilere göre, perakende satışlar Mayıs ayında geçen yılın aynı dönemine göre sabit kalması beklenirken %0,6 geriledi. ABD piyasalarında risk iştahı belirgin şekilde güçlenirken, ABD-İran arasında Hürmüz Boğazı’nın yeniden açılmasına yönelik anlaşma haberleri fiyatlamaların ana belirleyicisi oldu. Nasdaq endeksi %3,07, S&P 500 endeksi %1,65 ve Dow Jones endeksi %0,92 seviyesinde primlerle haftanın ilk işlem gününü tamamladı. Dolar endeksi, ABD ve İran'ın vardığı ön anlaşmanın risk iştahını artırmasıyla kayıplarla karşılaşmasının ardından bugün yatay 99,620 seviyesinden %0,01 kayıpla işlem görüyor. EUR/USD paritesi 0,09 primle 1,1600 dolar seviyesinden işlem görüyor. GBP/USD paritesi ise %0,02 primle 1,3415 dolar seviyesinden işlem görüyor. Brent ham petrol, hakkında fazla ayrıntı bilinmemesine karşılık ABD ile İran arasında sağlanan anlaşmanın ardından %3,40 gerileyerek 80,34 dolar seviyesinde işlem gördü. 3M LME Bakır dün ABD ve İran arasında savaşı sona erdirmek ve Hürmüz Boğazı'nı yeniden açmak için varılan çerçeve anlaşmasının enerji kaynaklı enflasyon korkularını hafifletmesi, doları zayıflatması ve risk iştahını artırmasıyla günü %0,61 primle 13.796,5 dolar/ton seviyesinden tamamladı. Bakır fiyatları bugün ise ABD-İran ön anlaşmasına rağmen Orta Doğu'daki belirsizliklerin devam etmesi ve Çin'deki perakende satış verilerindeki düşüşün piyasa duyarlılığını olumsuz etkilemesi nedeniyle %0,02 kayıpla 13.794 dolar/ton seviyesinden işlem görüyor. HABERLER Citigroup analistleri, bakırın yıl sonuna kadar ton başına 15.000 dolara ulaşacağını öngörüyor; bu da mevcut seviyelerden yaklaşık %10'luk bir yükseliş anlamına geliyor. ING'nin emtia stratejisti Ewa Manthey, "Bakırın düşüşü temel faktörlerden ziyade makroekonomik olumsuzluklardan kaynaklanıyor. Orta Doğu'daki artan gerilimler enflasyon korkularını ve faiz artırımı beklentilerini körüklüyor," dedi. - "Enerji fiyatları istikrar kazanmadığı veya faiz beklentileri yumuşamadığı sürece, bakırın kısa vadede baskı altında kalması muhtemel." Çinli aracı kurum Jinrui Futures'ın analistleri, anlaşmanın ABD-İran müzakerelerinde aylardır kaydedilen en büyük ilerleme olduğunu ve piyasalar üzerindeki jeopolitik baskıyı hafifletebileceğini belirtirken, gelişmelerin yine de yakından izlenmesi gerektiğini de vurguladılar. Morgan Stanley, bir notunda, Ocak 2027'den itibaren geçerli olacak %15'lik bir gümrük vergisine ilişkin önceden yapılan bir bildirimin COMEX ve LME bakır fiyatlarını yükselteceğini ve LME spreadlerini daraltacağını, gümrük vergilerinin uygulanmamasının ise yıllık küresel bakır talebinin yaklaşık %2,5'inin ABD'ye stoklama amacıyla gitmesini engelleyeceğini belirtti. 3ay vadeli LME bakır fiyatı ve LME bakır stoklarına ait grafik aşağıda sunulmuştur; Hazırlayan: ER-BAKIR A.Ş. Ticari Grup Müdürlüğü, Hedging Şefliği NOT: Bu çalışma; ER-BAKIR tarafından düzenli olarak izlenen kaynakların derlenmesi ve LME Brokerleri ile yapılan günlük piyasa değerlendirmeleri sonucunda hazırlanmış olup, sadece bir gösterge niteliği taşımaktadır. Bu çalışmada yer alan her türlü tablo ve grafikler, Er-bakır A.Ş. tarafından herhangi bir maddi menfaat temin edilmeksizin genel anlamda bilgi vermek amacıyla hazırlanmıştır. Söz konusu tablo ve grafikler, güvenilir olduğu düşünülen kaynaklardan derlenmekle birlikte; doğrulukları tarafımızca garanti edilmemekte olup belli bir getirinin sağlanmasına yönelik olarak verilmemektedir. Bu nedenle, bu çalışmada yer alan LME bilgilerinin yer aldığı tablo ve grafiklerdeki hatalardan, eksikliklerden ya da bu tablolara dayanılarak yapılan işlemlerden doğacak doğrudan veya dolaylı her türlü maddi/manevi zararlar ve masraflardan ve her ne şekilde olursa olsun üçüncü kişilerin uğrayabileceği her türlü zarar ve masraflardan dolayı Er-bakır A.Ş. sorumlu tutulamaz.
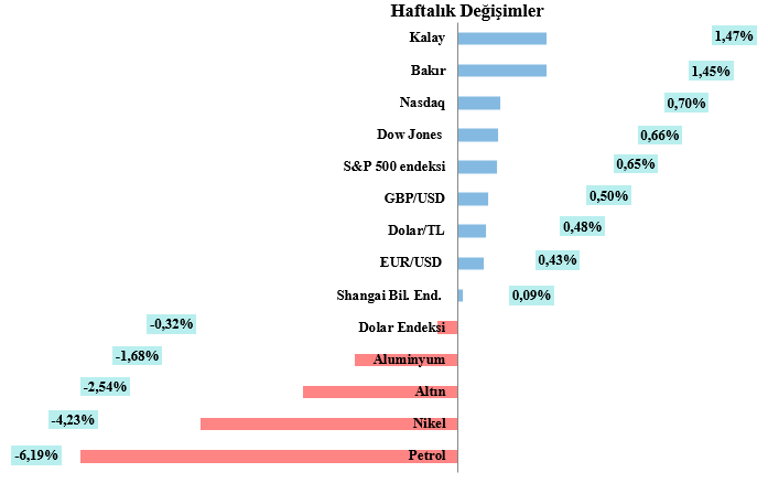
Geride bıraktığımız hafta global piyasalar açıklanan önemli makro veriler, ABD- İsrail ve İran arasındaki devam eden çatışmaların gidişatı ile yön buldu. Global piyasalar geçtiğimiz hafta, Orta Doğu kaynaklı jeopolitik riskler ile yapay zekâ temalı iyimserliğin etkisi altında dalgalı bir seyir izledi. ABD-İran görüşmelerine ilişkin belirsizlikler ve enerji fiyatlarındaki hareketler risk iştahını baskılarken, yapay zekâ yatırımlarının hız kesmeden devam edeceğine yönelik beklentiler teknoloji ve yarı iletken sektörlerine destek sağladı. Ancak hafta içerisinde teknoloji hisselerinde görülen kâr realizasyonları ve Broadcom’un beklentilerin altında kalan sonuçları sektörde satış baskısını artırdı. Makroekonomik tarafta, ABD’de Mayıs ayına ilişkin güçlü istihdam verileri piyasaların odağında yer aldı. Beklentilerin üzerinde gelen tarım dışı istihdam verisi, Fed’in para politikasında daha temkinli hareket edeceği beklentilerini güçlendirirken, faiz indirimi beklentilerinin ötelenmesi riskli varlıklar üzerinde baskı yarattı. Bu gelişmelerin etkisiyle ABD borsaları haftayı negatif bölgede tamamladı. Asya piyasaları da küresel eğilime paralel olarak zayıf bir performans sergiledi. Japonya hükümeti enflasyon baskılarını hafifletmek amacıyla ek mali destek paketi açıklarken, Japonya Merkez Bankası Başkanı Kazuo Ueda enflasyon risklerinin öne çıkması halinde faiz artırımlarının gündeme gelebileceğini belirtti. Genel görünümde jeopolitik endişelerin yanında yetkililerin piyasalara destek sağlayacağı açıklamalarına rağmen yatırımcıların son zamanlarda keskin yükselen teknoloji hisselerinde kârlarını realize etmeleriyle haftayı kayıplarla tamamladı. Dolar endeksi, Basra Körfezi'nde gerilimin tırmanmasıyla güvenli liman talebindeki artıştan destek bularak haftayı %1,17 primle 100,069 seviyesinden tamamladı. Euro dolar karşısında haftayı %1,20 kayıpla 1,1519 dolar seviyesinden tamamladı. Sterlin dolar paritesi ise haftayı %0,89 kayıpla 1,3339 dolar seviyesinden tamamladı. Brent ham petrolünün en yakın vadeli varil fiyatı haftayı, Hizbullah'ın Lübnan'da ateşkesi reddetmesi ve Umman'ın Mina el Fahal rafinerisinde meydana gelen patlamanın ardından petrol yüklemeleri durdurulmasıyla %1,13 seviyesinde primle 93,09 dolardan tamamladı. 3M LME bakır, geride bıraktığımız hafta 13.499,5 - 14.056 dolar/ton aralığında seyretti. Bakır fiyatları hafta başında ABD'nin gümrük vergilerine ilişkin belirsizliğinin devam etmesi ve bunun sonucunda ABD dışındaki arzın daralması piyasayı desteklerken, Orta Doğu barış görüşmeleri de gündemin odağında yer almaya devam etti, bunun yanında arzın daralmasına ilişkin endişeler ve Goldman Sachs'ın daha yüksek fiyat tahminiyle 14.056 dolar/ton seviyesine kadar yükseldi. Fakat hafta sonu yaklaşırken Ortadoğu'daki uzun süreli bir çatışmanın talep artışını sınırlayabileceğine dair yatırımcı endişelerini dengelemesiyle haftayı %0,69 kayıpla 13.517 dolar/ton seviyesinden tamamladı. Asya borsaları yeni haftaya, çip üreticisi Broadcom'un geçen hafta açıkladığı zayıf görünüm ile ABD'de beklentilerin üzerinde gelen tarım dışı istihdam verisinin faiz artışı ihtimalini güçlendirmesiyle kayıplarla başlasa da ikinci günde İsrail ve İran, barış görüşmelerini tehlikeye atan saldırıları durdurma sözü ve Çin’de açıklanan olumlu verilerle yükseldi. Çin'de açıklanan ticaret verilerinin Mayıs'ta ihracatın %19.4, ithalatın ise %27.4 artışla beklentileri aştığını gösterdi. ABD piyasaları yeni haftanın ilk işlem gününde toparlanırken, yatırımcıların yapay zeka temalı hisselere yeniden yönelmesi endeksleri destekledi. Güçlü ekonomik görünümün şirket kârlılıklarını koruyacağı beklentisi risk iştahını artırırken, son dönemde sert satış baskısı altında kalan yarı iletken sektörü %5,6 yükselişle piyasalara öncülük etti. Gün sonunda teknoloji hisselerinin desteğiyle Nasdaq %0,86 ve S&P 500 %0,30 yükselirken, Dow Jones ise %0,16 geriledi. Dolar endeksi, Ortadoğu'daki belirsizliğin risk iştahını düşürmesi ve yılın ilerleyen dönemlerinde faiz artırımı beklentilerinin kuvvetlenmesiyle değerini korudu ve 99,705 seviyesinden %0,34 kayıpla işlem görüyor. EUR/USD paritesi %0,34 primle 1.1573 dolar seviyesinden işlem görüyor. GBP/USD paritesi ise %0,48 primle 1.402 dolar seviyesinden işlem görüyor. Brent ham petrol, İran ile İsrail'in karşılıklı saldırıları durdurduklarını açıklamalarının ardından dün kaydettiği kazanımların büyük kısmını silerek düştü ve %1,46 gerileyerek 92,87 dolar seviyesinde işlem gördü. 3M LME bakır dün Çin fiyatlarındaki düşüş ve ABD'den gelecek güçlü istihdam verileri ile petrol fiyatlarındaki artışın Fed’i faiz artırımına doğru itebileceği beklentilerinin artmasıyla yön bulmakta zorlanarak günü %0,54 primle 13.590,5 dolar/ton seviyesinden tamamladı. Bakır fiyatları bugün ise LME’deki azalan stokların desteği, Orta Doğu'daki gerilimler, yüksek petrol fiyatları ve Çin'in zayıf ithalat verileriyle ilgili endişelerin yarattığı baskıyı dengeledi ve %1,20 primle 13.753 dolar/ton seviyesinden işlem görüyor. HABERLER Resmi gümrük verilerine göre, Çin'in işlenmemiş bakır ve bakır ürünleri ithalatı bir önceki aya göre %1,33 azalarak 446.000 metrik tona düştü. - 2026 yılının ilk beş ayında ise Çin, bir önceki yılın aynı dönemine göre %7 düşüşle 2,01 milyon ton işlenmemiş bakır ve bakır ürünü ithal etti. ANZ, bakır fiyatlarının 2026'da 13.500 $/ton'un üzerinde kalması ve yıl sonuna doğru 14.000 $/ton'a doğru yükselmesi bekliyor. ING emtia stratejisti Ewa Manthey, ABD-İran geriliminin talep görünümünü olumsuz etkileyebileceği gerekçesiyle bakır fiyatlarının son dönemdeki yüksek seviyelerinden gerilediğini söyledi. - Manthey, "Bu hareket, daha zayıf büyüme beklentileri, daha yüksek enerji maliyetleri ve ABD'nin rafine bakır ithalatına uygulayacağı gümrük vergisi olasılığına atıfta bulunarak, gümrük vergisi kaynaklı yükselişin ardından kar alma işlemlerinin birleşimiyle tetikleniyor" diye ekledi. Goldman Sachs, ABD bakır stoklarının bu yıl yaklaşık 900.000 ton artacağını öngörüyor; bu, daha önceki 550.000 tonluk tahmine kıyasla daha yüksek kalıyor. - Ancak Goldman Sachs'ın temel senaryosunda, 2026 yılında ABD'den bakır ithalatına herhangi bir gümrük vergisi uygulanmayacak. 3ay vadeli LME bakır fiyatı ve LME bakır stoklarına ait grafik aşağıda sunulmuştur; Hazırlayan: ER-BAKIR A.Ş. Ticari Grup Müdürlüğü, Hedging Şefliği NOT: Bu çalışma; ER-BAKIR tarafından düzenli olarak izlenen kaynakların derlenmesi ve LME Brokerleri ile yapılan günlük piyasa değerlendirmeleri sonucunda hazırlanmış olup, sadece bir gösterge niteliği taşımaktadır. Bu çalışmada yer alan her türlü tablo ve grafikler, Er-bakır A.Ş. tarafından herhangi bir maddi menfaat temin edilmeksizin genel anlamda bilgi vermek amacıyla hazırlanmıştır. Söz konusu tablo ve grafikler, güvenilir olduğu düşünülen kaynaklardan derlenmekle birlikte; doğrulukları tarafımızca garanti edilmemekte olup belli bir getirinin sağlanmasına yönelik olarak verilmemektedir. Bu nedenle, bu çalışmada yer alan LME bilgilerinin yer aldığı tablo ve grafiklerdeki hatalardan, eksikliklerden ya da bu tablolara dayanılarak yapılan işlemlerden doğacak doğrudan veya dolaylı her türlü maddi/manevi zararlar ve masraflardan ve her ne şekilde olursa olsun üçüncü kişilerin uğrayabileceği her türlü zarar ve masraflardan dolayı Er-bakır A.Ş. sorumlu tutulamaz.
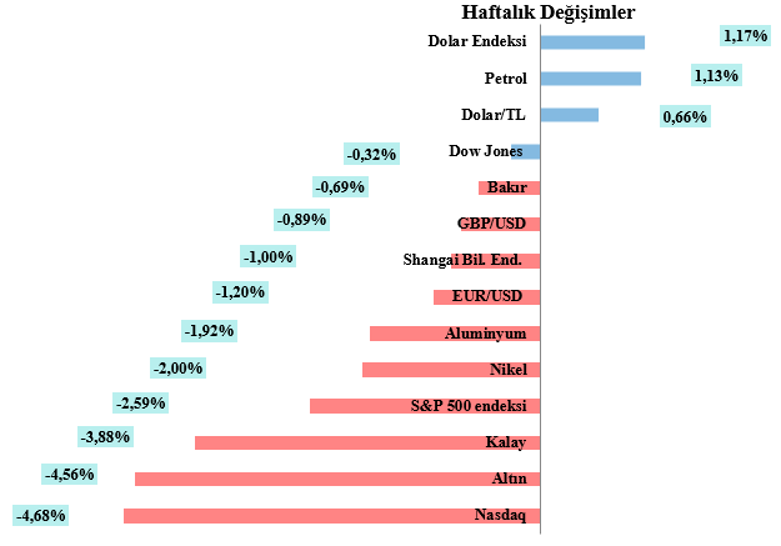
Geride bıraktığımız hafta global piyasalar açıklanan önemli makro veriler, ABD- İsrail ve İran arasındaki devam eden çatışmaların gidişatı ile yön buldu. Geride bıraktığımız haftanın başında ABD ve İngiltere piyasalarının resmi tatil nedeniyle kapalı olması, küresel piyasalarda işlem hacimlerinin düşük seyretmesine neden oldu. Haftanın devamında ise ABD ile İran arasında diplomatik çözüm ve ateşkesin uzatılabileceğine yönelik beklentiler risk iştahını destekledi. Jeopolitik tansiyonun azalabileceğine yönelik beklentiler, Hürmüz Boğazı üzerinden enerji arzına ilişkin endişeleri hafifletirken küresel hisse senedi piyasalarında alımları beraberinde getirdi. Bununla birlikte ABD-İran görüşmelerine ilişkin çelişkili açıklamalar ve teknoloji hisselerinde görülen satış baskısı, hafta içinde piyasalarda zaman zaman dalgalı bir görünüm oluşturdu. Özellikle ABD Başkanı Donald Trump’ın müzakerelere yönelik temkinli açıklamaları piyasalardaki belirsizliği artırdı. Haftanın son bölümünde ise ateşkesin uzatılabileceği ve diplomatik sürecin devam edebileceğine yönelik haber akışıyla birlikte küresel risk iştahı yeniden güç kazandı. Jeopolitik risk primindeki gerileme ve yapay zekâ temalı teknoloji hisselerine yönelik ilginin sürmesi, ABD borsalarındaki yükselişi destekledi. Sonuç olarak ABD hisse senedi piyasaları haftayı pozitif bölgede tamamlarken, Asya piyasaları bu yükselişe kıyasla daha zayıf bir performans sergileyerek negatif ayrıştı. Dolar endeksi, jeopolitik tansiyonun düşeceği beklentileri ve aynı zamanda enerji kaynaklı enflasyon baskısının sınırlanabileceği beklentisiyle haftayı %0,33 kayıpla 98,908 seviyesinden tamamladı. Euro dolar karşısında haftayı %0,49 primle 1,1659 dolar seviyesinden tamamladı. Sterlin dolar paritesi ise haftayı %0,24 primle 1,3459 dolar seviyesinden tamamladı. Brent ham petrol haftayı, ABD ile İran arasında Hürmüz Boğazı'na ilişkin ablukalar gibi önemli konularda anlaşmazlığın sürmesine rağmen barış anlaşmasına yaklaşıldığı beklentilerinin artmasıyla haftayı %11,10 seviyesinde kayıpla 92,05 dolardan tamamladı. 3M LME bakır, geride bıraktığımız hafta 13.464-13.748 dolar/ton aralığında seyretti. Bakır fiyatları hafta başında ABD'nin İran'a yönelik son saldırılarının Ortadoğu çatışmasına çözüm umutlarını azaltması ve küresel ekonomik görünümle ilgili endişeleri artırmasıyla baskı altında kalsa da hafta sonuna yaklaşırken ABD ve İran'ın ateşkesi uzatmak için anlaşmaya vardığı yönündeki haber ve en büyük metal tüketicisi Çin'in ekonomisini canlandırmak için yeni girişimler yapacağına ilişkin haberlerin ardından destek bularak kayıplarının bir kısmını telafi etti ve haftayı %0,17 kayıpla 13.611,5 dolar/ton seviyesinden tamamladı. LME bakır fiyatları Mayıs ayına, Ortadoğu’daki jeopolitik gerilimlerin küresel büyüme üzerindeki olası etkilerine yönelik endişelerle zayıf başladı. Ancak ABD-İran arasında diplomatik çözüm beklentilerinin güçlenmesi, Çin’den gelen olumlu veriler ve arz tarafına ilişkin endişeler fiyatları destekledi. Ay içerisinde Endonezya’daki Grasberg madeni ve Şili’nin üretim görünümüne ilişkin gelişmeler arz risklerini gündemde tutarken, bakır fiyatları 13 Mayıs’ta 14.196,5 dolar/ton ile yılın en yüksek seviyelerinden birini test etti. Buna karşın, ABD’de güçlü enflasyon verileri ve faiz indirimi beklentilerinin zayıflaması yükselişleri sınırladı. Ayın son bölümünde ABD-İran hattındaki olumlu haber akışı ve Çin’den yeni teşvik beklentileriyle destek bulan LME bakır fiyatları, Mayıs ayını %4,55 değer kazancıyla 13.611,5 dolar/ton seviyesinden tamamladı. Asya borsaları, yeni haftaya ABD ile İran arasında gerçekleşen barış görüşmelerinde ilerleme sağlanamamasına rağmen yapay zekâdaki büyümenin yarı iletken ve çiplere olan talebi artıracağı beklentisiyle dalgalı seyretti. Piyasalar, Nisan ayında ilan edilen ateşkesin kırılganlığı göz önüne alındığında, üç aylık savaşı sona erdirmek için yürütülen barış görüşmeleri konusunda temkinli davranmaya devam ediyor. Jeopolitik riskler ve Orta Doğu kaynaklı haber akışı fiyatlamalar üzerinde belirleyici olmaya devam ederken, yatırımcıların odağında ABD-İran görüşmeleri ve enerji fiyatlarındaki sert hareketler yer aldı ve ABD piyasaları haftanın ilk işlem günün yatay pozitif tarafta tamamladı. Hizbullah ile İsrail arasında kısmi ateşkes ilan edilse de jeopolitik belirsizlikler nedeniyle piyasalarda tedirginlik sürmesiyle dolar endeksi bugün 99,078 seviyesinden %0,12 kayıpla işlem görüyor. EUR/USD paritesi %0,16 primle $1.1649 seviyesinden işlem görüyor. GBP/USD paritesi ise %0,16 primle $1.3472 seviyesinden işlem görüyor. Petrol fiyatları, Lübnan'ın Hizbullah ile İsrail arasında kısmi bir ateşkes ilan edildiğini açıklamasının ardından geriledi. Brent ham petrol vadeli varil fiyatı %0,68 gerileyerek 94,33 dolar dolar seviyesinde işlem gördü. 3M LME bakır dün arzın daralmasına ilişkin endişeler ve Goldman Sachs'ın daha yüksek fiyat tahminiyle desteklenerek günü %1,97 primle 13.879,5 dolar/ton seviyesinden tamamladı. Bakır fiyatları bugün ise ABD'nin gümrük vergilerine ilişkin belirsizliğinin devam etmesi ve bunun sonucunda ABD dışındaki arzın daralması piyasayı desteklerken, Orta Doğu barış görüşmeleri de gündemin odağında yer almaya devam etti. Bakır fiyatları bugün %0,86 primle 13.999 dolar/ton seviyesinden işlem görüyor. HABERLER Dünyanın en büyük bakır üreticisi Şili'de bakır üretimi, Nisan ayında bir önceki yıla göre %13,8 oranında düştü. İstatistik kurumu INE Cuma günü yaptığı açıklamada, Şili'nin bakır üretiminin bir önceki yılın aynı ayına göre 464.056 tondan 399.954 tona gerilediğini belirtti. - Resmi verilere göre, madencilik sektörü "yüksek karşılaştırma tabanı ve sektördeki büyük şirketlerde düşük cevher kalitesi" ile karşı karşıya kaldı. - Ayrıca, Codelco, Ocak-Mart döneminde kendi bakır üretiminin 272.000 metrik ton olduğunu ve bunun bir önceki yılın aynı dönemine göre %8'lik bir düşüş anlamına geldiğini açıkladı. Goldman Sachs, açıklamada, ABD dışındaki piyasalarda arz büyümesinin beklentilerin altında kalması ve artan ABD ithalatının mevcut bakırı absorbe etmesi nedeniyle beklenenden daha derin bir daralma yaşanması gerekçesiyle, 2026 yıl sonu için bakır fiyat tahminini önceki 12.465 dolar olan tahmininden 13.735 dolara yükseltti. - Bankanın ayrıca 2027 yılı için ortalama bakır fiyat tahminini de önceki 12.150 dolar olan tahminden 13.800 dolara çıkardı. Citi, kısa vadeli bakır fiyatı tahminini daha önceki 13.000 dolarlık tahminden 14.500 dolara yükseltti. - Banka ayrıca önümüzdeki 6-12 ay için tahminini de daha önce 12.000 dolar olan rakamdan 15.000 dolara çıkardı. 3ay vadeli LME bakır fiyatı ve LME bakır stoklarına ait grafik aşağıda sunulmuştur; Hazırlayan: ER-BAKIR A.Ş. Ticari Grup Müdürlüğü, Hedging Şefliği NOT: Bu çalışma; ER-BAKIR tarafından düzenli olarak izlenen kaynakların derlenmesi ve LME Brokerleri ile yapılan günlük piyasa değerlendirmeleri sonucunda hazırlanmış olup, sadece bir gösterge niteliği taşımaktadır. Bu çalışmada yer alan her türlü tablo ve grafikler, Er-bakır A.Ş. tarafından herhangi bir maddi menfaat temin edilmeksizin genel anlamda bilgi vermek amacıyla hazırlanmıştır. Söz konusu tablo ve grafikler, güvenilir olduğu düşünülen kaynaklardan derlenmekle birlikte; doğrulukları tarafımızca garanti edilmemekte olup belli bir getirinin sağlanmasına yönelik olarak verilmemektedir. Bu nedenle, bu çalışmada yer alan LME bilgilerinin yer aldığı tablo ve grafiklerdeki hatalardan, eksikliklerden ya da bu tablolara dayanılarak yapılan işlemlerden doğacak doğrudan veya dolaylı her türlü maddi/manevi zararlar ve masraflardan ve her ne şekilde olursa olsun üçüncü kişilerin uğrayabileceği her türlü zarar ve masraflardan dolayı Er-bakır A.Ş. sorumlu tutulamaz.
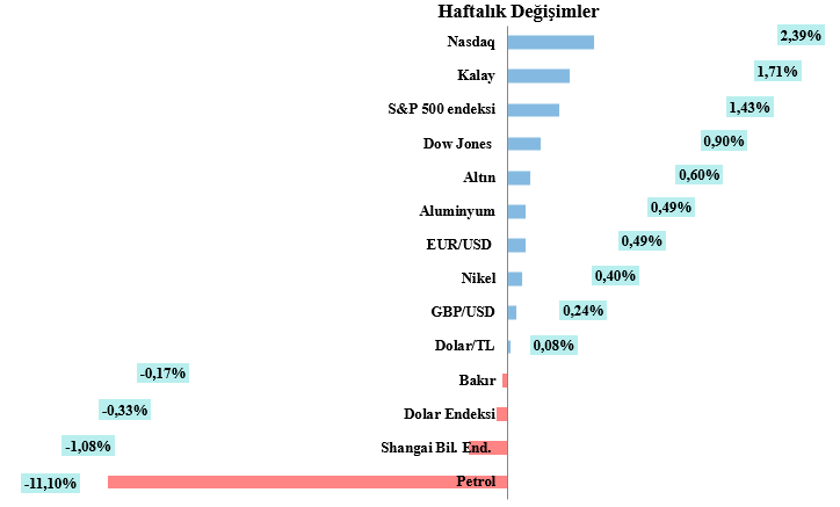
bottom of page